

در دنیای امروز که نوسانات اقتصادی، تغییرات قوانین مالیاتی و پیچیدگیهای بازارهای سرمایه بهطور مداوم در حال افزایش است، «مدیریت ثروت خانوادگی» از یک انتخاب اختیاری به یک ضرورت تبدیل شده است. این رویکرد فراتر از صرف ذخیرهسازی یا سرمایهگذاری است؛ بلکه یک چارچوب جامع برای حفظ، رشد و انتقال ثروت بین نسلهاست که هماهنگی بین اهداف مالی، ارزشهای خانوادگی و برنامهریزی بلندمدت را در بر میگیرد.
🔸 چرا مدیریت ثروت خانوادگی مهم است؟
بسیاری از خانوادهها پس از کسب ثروت، با چالشهایی مانند هدررفت داراییها، اختلافات داخلی، یا عدم آمادگی نسل بعدی برای مدیریت منابع مالی مواجه میشوند. آمار نشان میدهد که بیش از ۷۰ درصد از ثروتهای خانوادگی تا پایان نسل دوم از بین میروند. مدیریت هوشمند ثروت خانوادگی با ایجاد ساختارهای شفاف، تعیین نقشها و مسئولیتها و آموزش مالی اعضای خانواده، از این سرنوشت جلوگیری میکند.
🔸 اجزای کلیدی مدیریت ثروت خانوادگی
یک سیستم جامع مدیریت ثروت خانوادگی از چندین بخش اساسی تشکیل شده است که هر کدام نقشی حیاتی در پایداری مالی بلندمدت دارند:
- برنامهریزی مالی شخصی و خانوادگی
- استراتژیهای سرمایهگذاری متناسب با ریسکپذیری و افق زمانی
- برنامهریزی مالیاتی برای کاهش بار مالیاتی قانونی
- برنامهریزی انتقال ثروت (Estate Planning)
- آموزش و فرهنگسازی مالی برای نسلهای جوان
- مدیریت ریسک و بیمهگذاری مناسب
🔸 سرمایهگذاری هوشمند در چارچوب خانوادگی
سرمایهگذاری در مدیریت ثروت خانوادگی تنها به دنبال بازده مالی نیست، بلکه باید با ارزشهای اخلاقی، اهداف بلندمدت و تحمل ریسک خانواده هماهنگ باشد. برای مثال، برخی خانوادهها تمایل دارند در پروژههای پایدار یا اجتماعی سرمایهگذاری کنند، در حالی که دیگران بر ثبات سرمایه تمرکز دارند. تنوعبخشی، بازبینی دورهای سبد داراییها و مشاوره با متخصصان مستقل از اصول طلایی این حوزه است.
⚠️ هشدار: اجتناب از تصمیمگیریهای احساسی
یکی از رایجترین اشتباهات در مدیریت ثروت خانوادگی، تصمیمگیری بر اساس احساسات یا فشارهای کوتاهمدت است. بازارهای مالی ذاتاً نوسانپذیر هستند و واکنشهای احساسی میتواند منجر به فروش در کف بازار یا سرمایهگذاری در اوج شود. داشتن یک طرح استراتژیک و پایبندی به آن، کلید موفقیت در این مسیر است.
تصمیمگیریهای احساسی در مدیریت ثروت خانوادگی میتواند منجر به تصمیمات ناپایدار، پرریسک یا ناهماهنگ با اهداف بلندمدت شود. احساساتی مانند ترس، طمع، تعصب یا وابستگی عاطفی به داراییها ممکن است باعث شود اعضای خانواده از منطق مالی، تحلیل بازار یا مشاوره حرفهای فاصله بگیرند. برای کاهش اثرات این نوع تصمیمگیری، باید فرآیندهای رسمی، مستند و گروهی برای تصمیمسازی تعریف شود، نظرات مشاوران مستقل لحاظ گردد، و آموزش مالی و روانشناسی تصمیمگیری در برنامههای خانوادگی گنجانده شود. ارتباط شفاف و احترام به تفاوتهای شخصیتی نیز نقش مهمی در جلوگیری از تنشهای احساسی دارد.
🔸️ برنامهریزی انتقال ثروت و نقش وصیتنامه
انتقال ثروت بدون برنامهریزی مناسب میتواند منجر به اختلافات حقوقی، پرداخت مالیاتهای اضافی و حتی از بین رفتن بخشی از داراییها شود. وصیتنامه، صندوقهای اعتماد (Trusts)، شرکتهای خانوادگی و سایر ابزارهای حقوقی، امکان انتقال شفاف و کنترلشدهی ثروت را فراهم میکنند. مشاوره با وکیل متخصص در حقوق خانواده و مالیات برای تنظیم این اسناد ضروری است.
برنامهریزی مدیریت ثروت خانوادگی باید چندلایه، منعطف و مستند باشد تا بتواند هم اهداف بلندمدت را پوشش دهد و هم در برابر تغییرات اقتصادی، سیاسی و نسلی مقاومت کند. این برنامه باید با تعریف چشمانداز مشترک خانوادگی آغاز شود، سپس ساختار حقوقی و مالی مناسب (مثل شرکت خانوادگی یا تراست) برای مالکیت و انتقال داراییها طراحی گردد. در ادامه، باید استراتژیهای سرمایهگذاری، مدیریت ریسک، و نقدشوندگی تدوین شود. آموزش نسلهای بعدی، تعیین نقشها، و برگزاری جلسات منظم خانوادگی نیز بخش مهمی از این برنامه است. همه تصمیمات باید مستندسازی شوند و قابلیت بازنگری دورهای داشته باشند تا با شرایط جدید همراستا شوند.
🔸🔸 آموزش مالی: سرمایهگذاری در آینده خانواده
ثروت پایدار تنها با داراییهای مالی ساخته نمیشود، بلکه با دانش، فرهنگ و مسئولیتپذیری مالی نسلهای بعدی شکل میگیرد. بسیاری از خانوادههای موفق، جلسات منظم مالی، کارگاههای آموزشی و حتی شبیهسازیهای مدیریت بودجه را برای فرزندان خود برگزار میکنند. این رویکرد نهتنها اعتماد بهنفس مالی را افزایش میدهد، بلکه از بروز سوءتفاهمهای آینده جلوگیری میکند.
مهمترین موضوع در مدیریت ثروت خانوادگی، ایجاد ساختاری پایدار برای حفظ، رشد و انتقال ثروت بین نسلهاست؛ این امر نیازمند تعریف چشمانداز مشترک، مستندسازی توافقات، آموزش نسلهای بعدی، و استفاده از ابزارهای حقوقی و مالی مناسب مانند تراستها یا شرکتهای خانوادگی است. همچنین، تنوعبخشی به داراییها، مدیریت ریسک، و برگزاری جلسات منظم خانوادگی برای تصمیمگیری شفاف، نقش حیاتی در جلوگیری از اختلافات و از بین رفتن ثروت در نسلهای آینده دارد.
🔸 نکته کلیدی: ارتباط باز و شفاف
موفقیت مدیریت ثروت خانوادگی بهشدت به کیفیت ارتباطات داخلی بستگی دارد. بحثهای منظم درباره اهداف مالی، انتظارات و نقش هر عضو، فضایی از اعتماد و همکاری ایجاد میکند که بدون آن، هر برنامهای محکوم به شکست است.
ارتباط باز و شفاف در مدیریت ثروت خانوادگی یعنی ایجاد فضایی که اعضای خانواده بتوانند بدون ترس از قضاوت یا تعارض، دیدگاهها، نگرانیها و پیشنهادهای خود را مطرح کنند. این نوع ارتباط باعث افزایش اعتماد، کاهش سوءتفاهم، و همراستایی تصمیمات با ارزشهای مشترک میشود. برای تحقق آن، باید جلسات منظم خانوادگی برگزار شود، اطلاعات مالی و تصمیمات کلیدی بهصورت مستند و قابلدسترس به اشتراک گذاشته شود، و نقشها و مسئولیتها بهوضوح تعریف شوند. همچنین، حضور مشاوران مستقل میتواند به حفظ بیطرفی و تسهیل گفتوگو کمک کند.
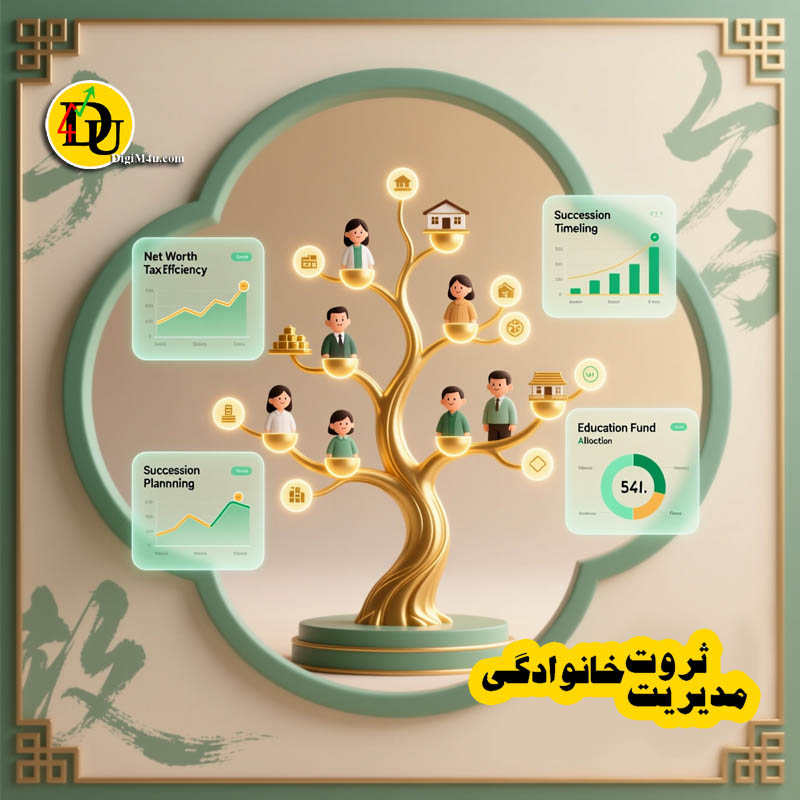
🔸️ ابزارها و متخصصان کمککننده
امروزه ابزارهای دیجیتال زیادی برای پیگیری داراییها، مدیریت بودجه و شبیهسازی سناریوهای مالی وجود دارند. با این حال، حضور یک تیم حرفهای شامل مشاور مالی، حسابدار، وکیل و حتی روانشناس خانواده میتواند نقش تعیینکنندهای در موفقیت این فرآیند داشته باشد. انتخاب متخصصانی که درک عمیقی از فرهنگ و اهداف خانواده شما دارند، از اهمیت بالایی برخوردار است.
در مدیریت ثروت خانوادگی، استفاده از ابزارهای حرفهای و همکاری با متخصصان مجرب نقش حیاتی دارد. ابزارهایی مانند تراستها، شرکتهای خانوادگی، صندوقهای سرمایهگذاری اختصاصی، بیمههای عمر با پوشش انتقالی، و نرمافزارهای مدیریت مالی و مستندسازی کمک میکنند تا داراییها بهصورت ساختاریافته و امن مدیریت شوند. در کنار این ابزارها، حضور متخصصانی مانند مشاور مالی، برنامهریز مالیاتی، وکیل امور ارث و دارایی، حسابدار رسمی، و مشاور سرمایهگذاری ضروری است. همچنین، در خانوادههای بزرگ یا با داراییهای متنوع، استفاده از مدیر ثروت خانوادگی (Family Office) میتواند هماهنگی بین همه این حوزهها را تسهیل کند و ارتباط بین نسلها را تقویت نماید.
🔸 نتیجهگیری: ثروت پایدار، خانواده پایدار
مدیریت ثروت خانوادگی یک سفر بلندمدت است که نیازمند بینش، صبر و همکاری جمعی است. این فرآیند تنها به حفظ پول محدود نمیشود، بلکه به ایجاد میراثی فراتر از مالی — شامل ارزشها، دانش و وحدت خانوادگی — کمک میکند. خانوادههایی که از همین امروز برنامهریزی میکنند، نهتنها ثروت خود را حفظ میکنند، بلکه آیندهای امن و پایدار برای نسلهای بعدی میسازند.
📰NEWS
اخبار و تحلیل ها تخصصی و از منابع معتبر تهیه شده و از نشر مطالب جنجالی و بیاساس و یا شایعات و موضوعات تایید نشده خودداری شده است:
کاهش بار مالیاتی با صلح عمری