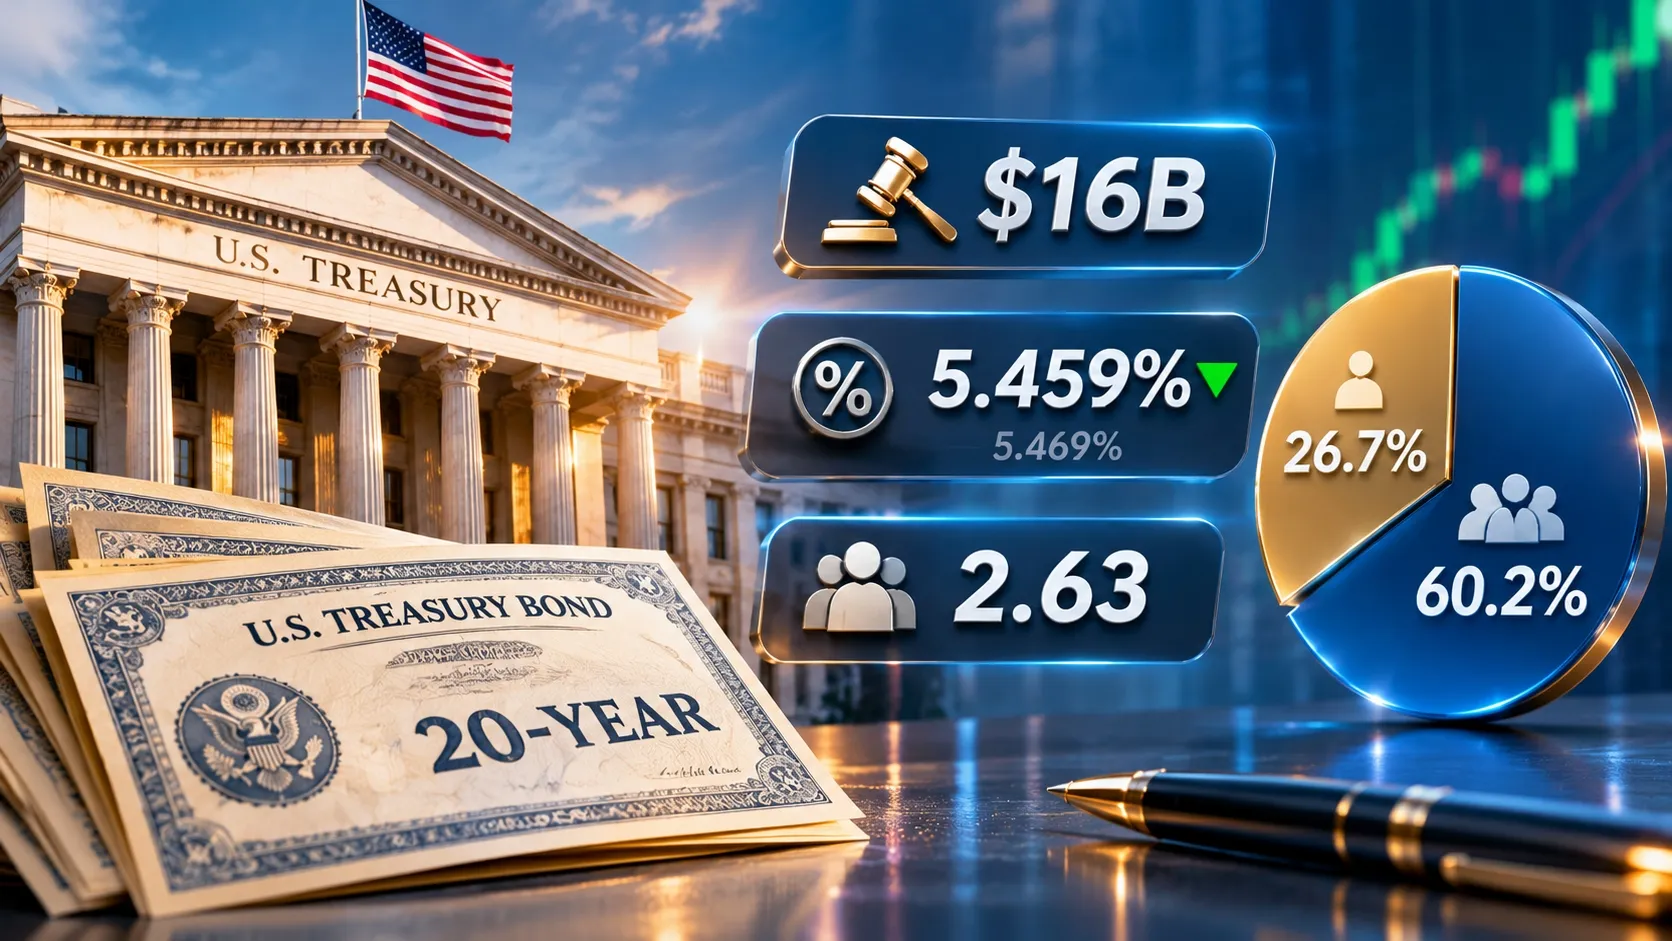
🔹 وزارت خزانهداری آمریکا در تازهترین حراج خود، ۱۶ میلیارد دلار اوراق قرضه ۲۰ساله فروخت. بازدهی نهایی به ۵.۴۵۹٪ رسید که اندکی کمتر از حراج قبلی بود.
📊 مهمترین آمار حراج
▫️ ارزش اوراق عرضهشده: ۱۶ میلیارد دلار
▫️ بازدهی نهایی: ۵.۴۵۹٪
▫️ بازدهی حراج قبلی: ۵.۴۶۹٪
▫️ نسبت تقاضا به عرضه: ۲.۶۳ برابر
▫️ سهم خریداران غیرمستقیم: ۶۰.۲٪
▫️ سهم خریداران مستقیم: ۲۶.۷٪
🔍 تحلیل فاندامنتال و پیامدهای بازار
۱. بازار اوراق: نسبت تقاضای ۲.۶۳ نشاندهنده استقبال مناسب سرمایهگذاران است؛ هرچند برای ارزیابی قدرت واقعی حراج باید آن را با میانگین حراجهای گذشته مقایسه کرد.
۲. دلار آمریکا: تقاضای مناسب برای اوراق میتواند از بازار بدهی حمایت کند، اما کاهش بازدهی لزوماً به تقویت دلار منجر نمیشود.
۳. طلا: کاهش پایدار بازده واقعی اوراق معمولاً به نفع طلاست؛ زیرا هزینه فرصت نگهداری دارایی بدون سود را کاهش میدهد.
۴. سهام و رمزارزها: کاهش فشار بر بازدهی اوراق بلندمدت میتواند به ارزشگذاری داراییهای پرریسک کمک کند، مشروط بر اینکه نگرانیهای تورمی و سیاست انقباضی تشدید نشوند.
🔮 سناریوهای محتمل پیشرو
🟢 خوشبینانه: تداوم تقاضای قوی، کاهش بازدهی اوراق و بهبود شرایط بازار سهام و رمزارزها.
⚪️ پایه: ثبات نسبی بازدهی و واکنش محدود بازارها.
🟡 محتاطانه: افزایش نگرانیهای تورمی و بازگشت فشار صعودی بر بازدهی اوراق.
🔴 بحرانی: افت تقاضا در حراجهای بعدی، جهش بازدهی و فشار بر داراییهای پرریسک.
🎯 جمعبندی
نتایج این حراج برای بازار بدهی آمریکا نسبتاً مثبت است، اما اختلاف بازدهی با حراج قبلی تنها ۰.۰۱ واحد درصد بوده است.
برای تأیید کاهش فشار بر بازارهای مالی، تداوم تقاضای مناسب و روند بازدهی اوراق اهمیت بیشتری از نتیجه یک حراج دارد.
⚠️ توجه مهم: ارقام بر اساس خبر ارسالی هستند. این تحلیل جنبه اطلاعرسانی دارد و توصیه سرمایهگذاری نیست.
📊 مهمترین آمار حراج
▫️ ارزش اوراق عرضهشده: ۱۶ میلیارد دلار
▫️ بازدهی نهایی: ۵.۴۵۹٪
▫️ بازدهی حراج قبلی: ۵.۴۶۹٪
▫️ نسبت تقاضا به عرضه: ۲.۶۳ برابر
▫️ سهم خریداران غیرمستقیم: ۶۰.۲٪
▫️ سهم خریداران مستقیم: ۲۶.۷٪
🔍 تحلیل فاندامنتال و پیامدهای بازار
۱. بازار اوراق: نسبت تقاضای ۲.۶۳ نشاندهنده استقبال مناسب سرمایهگذاران است؛ هرچند برای ارزیابی قدرت واقعی حراج باید آن را با میانگین حراجهای گذشته مقایسه کرد.
۲. دلار آمریکا: تقاضای مناسب برای اوراق میتواند از بازار بدهی حمایت کند، اما کاهش بازدهی لزوماً به تقویت دلار منجر نمیشود.
۳. طلا: کاهش پایدار بازده واقعی اوراق معمولاً به نفع طلاست؛ زیرا هزینه فرصت نگهداری دارایی بدون سود را کاهش میدهد.
۴. سهام و رمزارزها: کاهش فشار بر بازدهی اوراق بلندمدت میتواند به ارزشگذاری داراییهای پرریسک کمک کند، مشروط بر اینکه نگرانیهای تورمی و سیاست انقباضی تشدید نشوند.
🔮 سناریوهای محتمل پیشرو
🟢 خوشبینانه: تداوم تقاضای قوی، کاهش بازدهی اوراق و بهبود شرایط بازار سهام و رمزارزها.
⚪️ پایه: ثبات نسبی بازدهی و واکنش محدود بازارها.
🟡 محتاطانه: افزایش نگرانیهای تورمی و بازگشت فشار صعودی بر بازدهی اوراق.
🔴 بحرانی: افت تقاضا در حراجهای بعدی، جهش بازدهی و فشار بر داراییهای پرریسک.
🎯 جمعبندی
نتایج این حراج برای بازار بدهی آمریکا نسبتاً مثبت است، اما اختلاف بازدهی با حراج قبلی تنها ۰.۰۱ واحد درصد بوده است.
برای تأیید کاهش فشار بر بازارهای مالی، تداوم تقاضای مناسب و روند بازدهی اوراق اهمیت بیشتری از نتیجه یک حراج دارد.
⚠️ توجه مهم: ارقام بر اساس خبر ارسالی هستند. این تحلیل جنبه اطلاعرسانی دارد و توصیه سرمایهگذاری نیست.