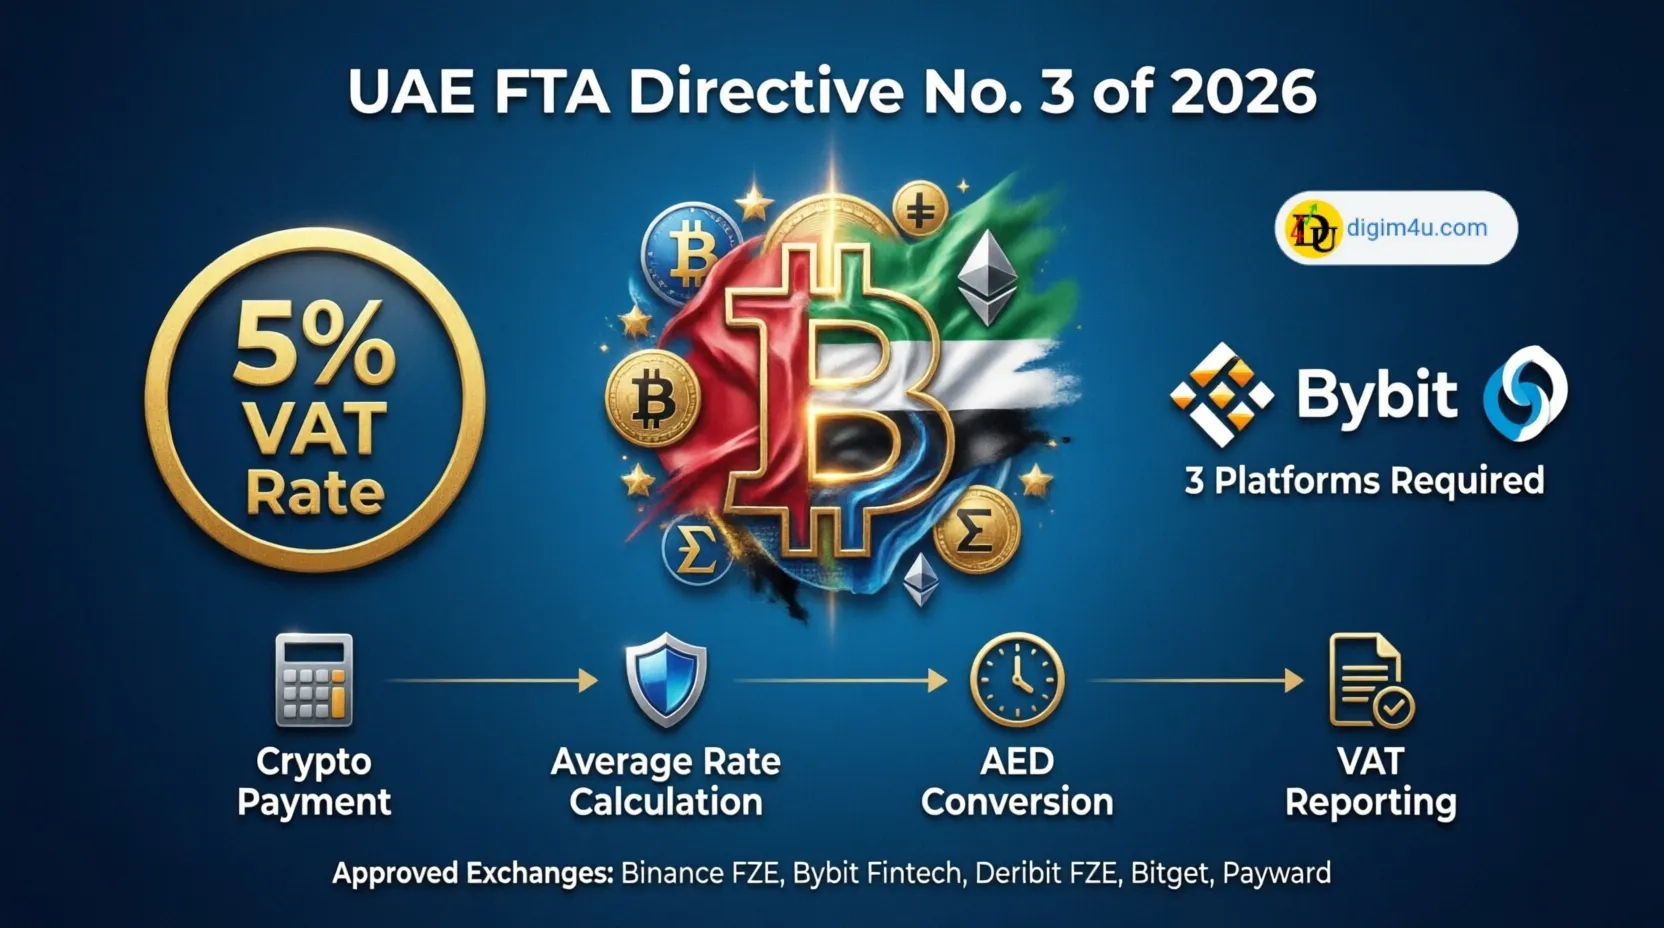
سازمان مالیات فدرال (FTA) امارات متحده عربی، دستورالعمل جدیدی با عنوان Directive on Tax Transactions No. 3 of 2026 صادر کرده است. این سند، نحوه ارزشگذاری رمزارزها برای اهداف مالیات بر ارزش افزوده (VAT) را به طور دقیق و شفاف مشخص میکند و چارچوبی استاندارد برای کسبوکارهای فعال در این حوزه ترسیم مینماید.
📊 دادهها و مکانیزمهای کلیدی:
⬅️ نرخ VAT: بدون تغییر و ثابت بر روی 5% باقی مانده است.
⬅️ وضعیت معافیت: انتقال خودِ رمزارزها همچنان از VAT معاف است؛ اما استفاده از آن برای پرداخت کالا یا خدمات مشمول ارزشگذاری و گزارشدهی میشود.
⬅️ تعداد پلتفرمهای مجاز برای قیمتگذاری: 3 پلتفرم از فهرست تأییدشده.
⬅️ صرافیهای تأییدشده توسط FTA: شامل Binance FZE، Bybit Fintech FZE، Deribit FZE، Bitget و Payward FZCO (Kraken).
⚙️ فرآیند ۳ مرحلهای ارزشگذاری برای کسبوکارها:
1️⃣ انتخاب پلتفرم: کسبوکار باید 3 پلتفرم را از فهرست تأییدشده FTA انتخاب کند.
2️⃣ محاسبه میانگین: محاسبه میانگین حسابی نرخ رمزارز در این 3 پلتفرم، دقیقاً در تاریخ و زمان وقوع معامله.
3️⃣ تبدیل ارز: تبدیل ارزش رمزارز به درهم امارات (AED) بر اساس نرخ میانگین بهدستآمده و درج آن در اظهارنامه VAT.
*نکته الزامآور:* شرکتها باید در طول کل سال میلادی از همان 3 پلتفرم انتخابشده استفاده کنند و سوابق کامل نرخهای بهکاررفته برای هر معامله را نگهداری نمایند.
💡 تحلیل فاندامنتال و پیامدهای رگولاتوری:
۱. استانداردسازی و جلوگیری از دستکاری قیمت:
الزام به استفاده از میانگین 3 صرافی معتبر، از نوسانات کاذب یا دستکاری عمدی قیمت توسط یک صرافی خاص جلوگیری میکند و ارزش منصفانه بازار (Fair Market Value) را برای محاسبه مالیات تضمین مینماید.
۲. ثبات رویه حسابداری:
قانون "استفاده از همان 3 پلتفرم در طول کل سال"، پیچیدگیهای حسابداری و ممیزی مالیاتی را به شدت کاهش میدهد و به کسبوکارها قابلیت پیشبینی و برنامهریزی میبخشد.
۳. تفکیک هوشمندانه ماهیت دارایی:
معاف نگه داشتن "انتقال خود رمزارز" از VAT، در حالی که "استفاده از آن به عنوان پول" مشمول مالیات میشود، نشاندهنده درک عمیق و بلوغ رگولاتور امارات از تفاوت بین "دارایی دیجیتال" و "ابزار پرداخت" است.
🎯 تأثیر استراتژیک بر بازار:
✅ برای کسبوکارهای پذیرنده کریپتو: نیاز فوری به ارتقای سیستمهای حسابداری و نرمافزارهای Point of Sale (POS) برای ردیابی لحظهای نرخها از 3 منبع و نگهداری سوابق دقیق (Audit Trail).
✅ برای صرافیهای کریپتویی: قرار گرفتن نام صرافیهایی مانند Binance و Bybit در فهرست رسمی FTA، اعتبار قانونی و جذابیت آنها را برای کاربران نهادی و خرد در منطقه MENA به شدت افزایش میدهد.
✅ برای اکوسیستم کریپتو امارات: این قوانین به جای ایجاد مانع، با ارائه چارچوب شفاف، به تثبیت امارات به عنوان هاب جهانی و قابلاعتمادترین مقصد برای کسبوکارهای Web3 کمک میکند.
📌 جمعبندی نهایی:
دستورالعمل شماره 3 سال 2026، گامی بلند در جهت بلوغ رگولاتوری کریپتو در امارات است. با تعیین مکانیزم شفاف برای تبدیل کریپتو به AED جهت محاسبه VAT 5%، امارات تعادل دقیقی بین جذب کسبوکارهای نوآور و رعایت استانداردهای مالیاتی جهانی برقرار کرده است. این شفافیت، ریسک حقوقی را برای کسبوکارها کاهش داده و مسیر را برای پذیرش گستردهتر پرداختهای رمزارزی هموار میسازد.
📊 دادهها و مکانیزمهای کلیدی:
⬅️ نرخ VAT: بدون تغییر و ثابت بر روی 5% باقی مانده است.
⬅️ وضعیت معافیت: انتقال خودِ رمزارزها همچنان از VAT معاف است؛ اما استفاده از آن برای پرداخت کالا یا خدمات مشمول ارزشگذاری و گزارشدهی میشود.
⬅️ تعداد پلتفرمهای مجاز برای قیمتگذاری: 3 پلتفرم از فهرست تأییدشده.
⬅️ صرافیهای تأییدشده توسط FTA: شامل Binance FZE، Bybit Fintech FZE، Deribit FZE، Bitget و Payward FZCO (Kraken).
⚙️ فرآیند ۳ مرحلهای ارزشگذاری برای کسبوکارها:
1️⃣ انتخاب پلتفرم: کسبوکار باید 3 پلتفرم را از فهرست تأییدشده FTA انتخاب کند.
2️⃣ محاسبه میانگین: محاسبه میانگین حسابی نرخ رمزارز در این 3 پلتفرم، دقیقاً در تاریخ و زمان وقوع معامله.
3️⃣ تبدیل ارز: تبدیل ارزش رمزارز به درهم امارات (AED) بر اساس نرخ میانگین بهدستآمده و درج آن در اظهارنامه VAT.
*نکته الزامآور:* شرکتها باید در طول کل سال میلادی از همان 3 پلتفرم انتخابشده استفاده کنند و سوابق کامل نرخهای بهکاررفته برای هر معامله را نگهداری نمایند.
💡 تحلیل فاندامنتال و پیامدهای رگولاتوری:
۱. استانداردسازی و جلوگیری از دستکاری قیمت:
الزام به استفاده از میانگین 3 صرافی معتبر، از نوسانات کاذب یا دستکاری عمدی قیمت توسط یک صرافی خاص جلوگیری میکند و ارزش منصفانه بازار (Fair Market Value) را برای محاسبه مالیات تضمین مینماید.
۲. ثبات رویه حسابداری:
قانون "استفاده از همان 3 پلتفرم در طول کل سال"، پیچیدگیهای حسابداری و ممیزی مالیاتی را به شدت کاهش میدهد و به کسبوکارها قابلیت پیشبینی و برنامهریزی میبخشد.
۳. تفکیک هوشمندانه ماهیت دارایی:
معاف نگه داشتن "انتقال خود رمزارز" از VAT، در حالی که "استفاده از آن به عنوان پول" مشمول مالیات میشود، نشاندهنده درک عمیق و بلوغ رگولاتور امارات از تفاوت بین "دارایی دیجیتال" و "ابزار پرداخت" است.
🎯 تأثیر استراتژیک بر بازار:
✅ برای کسبوکارهای پذیرنده کریپتو: نیاز فوری به ارتقای سیستمهای حسابداری و نرمافزارهای Point of Sale (POS) برای ردیابی لحظهای نرخها از 3 منبع و نگهداری سوابق دقیق (Audit Trail).
✅ برای صرافیهای کریپتویی: قرار گرفتن نام صرافیهایی مانند Binance و Bybit در فهرست رسمی FTA، اعتبار قانونی و جذابیت آنها را برای کاربران نهادی و خرد در منطقه MENA به شدت افزایش میدهد.
✅ برای اکوسیستم کریپتو امارات: این قوانین به جای ایجاد مانع، با ارائه چارچوب شفاف، به تثبیت امارات به عنوان هاب جهانی و قابلاعتمادترین مقصد برای کسبوکارهای Web3 کمک میکند.
📌 جمعبندی نهایی:
دستورالعمل شماره 3 سال 2026، گامی بلند در جهت بلوغ رگولاتوری کریپتو در امارات است. با تعیین مکانیزم شفاف برای تبدیل کریپتو به AED جهت محاسبه VAT 5%، امارات تعادل دقیقی بین جذب کسبوکارهای نوآور و رعایت استانداردهای مالیاتی جهانی برقرار کرده است. این شفافیت، ریسک حقوقی را برای کسبوکارها کاهش داده و مسیر را برای پذیرش گستردهتر پرداختهای رمزارزی هموار میسازد.