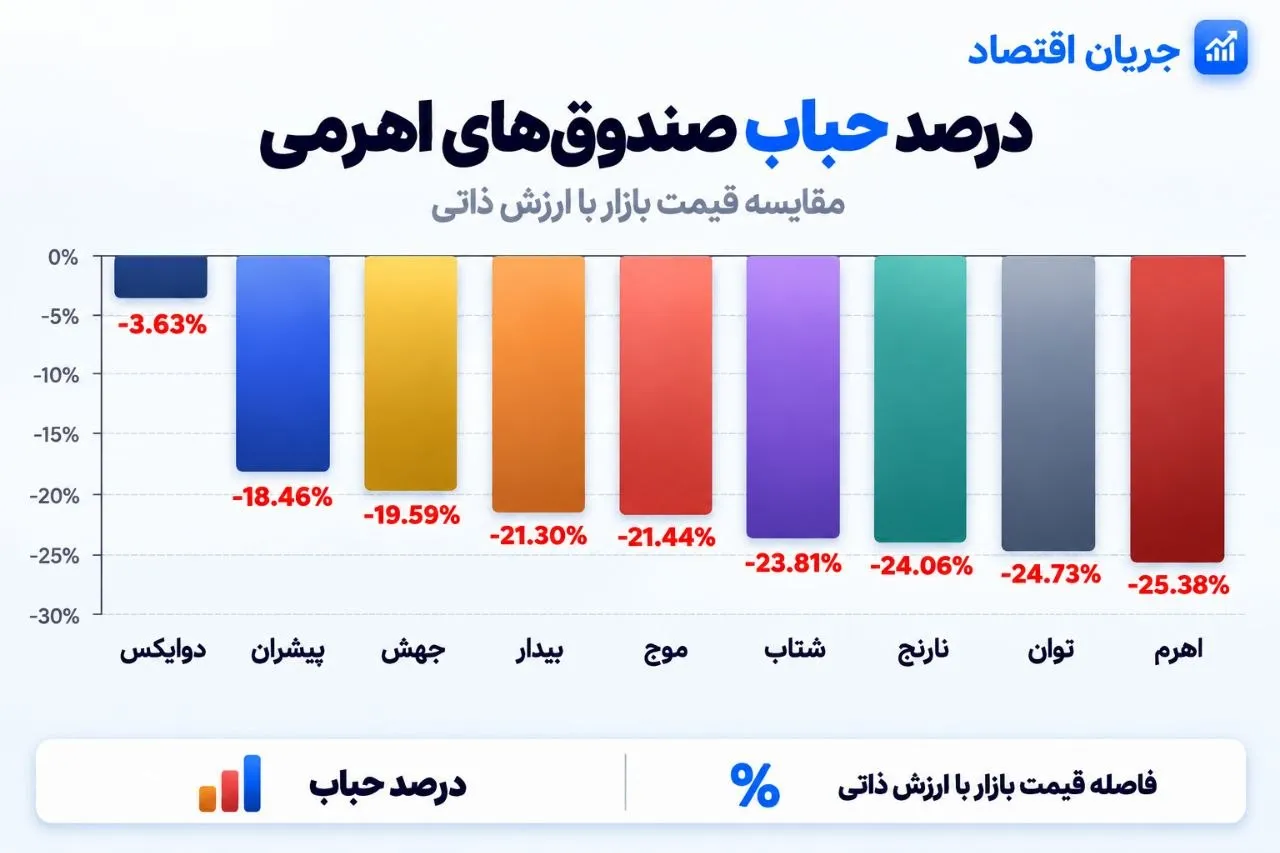
وضعیت کنونی صندوقهای اهرمی در بورس ایران نشاندهنده یک پدیده نادر و نگرانکننده است. تمامی صندوقهای اهرمی اصلی با حباب منفی معامله میشوند، به این معنی که قیمت بازار آنها بهطور قابلتوجهی پایینتر از ارزش خالص داراییها (NAV) قرار دارد. صندوق اهرم با حباب منفی 25.38 درصد در صدر این لیست قرار گرفته و حتی صندوقهایی مانند دوایکس نیز با حباب منفی 3.63 درصد معامله میشوند.
تحلیل ساختار فاندامنتال و پیامدهای بازار:
1. مفهوم حباب منفی (Discount to NAV): وقتی قیمت بازار یک صندوق اهرمی پایینتر از NAV باشد، سرمایهگذاران حاضرند داراییهای زیرمجموعه صندوق را با تخفیف خریداری کنند. این پدیده معمولاً در شرایط ترس شدید، انتظار ریزش بیشتر بازار یا مشکلات نقدشوندگی رخ میدهد.
2. پیام روانی به بازار: حباب منفی گسترده نشاندهنده بدبینی عمیق فعالان بازار نسبت به آینده بورس تهران است. سرمایهگذاران بهجای خرید مستقیم سهام، ترجیح میدهند از طریق صندوقهای تخفیفدار وارد شوند یا کلاً از بازار فاصله بگیرند.
3. ریسکهای ساختاری صندوقهای اهرمی: صندوقهای اهرمی به دلیل استفاده از اهرم مالی، در بازارهای نزولی زیانهای بزرگتری را تجربه میکنند. حباب منفی 25 درصدی در صندوق اهرم ممکن است بازتابی از ترس سرمایهگذاران نسبت به تشدید زیانها در صورت ادامه روند نزولی باشد.
4. عدم شفافیت در محاسبه NAV: شفافیت NAV صندوقهای اهرمی در ایران همواره محل بحث بوده است. تأخیر در اعلام NAV، تفاوت در روشهای ارزشگذاری داراییها و عدم بهروزرسانی لحظهای، میتواند باعث ایجاد شکاف بین قیمت بازار و ارزش واقعی شود.
سناریوهای محتمل پیشرو:
📈 سناریوی صعودی - بازگشت اعتماد و کاهش حباب (احتمال 30 درصد)
بازار بورس ایران وارد فاز بهبود شود و تقاضا برای صندوقهای اهرمی افزایش یابد. در این حالت، حباب منفی کاهش یافته و قیمت بازار به NAV همگرا میشود که همراه با رشد دوچندان قیمت صندوقها به دلیل خاصیت اهرمی خواهد بود.
⚖️ سناریوی پایه - تداوم حباب منفی در کوتاهمدت (احتمال 45 درصد)
بازار در وضعیت بلاتکلیفی باقی بماند و حباب منفی در محدوده 15 تا 25 درصد نوسان کند. این وضعیت فرصتهای آربیتراژ محدودی برای معاملهگران حرفهای ایجاد میکند، اما ریسک بالایی برای سرمایهگذاران خرد به همراه دارد.
📉 سناریوی محافظهکارانه - تعمیق حباب منفی (احتمال 20 درصد)
فشارهای اقتصاد کلان مانند تورم، نرخ بهره و تحریم باعث خروج بیشتر سرمایه از بورس شود. در این شرایط، حباب منفی به بالای 30 درصد افزایش یافته و احتمال توقف معاملات برخی صندوقها توسط ناظر بازار وجود دارد.
⚠️ سناریوی بحرانی - بحران نقدشوندگی (احتمال 5 درصد)
صفهای فروش طولانی و عدم توانایی صندوقها در خروج از موقعیتها باعث واگرایی شدید بین NAV و قیمت بازار شده و احتمال مداخله سازمان بورس برای حمایت از بازار را افزایش میدهد.
دادههای کلیدی نمودار:
موضوع: درصد حباب صندوقهای اهرمی بورس ایران
معیار: مقایسه قیمت بازار با ارزش خالص دارایی (NAV)
وضعیت کلی: تمامی صندوقها دارای حباب منفی
رتبهبندی صندوقها (از کمترین به بیشترین حباب منفی):
1. دوایکس: 3.63- درصد
2. پیشران: 18.46- درصد
3. جهش: 19.59- درصد
4. بیدار: 21.30- درصد
5. موج: 21.40- درصد
6. شتاب: 23.81- درصد
7. نارنج: 24.06- درصد
8. توان: 25.73- درصد
9. اهرم: 25.38- درصد
استراتژیهای پیشنهادی:
برای سرمایهگذاران بلندمدت: حباب منفی عمیق میتواند فرصت خرید پلهای در صندوقهای معتبر باشد، به شرطی که دیدگاه حداقل 6 تا 12 ماهه وجود داشته باشد. در صورت بازگشت بازار، این صندوقها به دلیل خاصیت اهرمی، بازدهی بیشتری نسبت به شاخص کل خواهند داشت.
برای معاملهگران کوتاهمدت: از ورود هیجانی به صندوقهای با حباب منفی بالا خودداری کنید، زیرا ممکن است حباب بیشتر عمیق شود. پایش روزانه NAV ابطال و مقایسه آن با قیمت بازار برای شناسایی واگراییهای لحظهای ضروری است.
برای تحلیل بیشتر: رصد سیاستهای سازمان بورس و اوراق بهادار درباره شفافسازی NAV و الزامات جدید برای شرکتهای مدیریت دارایی، و بررسی همبستگی بین حباب صندوقهای اهرمی و شاخص کل بورس بهعنوان یک شاخص پیشرو برای بازگشت بازار.
هشدارهای مهم:
حباب منفی بهتنهایی سیگنال خرید نیست؛ ممکن است بازار بنیاداً در حال ریزش باشد و NAV نیز کاهش یابد. صندوقهای اهرمی در بازارهای نزولی زیانهای بزرگتری ایجاد میکنند. عدم شفافیت در محاسبه NAV برخی صندوقها، ریسک سرمایهگذاری را افزایش میدهد.
جمعبندی نهایی:
وضعیت فعلی صندوقهای اهرمی بورس ایران، آینهای از بدبینی عمیق سرمایهگذاران به آینده بازار است. حباب منفی 25 درصدی در صندوق اهرم رقم بیسابقهای است که نشان میدهد فعالان بازار یا انتظار ریزش بیشتر دارند، یا به شفافیت NAV اعتماد نمیکنند. از یک سو، این وضعیت میتواند برای سرمایهگذاران جسور یک فرصت خرید با تخفیف باشد؛ از سوی دیگر، اگر بدبینیها درست از آب درآیند، زیانها میتوانند بسیار فراتر از حباب فعلی باشند. در چنین شرایطی، مدیریت ریسک سختگیرانه و تعیین حد ضرر در نزدیکی نقطه ورود بیش از هر زمان دیگری اهمیت دارد.