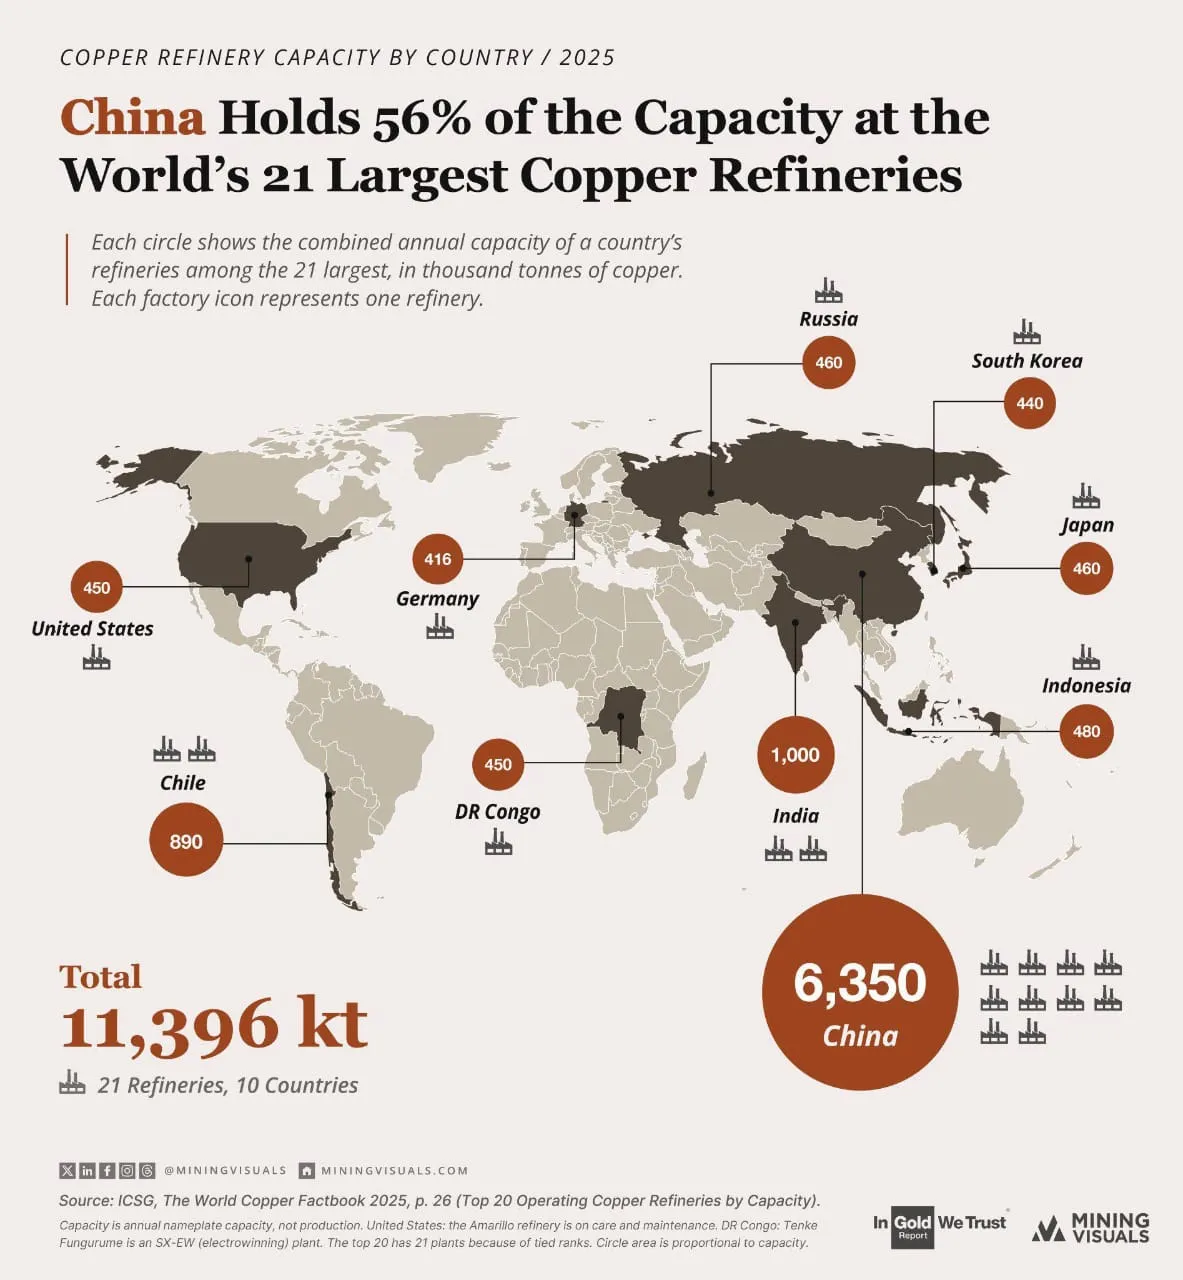
اینفوگرافیک ارائهشده بر اساس دادههای انجمن بینالمللی مطالعه مس (ICSG) نشان میدهد که چین بهتنهایی 56 درصد از ظرفیت پالایش 21 پالایشگاه بزرگ مس در جهان را در اختیار دارد. این آمار، واقعیتی استراتژیک را در بازار کامودیتیها آشکار میکند: قدرت واقعی در زنجیره تأمین مس، نه در استخراج، بلکه در پالایش و تبدیل آن به محصول نهایی است.
دادههای کلیدی ظرفیت پالایش مس (2025):
⏺ ظرفیت کل 21 پالایشگاه بزرگ: 11,396 هزار تن (kt)
⏺ ظرفیت پالایش چین: 6,350 هزار تن (56 درصد از کل)
⏺ هند: 1,000 هزار تن
⏺ شیلی: 890 هزار تن
⏺ اندونزی: 480 هزار تن
⏺ روسیه و ژاپن: هر کدام 460 هزار تن
⏺ ایالات متحده و جمهوری دموکراتیک ⏺ کنگو: هر کدام 450 هزار تن
⏺ کره جنوبی: 440 هزار تن
⏺ آلمان: 416 هزار تن
💡 تحلیل فاندامنتال و پیامدهای ژئوپلیتیک:
1️⃣ تمایز حیاتی بین استخراج و پالایش:
بسیاری از کشورها مانند شیلی و کنگو دارای معادن غنی مس هستند، اما برای تبدیل سنگ معدن به مس با خلوص بالا (کاتد)، به ظرفیتهای پالایشی نیاز دارند. چین با در اختیار داشتن بیش از نیمی از این ظرفیت در مقیاس بزرگ، گلوگاه اصلی زنجیره تأمین جهانی مس را کنترل میکند.
2️⃣ آسیبپذیری زنجیره تأمین جهانی:
هرگونه اختلال در ظرفیت پالایش چین، اعم از محدودیتهای زیستمحیطی، تنشهای تجاری یا سیاستهای داخلی، میتواند منجر به کمبود شدید مس تصفیهشده در بازارهای جهانی و جهش قیمتها شود.
3️⃣ تغییر مرکز ثقل از غرب به شرق:
همانطور که در بازار طلا مشاهده میشود، مرکز ثقل کامودیتیها و داراییهای فیزیکی در حال حرکت از غرب به شرق است. خروج بخشی از ظرفیت پالایش از اروپا و آمریکا و تمرکز آن در آسیا (بهویژه چین و هند)، نشاندهنده یک تغییر ساختاری بلندمدت در اقتصاد جهانی است.
📈 استراتژیهای پیشنهادی:
برای سرمایهگذاران:
• توجه به شرکتهای معدنی و پالایشی که دارای ظرفیتهای مستقل خارج از چین هستند.
• در نظر گرفتن مس بهعنوان یک دارایی استراتژیک در سبد کامودیتیها، مشابه طلا و نقره.
برای معاملهگران:
• رصد اخبار مربوط به سیاستهای صنعتی چین و محدودیتهای صادراتی.
• استفاده از نوسانات قیمت مس (XCU) برای معاملات میانمدت بر اساس دادههای موجودی انبارها.
برای تحلیل کلان:
• پایش نسبت ظرفیت پالایش به استخراج در کشورهای مختلف.
• بررسی تأثیر انتقال فناوریهای سبز (که به شدت به مس وابستهاند) بر تقاضای آینده و گلوگاههای پالایشی.
📌 جمعبندی نهایی:
تسلط 56 درصدی چین بر ظرفیت پالایش مس غولهای جهان، یک اهرم فشار استراتژیک قدرتمند در دست پکن است. این موضوع نشان میدهد که در دنیای مدرن، کنترل زنجیره ارزش و فرآیندهای تبدیل، اغلب مهمتر از مالکیت منابع خام است. سرمایهگذاران و تحلیلگران باید این تغییر ساختاری «حرکت از غرب به شرق» را در استراتژیهای بلندمدت خود برای کامودیتیها لحاظ کنند.
دادههای کلیدی ظرفیت پالایش مس (2025):
⏺ ظرفیت کل 21 پالایشگاه بزرگ: 11,396 هزار تن (kt)
⏺ ظرفیت پالایش چین: 6,350 هزار تن (56 درصد از کل)
⏺ هند: 1,000 هزار تن
⏺ شیلی: 890 هزار تن
⏺ اندونزی: 480 هزار تن
⏺ روسیه و ژاپن: هر کدام 460 هزار تن
⏺ ایالات متحده و جمهوری دموکراتیک ⏺ کنگو: هر کدام 450 هزار تن
⏺ کره جنوبی: 440 هزار تن
⏺ آلمان: 416 هزار تن
💡 تحلیل فاندامنتال و پیامدهای ژئوپلیتیک:
1️⃣ تمایز حیاتی بین استخراج و پالایش:
بسیاری از کشورها مانند شیلی و کنگو دارای معادن غنی مس هستند، اما برای تبدیل سنگ معدن به مس با خلوص بالا (کاتد)، به ظرفیتهای پالایشی نیاز دارند. چین با در اختیار داشتن بیش از نیمی از این ظرفیت در مقیاس بزرگ، گلوگاه اصلی زنجیره تأمین جهانی مس را کنترل میکند.
2️⃣ آسیبپذیری زنجیره تأمین جهانی:
هرگونه اختلال در ظرفیت پالایش چین، اعم از محدودیتهای زیستمحیطی، تنشهای تجاری یا سیاستهای داخلی، میتواند منجر به کمبود شدید مس تصفیهشده در بازارهای جهانی و جهش قیمتها شود.
3️⃣ تغییر مرکز ثقل از غرب به شرق:
همانطور که در بازار طلا مشاهده میشود، مرکز ثقل کامودیتیها و داراییهای فیزیکی در حال حرکت از غرب به شرق است. خروج بخشی از ظرفیت پالایش از اروپا و آمریکا و تمرکز آن در آسیا (بهویژه چین و هند)، نشاندهنده یک تغییر ساختاری بلندمدت در اقتصاد جهانی است.
📈 استراتژیهای پیشنهادی:
برای سرمایهگذاران:
• توجه به شرکتهای معدنی و پالایشی که دارای ظرفیتهای مستقل خارج از چین هستند.
• در نظر گرفتن مس بهعنوان یک دارایی استراتژیک در سبد کامودیتیها، مشابه طلا و نقره.
برای معاملهگران:
• رصد اخبار مربوط به سیاستهای صنعتی چین و محدودیتهای صادراتی.
• استفاده از نوسانات قیمت مس (XCU) برای معاملات میانمدت بر اساس دادههای موجودی انبارها.
برای تحلیل کلان:
• پایش نسبت ظرفیت پالایش به استخراج در کشورهای مختلف.
• بررسی تأثیر انتقال فناوریهای سبز (که به شدت به مس وابستهاند) بر تقاضای آینده و گلوگاههای پالایشی.
📌 جمعبندی نهایی:
تسلط 56 درصدی چین بر ظرفیت پالایش مس غولهای جهان، یک اهرم فشار استراتژیک قدرتمند در دست پکن است. این موضوع نشان میدهد که در دنیای مدرن، کنترل زنجیره ارزش و فرآیندهای تبدیل، اغلب مهمتر از مالکیت منابع خام است. سرمایهگذاران و تحلیلگران باید این تغییر ساختاری «حرکت از غرب به شرق» را در استراتژیهای بلندمدت خود برای کامودیتیها لحاظ کنند.