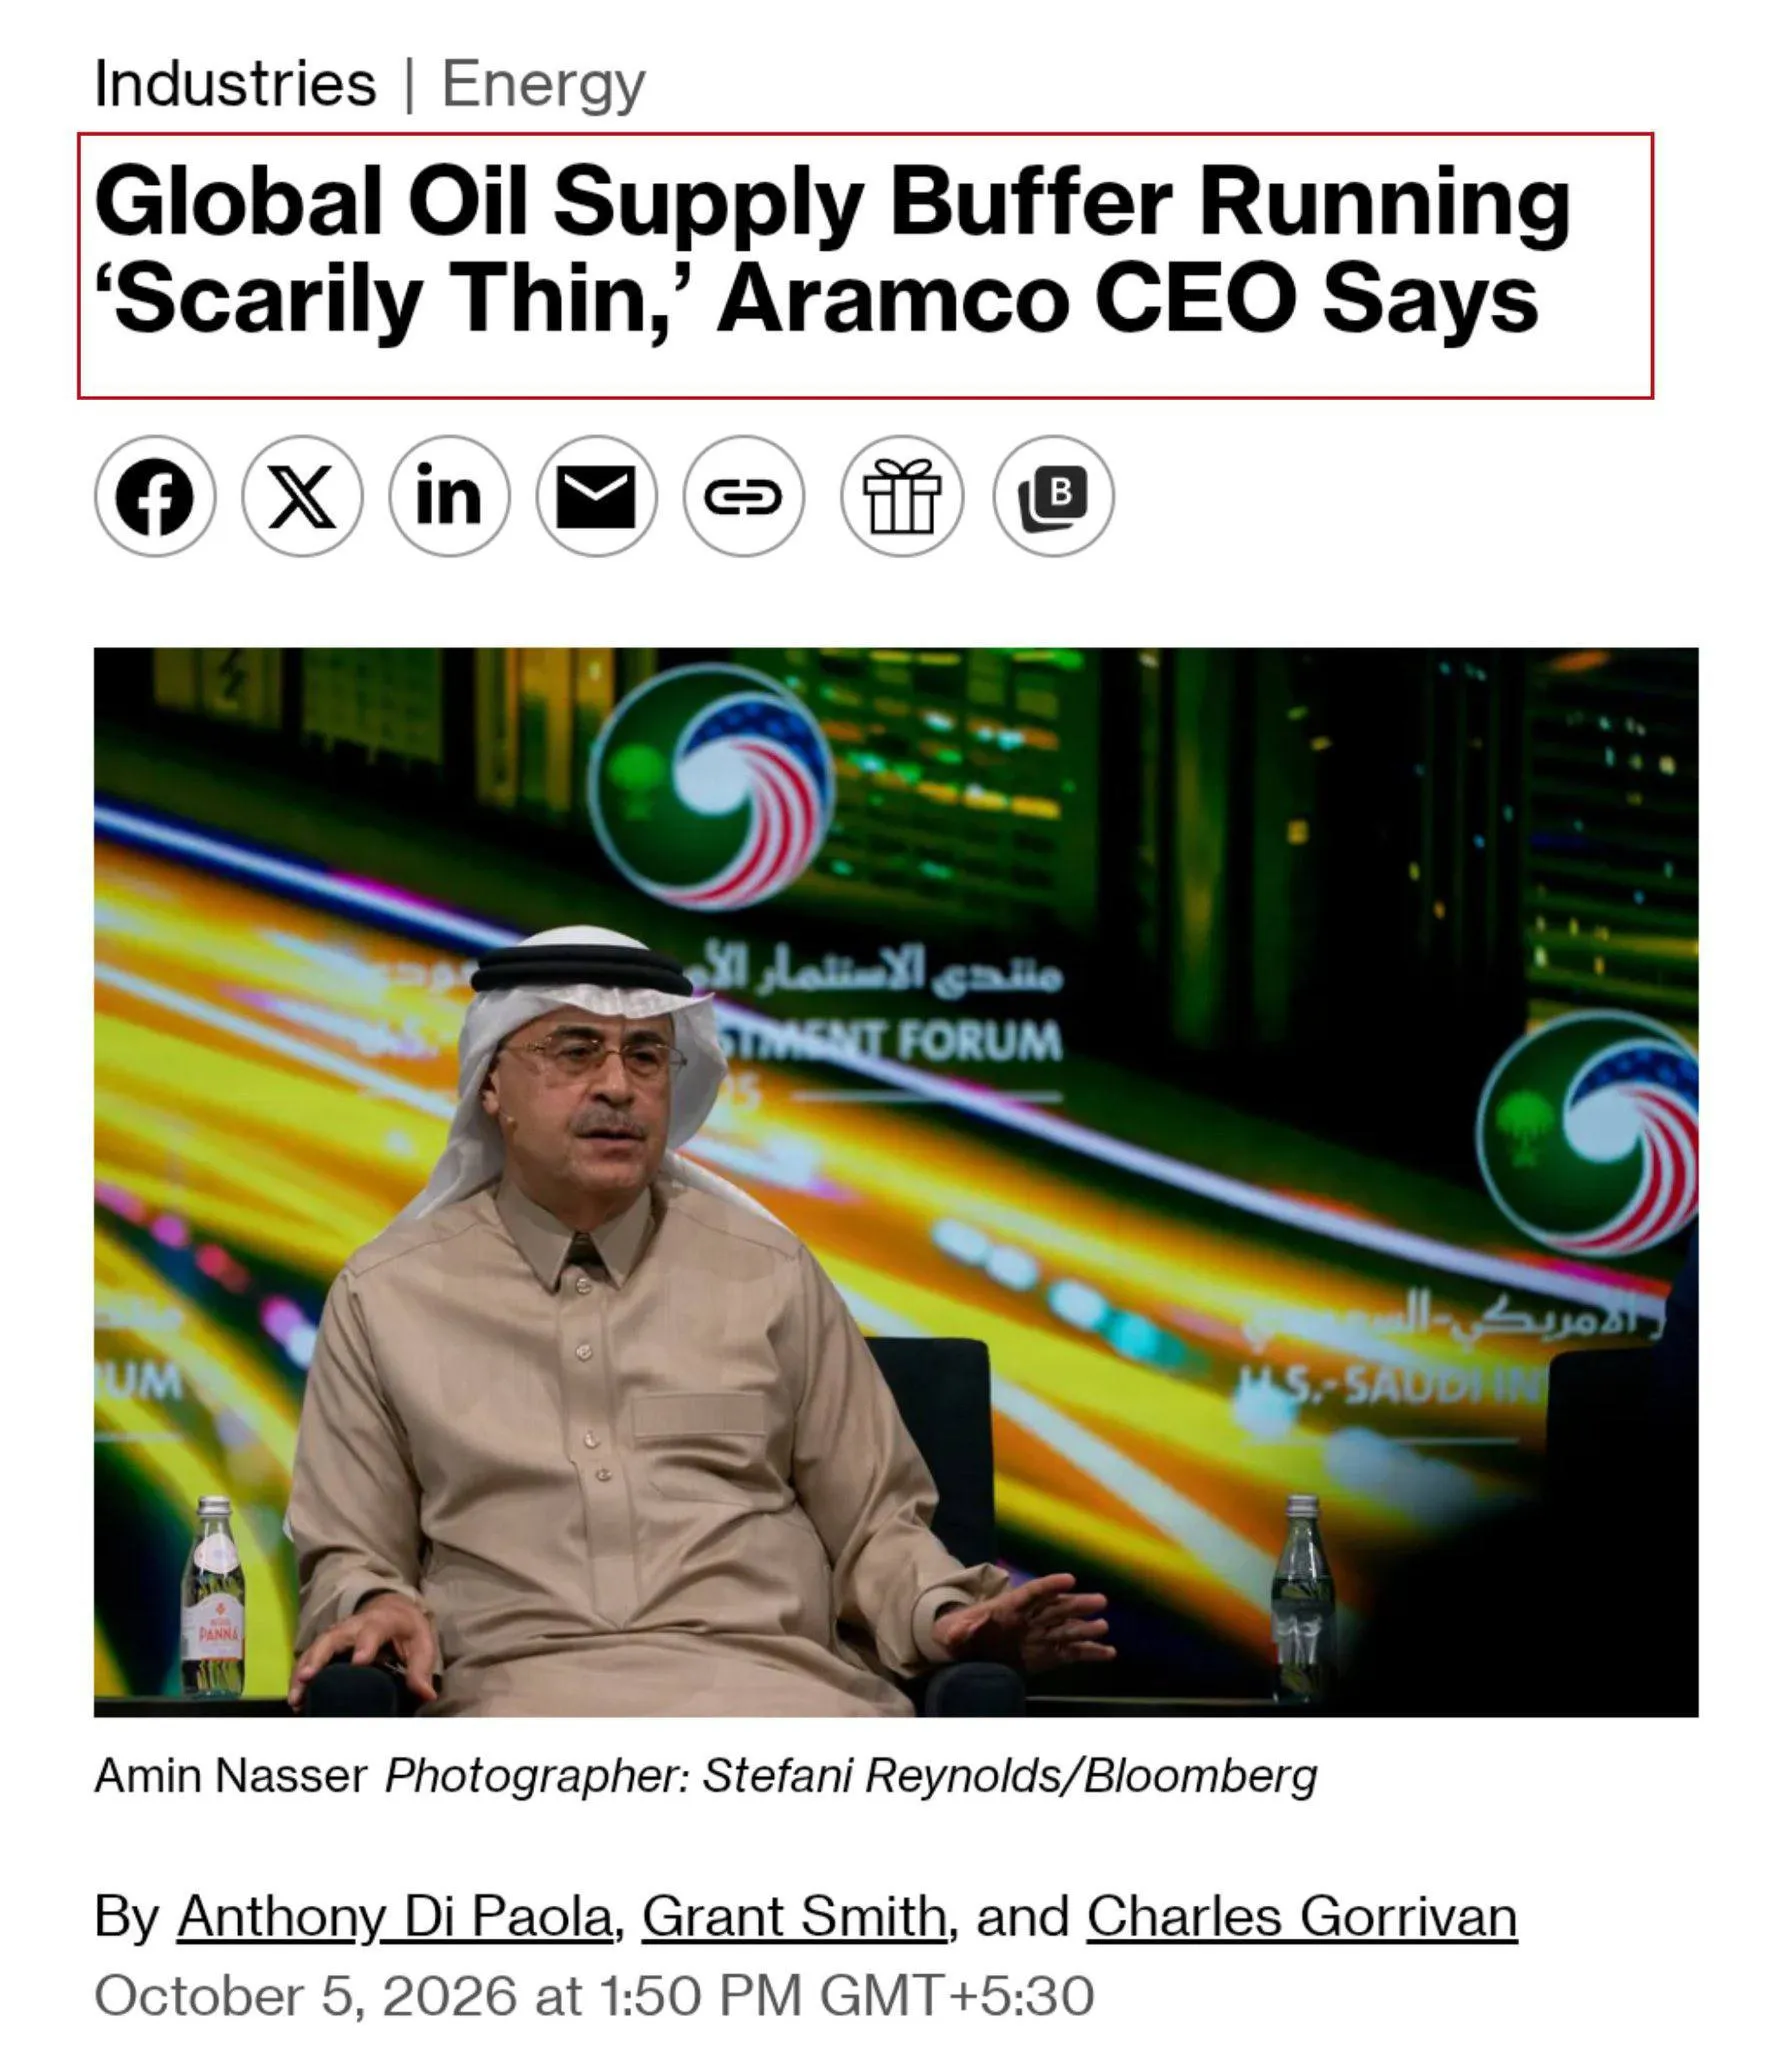
👤 امین ناصر، مدیرعامل شرکت آرامکو، در جدیدترین مصاحبه خود با بلومبرگ هشدار داده است که ضربهگیر عرضه نفت در جهان (Global Oil Supply Buffer) به شکل «ترسناکی» باریک شده است. بر اساس این گزارش، از زمان شروع درگیریهای اخیر ژئوپلیتیک، نزدیک به 3 میلیارد بشکه از عرضه جهانی نفت از بین رفته است. علاوه بر این، از حدود 6 میلیارد بشکه ذخایر تجاری موجود، بخش عمدهای عملاً غیرقابل استفاده است و با توجه به مصرف روزانه بیش از 100 میلیون بشکه در جهان، حاشیه امن بازار به حداقل رسیده است. وی تأکید کرده که حتی در صورت بازگشایی کامل تنگه هرمز، بازسازی این ذخایر همزمان با تأمین نیاز روزانه جهان، حداقل 2 سال زمان خواهد برد.
💡 تحلیل ساختار فاندامنتال و پیامدهای بازار:
1️ توهم ظرفیت مازاد و ذخایر تجاری:
اگرچه روی کاغذ 6 میلیارد بشکه ذخایر تجاری وجود دارد، اما واقعیت فیزیکی بازار نشان میدهد که بخش بزرگی از این نفت یا در مکانهای نامناسبی ذخیره شده، یا گرید (کیفیت) آن با نیاز پالایشگاهها همخوانی ندارد و یا بهعنوان حداقل موجودی استراتژیک تأسیسات، غیرقابل برداشت است. این موضوع ظرفیت واقعی پاسخگویی به شوکهای عرضه را به شدت کاهش میدهد.
2️⃣ آسیبپذیری در برابر شوکهای ژئوپلیتیک:
با مصرف روزانه بالای 100 میلیون بشکه، هرگونه اختلال حتی جزئی در زنجیره تأمین (مانند تنشهای خاورمیانه یا تنگه هرمز) میتواند به سرعت به یک بحران انرژی تبدیل شود، زیرا هیچ پشتوانه مازادی برای جبران فوری کسری وجود ندارد.
3️⃣ فرآیند زمانبر بازسازی ذخایر:
اظهارات مدیرعامل آرامکو مبنی بر نیاز به 2 سال برای بازسازی ذخایر (حتی در سناریوی خوشبینانه بازگشایی کامل مسیرهای دریایی)، نشاندهنده عمق فاجعه در زیرساختهای لجستیک و انبارش نفت است. این یعنی بازار برای یک دوره میانمدت طولانی در حالت «لبه تیغ» باقی خواهد ماند.
4️⃣ تأثیر بر تورم جهانی و بازارهای مالی:
باریک شدن حاشیه امن عرضه نفت، پتانسیل جهش قیمت انرژی و در نتیجه تشدید تورم جهانی را افزایش میدهد. این موضوع دست بانکهای مرکزی را برای کاهش نرخ بهره میبندد و میتواند فشار بر بازارهای سهام و داراییهای ریسکپذیر را تداوم بخشد.
⚠️ سناریوهای محتمل پیشرو:
سناریوی صعودی برای نفت - شوک عرضه و جهش قیمت (احتمال 45%)
• تنشهای ژئوپلیتیک ادامه یابد و کشورهای تولیدکننده نتوانند ظرفیت مازاد واقعی را به بازار تزریق کنند.
• نتیجه: جهش قیمت نفت برنت و WTI به سمت سقفهای جدید، افزایش تورم انرژی و تقویت شاخص دلار.
️ سناریوی پایه - مدیریت عرضه توسط اوپک پلاس و تثبیت قیمت (احتمال 30%)
• اوپک پلاس با افزایش تدریجی تولید و استفاده از حداکثر ظرفیتهای موجود، بازار را مدیریت کند.
• نتیجه: نوسان قیمت نفت در محدودههای بالا اما بدون جهشهای ناگهانی و ترسناک.
🟡 سناریوی محافظهکارانه - تخریب تقاضا به دلیل قیمت بالا (احتمال 15%)
• قیمت نفت به حدی افزایش یابد که منجر به رکود در تقاضای جهانی (Demand Destruction) شود.
• نتیجه: اصلاح قیمت نفت در میانمدت به دلیل کاهش فعالیتهای اقتصادی و صنعتی.
🔴 سناریوی بحرانی - بسته شدن تنگه هرمز و بحران انرژی (احتمال 10%)
• درگیریهای نظامی منجر به مسدود شدن کامل یا جزئی تنگه هرمز شود.
• نتیجه: جهش بیسابقه قیمت نفت، اختلال در زنجیره تأمین جهانی و ورود اقتصاد جهانی به رکود تورمی (Stagflation).
📊 دادههای کلیدی بازار:
⏺ میزان عرضه از دست رفته اخیر: حدود 3 میلیارد بشکه
⏺ حجم ذخایر تجاری موجود: 6 میلیارد بشکه (با قابلیت استفاده محدود)
⏺ مصرف روزانه جهانی نفت: بیش از 100 میلیون بشکه
⏺ زمان مورد نیاز برای بازسازی ذخایر: 2 سال (حتی با بازگشایی کامل تنگه هرمز)
منبع خبر: بلومبرگ (مصاحبه با امین ناصر، مدیرعامل آرامکو)
⏺ تاریخ انتشار: 5 اکتبر 2026
📈 استراتژیهای معاملاتی پیشنهادی:
برای معاملهگران کالا (کامودیتی):
• بررسی موقعیتهای خرید (Long) روی نفت برنت (Brent) و خام آمریکا (WTI) در پولبکها، با در نظر گرفتن ریسکهای ژئوپلیتیک.
• رصد دقیق اخبار تنگه هرمز و تصمیمات اوپک پلاس بهعنوان کاتالیزورهای اصلی نوسانات.
برای سرمایهگذاران بازار سهام و کلان:
• افزایش وزن سهام شرکتهای بزرگ نفتی و انرژی (Energy Sector) در سبد دارایی بهعنوان پوشش ریسک تورم.
• توجه به داراییهای امن سنتی مانند طلا که در محیطهای تورمی و بیثباتی ژئوپلیتیک عملکرد بهتری دارند.
برای تحلیل اقتصاد کلان:
• پایش شاخصهای تورم انرژی و تأثیر آن بر تصمیمات آتی فدرال رزرو و سایر بانکهای مرکزی.
• بررسی گزارشهای هفتگی موجودی نفت (EIA Crude Oil Inventory) برای سنجش واقعی میزان ذخایر در دسترس.
📌 جمعبندی نهایی:
هشدار مدیرعامل آرامکو مبنی بر «ترسناک» بودن باریکی حاشیه امن عرضه نفت، زنگ خطری جدی برای اقتصاد جهانی است. توهم ذخایر تجاری 6 میلیارد بشکهای در برابر واقعیت مصرف 100 میلیون بشکهای روزانه و زمان 2 ساله برای بازسازی، نشان میدهد که بازار انرژی در شکنندهترین حالت خود در سالهای اخیر قرار دارد. برای سرمایهگذاران و معاملهگران، این دادهها تأکیدی بر ضرورت پوشش ریسک (Hedging) در برابر شوکهای تورمی و ژئوپلیتیک است. در چنین محیطی، نوسانات شدید در بازار نفت و داراییهای وابسته به آن کاملاً محتمل و اجتنابناپذیر به نظر میرسد.
💡 تحلیل ساختار فاندامنتال و پیامدهای بازار:
1️ توهم ظرفیت مازاد و ذخایر تجاری:
اگرچه روی کاغذ 6 میلیارد بشکه ذخایر تجاری وجود دارد، اما واقعیت فیزیکی بازار نشان میدهد که بخش بزرگی از این نفت یا در مکانهای نامناسبی ذخیره شده، یا گرید (کیفیت) آن با نیاز پالایشگاهها همخوانی ندارد و یا بهعنوان حداقل موجودی استراتژیک تأسیسات، غیرقابل برداشت است. این موضوع ظرفیت واقعی پاسخگویی به شوکهای عرضه را به شدت کاهش میدهد.
2️⃣ آسیبپذیری در برابر شوکهای ژئوپلیتیک:
با مصرف روزانه بالای 100 میلیون بشکه، هرگونه اختلال حتی جزئی در زنجیره تأمین (مانند تنشهای خاورمیانه یا تنگه هرمز) میتواند به سرعت به یک بحران انرژی تبدیل شود، زیرا هیچ پشتوانه مازادی برای جبران فوری کسری وجود ندارد.
3️⃣ فرآیند زمانبر بازسازی ذخایر:
اظهارات مدیرعامل آرامکو مبنی بر نیاز به 2 سال برای بازسازی ذخایر (حتی در سناریوی خوشبینانه بازگشایی کامل مسیرهای دریایی)، نشاندهنده عمق فاجعه در زیرساختهای لجستیک و انبارش نفت است. این یعنی بازار برای یک دوره میانمدت طولانی در حالت «لبه تیغ» باقی خواهد ماند.
4️⃣ تأثیر بر تورم جهانی و بازارهای مالی:
باریک شدن حاشیه امن عرضه نفت، پتانسیل جهش قیمت انرژی و در نتیجه تشدید تورم جهانی را افزایش میدهد. این موضوع دست بانکهای مرکزی را برای کاهش نرخ بهره میبندد و میتواند فشار بر بازارهای سهام و داراییهای ریسکپذیر را تداوم بخشد.
⚠️ سناریوهای محتمل پیشرو:
سناریوی صعودی برای نفت - شوک عرضه و جهش قیمت (احتمال 45%)
• تنشهای ژئوپلیتیک ادامه یابد و کشورهای تولیدکننده نتوانند ظرفیت مازاد واقعی را به بازار تزریق کنند.
• نتیجه: جهش قیمت نفت برنت و WTI به سمت سقفهای جدید، افزایش تورم انرژی و تقویت شاخص دلار.
️ سناریوی پایه - مدیریت عرضه توسط اوپک پلاس و تثبیت قیمت (احتمال 30%)
• اوپک پلاس با افزایش تدریجی تولید و استفاده از حداکثر ظرفیتهای موجود، بازار را مدیریت کند.
• نتیجه: نوسان قیمت نفت در محدودههای بالا اما بدون جهشهای ناگهانی و ترسناک.
🟡 سناریوی محافظهکارانه - تخریب تقاضا به دلیل قیمت بالا (احتمال 15%)
• قیمت نفت به حدی افزایش یابد که منجر به رکود در تقاضای جهانی (Demand Destruction) شود.
• نتیجه: اصلاح قیمت نفت در میانمدت به دلیل کاهش فعالیتهای اقتصادی و صنعتی.
🔴 سناریوی بحرانی - بسته شدن تنگه هرمز و بحران انرژی (احتمال 10%)
• درگیریهای نظامی منجر به مسدود شدن کامل یا جزئی تنگه هرمز شود.
• نتیجه: جهش بیسابقه قیمت نفت، اختلال در زنجیره تأمین جهانی و ورود اقتصاد جهانی به رکود تورمی (Stagflation).
📊 دادههای کلیدی بازار:
⏺ میزان عرضه از دست رفته اخیر: حدود 3 میلیارد بشکه
⏺ حجم ذخایر تجاری موجود: 6 میلیارد بشکه (با قابلیت استفاده محدود)
⏺ مصرف روزانه جهانی نفت: بیش از 100 میلیون بشکه
⏺ زمان مورد نیاز برای بازسازی ذخایر: 2 سال (حتی با بازگشایی کامل تنگه هرمز)
منبع خبر: بلومبرگ (مصاحبه با امین ناصر، مدیرعامل آرامکو)
⏺ تاریخ انتشار: 5 اکتبر 2026
📈 استراتژیهای معاملاتی پیشنهادی:
برای معاملهگران کالا (کامودیتی):
• بررسی موقعیتهای خرید (Long) روی نفت برنت (Brent) و خام آمریکا (WTI) در پولبکها، با در نظر گرفتن ریسکهای ژئوپلیتیک.
• رصد دقیق اخبار تنگه هرمز و تصمیمات اوپک پلاس بهعنوان کاتالیزورهای اصلی نوسانات.
برای سرمایهگذاران بازار سهام و کلان:
• افزایش وزن سهام شرکتهای بزرگ نفتی و انرژی (Energy Sector) در سبد دارایی بهعنوان پوشش ریسک تورم.
• توجه به داراییهای امن سنتی مانند طلا که در محیطهای تورمی و بیثباتی ژئوپلیتیک عملکرد بهتری دارند.
برای تحلیل اقتصاد کلان:
• پایش شاخصهای تورم انرژی و تأثیر آن بر تصمیمات آتی فدرال رزرو و سایر بانکهای مرکزی.
• بررسی گزارشهای هفتگی موجودی نفت (EIA Crude Oil Inventory) برای سنجش واقعی میزان ذخایر در دسترس.
📌 جمعبندی نهایی:
هشدار مدیرعامل آرامکو مبنی بر «ترسناک» بودن باریکی حاشیه امن عرضه نفت، زنگ خطری جدی برای اقتصاد جهانی است. توهم ذخایر تجاری 6 میلیارد بشکهای در برابر واقعیت مصرف 100 میلیون بشکهای روزانه و زمان 2 ساله برای بازسازی، نشان میدهد که بازار انرژی در شکنندهترین حالت خود در سالهای اخیر قرار دارد. برای سرمایهگذاران و معاملهگران، این دادهها تأکیدی بر ضرورت پوشش ریسک (Hedging) در برابر شوکهای تورمی و ژئوپلیتیک است. در چنین محیطی، نوسانات شدید در بازار نفت و داراییهای وابسته به آن کاملاً محتمل و اجتنابناپذیر به نظر میرسد.