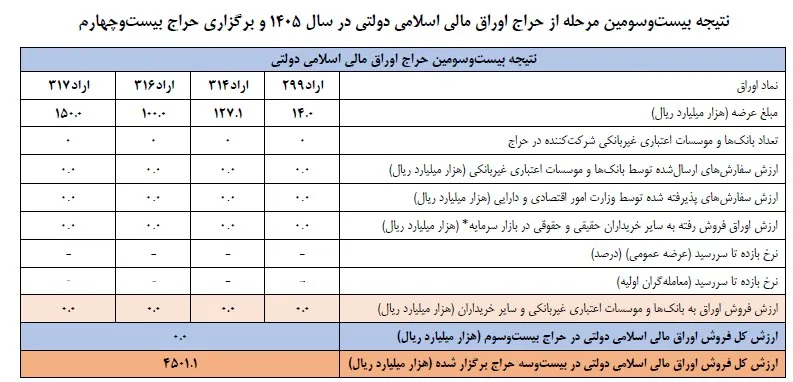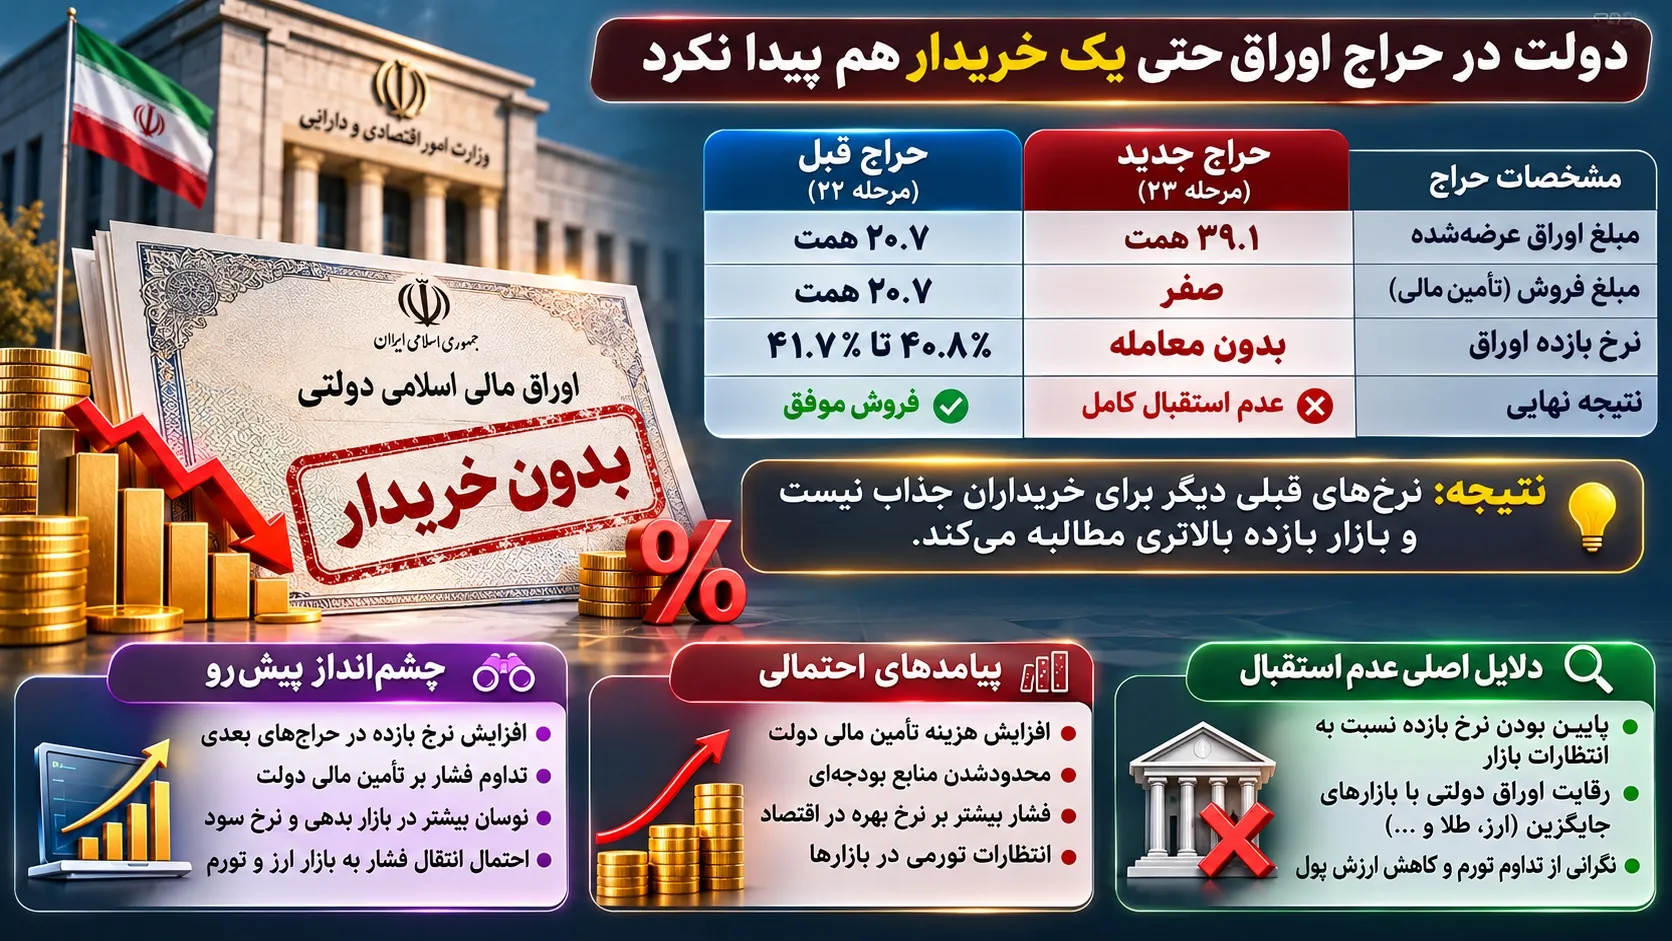
📉 در بیستوسومین حراج اوراق مالی اسلامی دولت در سال ۱۴۰۵، حدود ۳۹.۱ همت اوراق عرضه شد، اما هیچ سفارشی از سوی بانکها، مؤسسات اعتباری یا سایر سرمایهگذاران ثبت نشد و فروش این مرحله به صفر رسید.
این اتفاق در حالی رخ داد که در حراج قبلی، حدود ۲۰.۷ همت اوراق با نرخ بازده ۴۰.۸ تا ۴۱.۷ درصد به فروش رسیده بود.
🔍 تحلیل ساختار فاندامنتال و پیامدهای اقتصادی
۱. افزایش انتظارات بازدهی:
نبود خریدار میتواند نشان دهد نرخهای پیشنهادی اوراق دیگر برای سرمایهگذاران جذاب نیست؛ هرچند شرایط عرضه و محدودیت نقدینگی نیز مؤثرند.
۲. فشار نقدینگی بر بانکها:
کمبود منابع آزاد در شبکه بانکی ممکن است توان خرید اوراق جدید را کاهش داده باشد.
۳. افزایش هزینه تأمین مالی دولت:
اگر این وضعیت ادامه پیدا کند، دولت ممکن است برای جذب سرمایه ناچار به پیشنهاد بازده بالاتر شود؛ موضوعی که هزینه بدهی عمومی را افزایش میدهد.
۴. تأثیر بر بورس و بازار پول:
افزایش بازده اوراق کمریسک میتواند جذابیت نسبی سهام را کاهش دهد و هزینه تأمین مالی شرکتها را بالا ببرد.
۵. پیامدهای تورمی و ارزی:
اگر دولت نتواند کسری بودجه را از طریق فروش اوراق تأمین کند، فشار برای استفاده از منابع جایگزین افزایش مییابد. تأمین کسری از مسیرهای پولی میتواند به رشد نقدینگی و تورم منجر شود.
📊 شاخصهای کلیدی حراج
▫️ ارزش اوراق عرضهشده: ۳۹.۱ همت
▫️ ارزش سفارشهای ثبتشده: صفر
▫️ ارزش فروش حراج: صفر
▫️ نرخ مشارکت نسبت به عرضه: صفر درصد
▫️ فروش حراج قبلی: حدود ۲۰.۷ همت
▫️ بازده اوراق در حراج قبلی: ۴۰.۸ تا ۴۱.۷ درصد
نکته مهم این است که شکست یک حراج بهتنهایی به معنای ورشکستگی دولت یا توقف کامل تأمین مالی نیست.
🎯 جمعبندی
فروش صفر اوراق دولتی یک هشدار درباره وضعیت تقاضا و شرایط تأمین مالی دولت است، اما هنوز نمیتوان آن را نشانه قطعی بحران بدهی دانست.
اگر حراجهای بعدی نیز بدون خریدار بمانند، دولت با انتخاب دشوارتری روبهرو خواهد شد: پذیرش هزینه بالاتر بدهی، کاهش مخارج یا استفاده از منابع مالی جایگزین.
برای ارزیابی شدت بحران، باید نتایج حراجهای آینده، نرخ بازده اوراق و وضعیت نقدینگی بانکها بررسی شود.
این اتفاق در حالی رخ داد که در حراج قبلی، حدود ۲۰.۷ همت اوراق با نرخ بازده ۴۰.۸ تا ۴۱.۷ درصد به فروش رسیده بود.
🔍 تحلیل ساختار فاندامنتال و پیامدهای اقتصادی
۱. افزایش انتظارات بازدهی:
نبود خریدار میتواند نشان دهد نرخهای پیشنهادی اوراق دیگر برای سرمایهگذاران جذاب نیست؛ هرچند شرایط عرضه و محدودیت نقدینگی نیز مؤثرند.
۲. فشار نقدینگی بر بانکها:
کمبود منابع آزاد در شبکه بانکی ممکن است توان خرید اوراق جدید را کاهش داده باشد.
۳. افزایش هزینه تأمین مالی دولت:
اگر این وضعیت ادامه پیدا کند، دولت ممکن است برای جذب سرمایه ناچار به پیشنهاد بازده بالاتر شود؛ موضوعی که هزینه بدهی عمومی را افزایش میدهد.
۴. تأثیر بر بورس و بازار پول:
افزایش بازده اوراق کمریسک میتواند جذابیت نسبی سهام را کاهش دهد و هزینه تأمین مالی شرکتها را بالا ببرد.
۵. پیامدهای تورمی و ارزی:
اگر دولت نتواند کسری بودجه را از طریق فروش اوراق تأمین کند، فشار برای استفاده از منابع جایگزین افزایش مییابد. تأمین کسری از مسیرهای پولی میتواند به رشد نقدینگی و تورم منجر شود.
📊 شاخصهای کلیدی حراج
▫️ ارزش اوراق عرضهشده: ۳۹.۱ همت
▫️ ارزش سفارشهای ثبتشده: صفر
▫️ ارزش فروش حراج: صفر
▫️ نرخ مشارکت نسبت به عرضه: صفر درصد
▫️ فروش حراج قبلی: حدود ۲۰.۷ همت
▫️ بازده اوراق در حراج قبلی: ۴۰.۸ تا ۴۱.۷ درصد
نکته مهم این است که شکست یک حراج بهتنهایی به معنای ورشکستگی دولت یا توقف کامل تأمین مالی نیست.
🎯 جمعبندی
فروش صفر اوراق دولتی یک هشدار درباره وضعیت تقاضا و شرایط تأمین مالی دولت است، اما هنوز نمیتوان آن را نشانه قطعی بحران بدهی دانست.
اگر حراجهای بعدی نیز بدون خریدار بمانند، دولت با انتخاب دشوارتری روبهرو خواهد شد: پذیرش هزینه بالاتر بدهی، کاهش مخارج یا استفاده از منابع مالی جایگزین.
برای ارزیابی شدت بحران، باید نتایج حراجهای آینده، نرخ بازده اوراق و وضعیت نقدینگی بانکها بررسی شود.