

🌍 چشمانداز اقتصاد جهانی: شوک خاورمیانه و پیامدهای آن
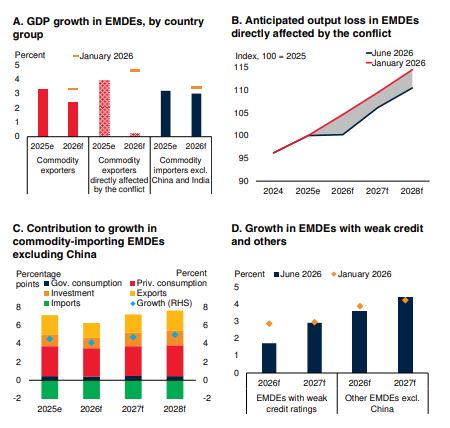
اقتصاد جهانی در سال ۲۰۲۶ با یک شوک بزرگ و تاریخی ناشی از درگیریهای خاورمیانه مواجه شده است. این درگیریها باعث اختلال شدید در جریان انرژی و کالا، به ویژه از طریق تنگه هرمز، افزایش چشمگیر قیمتها، فشارهای تورمی جدید و تشدید انتظارات برای سیاستهای پولی انقباضی شده است. رشد جهانی در سال ۲۰۲۶ به ۲.۵ درصد کاهش مییابد که ضعیفترین نرخ از زمان همهگیری کووید-۱۹ است. انتظار میرود در سالهای ۲۰۲۷-۲۰۲۸ با بهبود عرضه انرژی، کاهش تورم و از سرگیری تسهیل پولی، رشد به ۲.۸ درصد بازیابد.
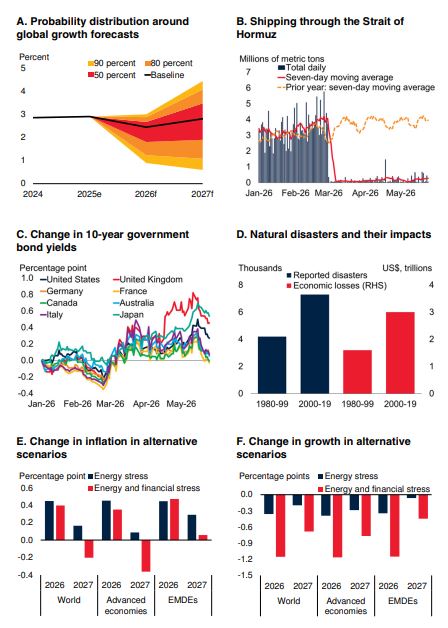
قبل از شروع درگیریها، فعالیت جهانی بر پایه رشد قوی در برخی اقتصادهای بزرگ و تجارت جهانی بهتر از انتظار، حمایت میشد. اما اکنون حدود دو سوم اقتصادهای جهان با چشمانداز رشد ضعیفتری مواجهاند. قیمت کالاها در سال ۲۰۲۶ حدود ۲۲ درصد افزایش مییابد که در تضاد با کاهش ۷ درصدی پیشبینی شده در ژانویه است. نفت برنت به طور میانگین ۹۴ دلار در هر بشکه خواهد بود و قیمت گاز طبیعی در اروپا حدود ۳۰ درصد افزایش مییابد.
📉 بازارهای نوظهور و اقتصادهای در حال توسعه (EMDEs)
رشد در بازارهای نوظهور و اقتصادهای در حال توسعه در سال ۲۰۲۶ به ۳.۶ درصد کاهش مییابد که ۰.۴ واحد درصد کمتر از پیشبینی ژانویه است. رشد درآمد سرانه در این کشورها به ضعیفترین سطح خود از زمان همهگیری میرسد. سطح درآمد سرانه در EMDEها (به استثنای چین و هند) تا پس از سال ۲۰۲۸ به سطح پیش از همهگیری باز نخواهد گشت که نشاندهنده از دست رفتن تقریباً یک دهه همگرایی درآمدی با اقتصادهای پیشرفته است.
چشمانداز برای کشورهای کمدرآمد (LICs) نیز به طور قابل توجهی وخیمتر شده است. درگیریها آسیبپذیریهای از پیش موجود، از جمله ناامنی غذایی، تورم بالا و فضای مالی محدود را تشدید کرده است. ناامنی غذایی در حال افزایش است و تعداد افراد مواجه با ناامنی غذایی شدید میتواند تا ۷۰ میلیون نفر دیگر تا پایان سال ۲۰۲۸ افزایش یابد.
⚠️ هشدار: سناریوهای استرس انرژی و مالی
ریسکها به شدت نزولی هستند. در صورت تشدید اختلالات عرضه انرژی و همراه شدن آن با استرس مالی شدید، رشد جهانی میتواند به ۱.۳ درصد در سال ۲۰۲۶ سقوط کند و تورم جهانی به ۴.۴ درصد افزایش یابد. این سناریو شامل بسته شدن طولانیمدت تنگه هرمز، کاهش شدید اعتماد به نفس بازارهای مالی و فرار سرمایه است که فشار شدیدی بر کشورهای واردکننده انرژی و بازارهای آسیبپذیر وارد میکند.
🤖 هوش مصنوعی و آینده رشد جهانی
هوش مصنوعی (AI) میتواند به عنوان یک کاتالیزور برای رشد اقتصادی در زمانی که اقتصاد جهانی با کاهش ساختاری مواجه است، عمل کند. در کوتاهمدت، AI عمدتاً از طریق افزایش سرمایهگذاری (به ویژه در اقتصادهای پیشرفته) رشد را تقویت میکند. در میانمدت، مهمترین سهم آن از رشد سریعتر بهرهوری خواهد بود. سناریوها نشان میدهند که در صورت مدیریت خوب و به حداکثر رساندن پتانسیل آن، رشد جهانی در دهه ۲۰۳۰ میتواند از میانگین دهه ۲۰۰۰ فراتر رود و به قویترین دوره رشد از دهه ۱۹۷۰ تبدیل شود.
⚠️ خطر شکاف دیجیتال و نابرابری
کشورهای در حال توسعه کمتر از یکچهارم ظرفیت جهانی مراکز داده را در اختیار دارند و ۲۴ اقتصاد فقیر جهان کمتر از ۰.۱ درصد را شامل میشوند. مدلهای پیشرو AI نیز دارای نقطه کور زبانی هستند و نیمی از مردم جهان در دادههای آموزشی آنها به خوبی نماینده نشدهاند. بدون پر کردن این شکافها، انقلاب AI میتواند فاصله بین کشورهای غنی و فقیر را افزایش دهد. راهحلهای "Small AI" که برای دستگاههای محلی و بدون نیاز به اتصال اینترنت قوی طراحی شدهاند، میتوانند برای EMDEها حیاتی باشند.
💼 آزادسازی سرمایهگذاری خصوصی
سرمایهگذاری خصوصی برای رشد پایدار و ایجاد شغل حیاتی است، اما رشد آن در EMDEها از دهه ۲۰۰۰ به طور مداوم کاهش یافته است. در نیمه اول دهه ۲۰۲۰، رشد سرمایهگذاری خصوصی به طور میانگین ۲.۷ درصد در سال بوده که کمتر از نصف میانگین ۷ درصدی دهه ۲۰۱۰ است. موانع اصلی شامل زیرساختهای ناکافی، ریسک و عدم قطعیت بالا، و دسترسی محدود به تامین مالی است.
برای معکوس کردن این روند، سیاستها باید بر تقویت زیرساختهای پایه، بهبود محیط کسبوکار، و تسهیل دسترسی به تامین مالی متمرکز شوند. بستههای اصلاحی جامع که زیرساختها، تامین مالی، مقررات و نهادها را ترکیب میکنند، بیشترین تأثیر را در افزایش سرمایهگذاری خصوصی دارند. تاریخچه کشورهایی مانند کلمبیا، هند و کره جنوبی نشان میدهد که تثبیت اقتصاد کلان و اصلاحات ساختاری میتواند منجر به دورههای شتابیافته در رشد سرمایهگذاری خصوصی شود.
🌐 چشمانداز منطقهای
🌏 شرق آسیا و اقیانوسیه (EAP)
رشد در این منطقه به ۴.۲ درصد در سال ۲۰۲۶ کاهش مییابد. چین به دلیل تعدیل بخش مسکن، بازار کار ضعیف و اعتماد به نفس پایین مصرفکننده، با کاهش رشد به ۴.۲ درصد مواجه است. با این حال، به دلیل ذخایر نفتی قابل توجه، سهم بالای انرژی تجدیدپذیر و سقف قیمت سوخت، تأثیر شوک انرژی تا حد زیادی تعدیل میشود. در خارج از چین، رشد به ۴.۴ درصد میرسد که تحت تأثیر تقاضای قوی برای محصولات الکترونیکی و نیمههادی مرتبط با AI است. کشورهای جزیرهای اقیانوس آرام به دلیل وابستگی به گردشگری و هزینههای بالاتر انرژی، با چالشهای بیشتری مواجهاند.
🌍 اروپا و آسیای مرکزی (ECA)
رشد در این منطقه به ۲.۱ درصد در سال ۲۰۲۶ کند میشود. اکثر اقتصادها واردکننده خالص انرژی هستند و با باد مخالف افزایش قیمت کالاها مواجهاند. در روسیه، درآمدهای نفتی بالاتر عمدتاً به سمت تثبیت مالی هدایت میشود و رشد به ۰.۸ درصد محدود میشود. تورم تحت تأثیر قیمتهای انرژی و غذا افزایش مییابد و سیاست پولی محدود باقی میماند. کسریهای مالی به دلیل هزینههای دفاعی و یارانههای انرژی تشدید میشود.
🌎 آمریکای لاتین و کارائیب (LAC)
رشد به ۲.۲ درصد در سال ۲۰۲۶ کاهش مییابد. مسیرهای سیاست پولی به دلیل پویاییهای تورمی متفاوت در هر کشور، بیشتر واگرا شدهاند. صادرکنندگان خالص انرژی (مانند برزیل و کلمبیا) از قیمتهای بالاتر سود میبرند، در حالی که واردکنندگان با هزینههای بالاتر و فشارهای تورمی مواجهاند. مکزیک تحت تأثیر تقاضای خارجی ضعیف و عدم قطعیت تجاری (به ویژه مذاکرات USMCA) قرار دارد. گویانا به دلیل تولید نفت، رشد استثنایی ۱۶.۳ درصدی را تجربه میکند.
🕌 خاورمیانه، شمال آفریقا، افغانستان و پاکستان (MNA)
این منطقه بیشترین ضربه را از درگیریها دیده است. رشد به ۱.۶ درصد در سال ۲۰۲۶ کاهش مییابد (کاهش ۲.۷ واحد درصدی نسبت به پیشبینی ژانویه). صادرکنندگان هیدروکربن در خاورمیانه با کاهش شدید تولید و اختلال در تجارت مواجهاند. رشد در این گروه به ۰.۳ درصد میرسد. عراق، کویت و قطر با کاهش شدید رشد به دلیل تخریب زیرساختها و کاهش درآمدهای هیدروکربنی مواجهاند. عربستان سعودی به دلیل توانایی تغییر مسیر صادرات نفت از طریق خط لوله شرق-غرب، کاهش ملایمتری را تجربه میکند.
🕌 آسیای جنوبی (SAR)
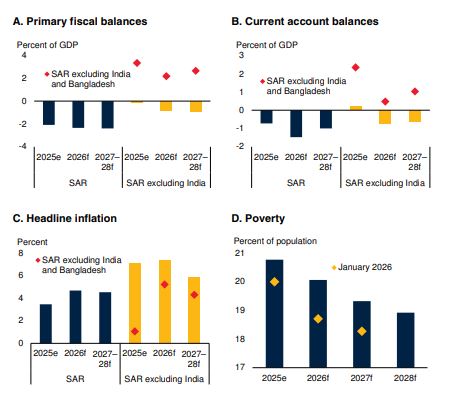
رشد به ۶.۳ درصد در سال ۲۰۲۶ کاهش مییابد. هند با رشد ۶.۶ درصدی همچنان موتور محرک منطقه است، اگرچه تقاضای خصوصی به دلیل هزینههای بالاتر انرژی کند شده است. در بنگلادش و نپال، عدم قطعیت داخلی و هزینههای بالاتر ورودی فعالیتها را محدود کرده است. کسریهای مالی و حساب جاری به دلیل هزینههای واردات انرژی، کاهش گردشگری و حوالههای ارسالی تشدید میشود. تورم به دلیل افزایش هزینههای انرژی و حملونقل افزایش مییابد.
🌍 جنوب صحرای آفریقا (SSA)
رشد به ۴.۰ درصد در سال ۲۰۲۶ کاهش مییابد. صادرکنندگان نفت (مانند آنگولا و نیجریه) از قیمتهای بالاتر سود میبرند، اما اکثر اقتصادها واردکننده انرژی هستند و با تورم بالاتر، به ویژه در بخش غذا، مواجهاند. ناامنی غذایی در اقتصادهای آسیبپذیر و درگیر تضاد (FCS) در بالاترین سطح خود باقی میماند. شیوع سومین همهگیری بزرگ ابولا در جهان در جمهوری دموکراتیک کنگو و اوگاندا، شرایط بشردوستانه و بهداشت عمومی را تحت فشار قرار داده است. کاهش کمکهای توسعه رسمی (ODA) چالشها را تشدید میکند.
👶 کشورهای کمدرآمد (LICs)
رشد در LICs به ۵.۴ درصد در سال ۲۰۲۶ میرسد. درگیریهای خاورمیانه با افزایش قیمت انرژی و کود، تورم را تشدید کرده و ناامنی غذایی را افزایش داده است. ۱۹ مورد از ۲۴ کشور کمدرآمد همچنان برای تأمین غذای خود به کمکهای خارجی وابستهاند. رشد سرانه برای کاهش فقر کافی نیست و جمعیت رو به رشد نیاز مبرم به ایجاد شغل دارد. فضای مالی به دلیل بدهی بالا و دسترسی محدود به تامین مالی، به شدت محدود است.
💰 چالش فزاینده: بدهی حاکمیتی و نرخ بهره در EMDEs
افزایش بدهی دولتها در EMDEs به یک چالش کلیدی تبدیل شده است. بدهی دولت از کمتر از ۴۰ درصد تولید ناخالص داخلی در سال ۲۰۱۰ به بیش از ۷۰ درصد در سال ۲۰۲۴ رسیده است. هزینههای خدمات بدهی از ۶ درصد درآمدهای دولت در سال ۲۰۱۰ به ۱۱ درصد در سال ۲۰۲۵ افزایش یافته است. این امر منابع را از سرمایهگذاریهای زیرساختی، خدمات عمومی و شبکههای ایمنی اجتماعی منحرف میکند.
📊 رابطه غیرخطی بدهی و نرخ بهره
رابطه بین بدهی و نرخ بهره غیرخطی است؛ هرچه نسبت بدهی به تولید ناخالص داخلی بالاتر میرود، افزایش بیشتر بدهی منجر به جهشهای بزرگتری در نرخ بهره و اسپردهای اعتباری میشود. برای مثال، وقتی بدهی حدود ۴۵ درصد تولید ناخالص داخلی است، افزایش ۱ واحد درصدی بدهی با افزایش ۸ واحد پایه در اسپردهای حاکمیتی همراه است. اما وقتی بدهی به ۸۰ درصد میرسد، همان افزایش ۱ واحد درصدی، اسپردها را ۲۶ واحد پایه افزایش میدهد. کاهش ۱ واحد درصدی بدهی میتواند هزینههای بهره سالانه را حدود ۰.۱ تا ۰.۳ درصد تولید ناخالص داخلی کاهش دهد.
⚠️ نقش آسیبپذیریها و بدهی پنهان
افزایش بدهی منجر به افزایش حتی بیشتر نرخ بهره در کشورهایی با سابقه نکول، رتبههای اعتباری پایین، وضعیت بازار مرزی، اتکای شدید به بدهی کوتاهمدت و حاکمیت ضعیف میشود. همچنین، آشکارسازی بدهیهای پنهان (مانند آنچه در موزامبیک و سنگال رخ داد) منجر به افزایش شدید و پایدار اسپردهای حاکمیتی میشود، زیرا بازارها نه تنها بدهی جدید، بلکه عدم شفافیت و حاکمیت ضعیف را نیز مجازات میکنند.
🛢️ نوسانات: سیاست مالی و نوسانات قیمت کالا
اختلالات بزرگ در بازار کالا، به ویژه ناشی از درگیریهای خاورمیانه، چالشهای مالی مداوم در EMDEs صادرکننده کالا را برجسته کرده است. از سال ۲۰۰۰، موقعیتهای مالی در این اقتصادها به دلیل درآمدهای پایینتر و پرنوسان و انباشت محدود بافر در زمانهای خوب، ضعیفتر از سایر EMDEs بوده است. صادرکنندگان انرژی بیشترین وابستگی به درآمدهای منابع را دارند و به شدت در معرض نوسانات قیمت قرار دارند.
📈 چرخههای قیمت و واکنشهای مالی
افزایش ۱ درصدی قیمت کالاها، هم درآمدها و هم مخارج اولیه را پس از پنج سال حدود ۰.۴ درصد افزایش میدهد که نشان میدهد درآمدهای بادآورده به تدریج خرج میشوند تا اینکه پسانداز شوند. در صادرکنندگان انرژی و فلزات، موازنههای اولیه در زمان رونق تقویت شده و در زمان رکود ضعیف میشوند و مخارج اصلی نسبتاً مهار شده باقی میماند. اما در صادرکنندگان محصولات کشاورزی، مخارج در زمان رونق افزایش مییابد که منجر به انباشت پایدارتر بدهی میشود.
🏛️ چارچوبهای سیاست مالی
صندوقهای ثروت ملی (SWFs) و قواعد مالی به هموارسازی مخارج در طول چرخههای کالا در برخی کشورها کمک کردهاند، اما در برابر فشارهای شدید مخارج پس از شوکهای قیمت کالا، حفاظت محدودی ارائه میدهند. در صادرکنندگان انرژی، SWFها با رشد مخارج محدودتر در زمان رونق مرتبط هستند. در صادرکنندگان فلزات، قواعد مالی به عنوان لنگر میانمدت عمل میکنند. با این حال، کیفیت نهادی نقش تعیینکنندهای دارد؛ کشورهای با نهادهای قویتر، واکنشهای مخارجی مهارشدهتری به شوکهای قیمت کالا نشان میدهند.
🔑 اولویتهای سیاستی و راهکارها
- 🌐 همکاری جهانی: تضمین امنیت انرژی و غذا، تقویت سیستم تجاری چندجانبه و پیشبرد گذار انرژی با افزایش سرمایهگذاری در انرژیهای تجدیدپذیر. گزارش کامل بانک جهانی
- ⚖️ تعادل سیاستهای داخلی: بانکهای مرکزی باید بین کنترل تورم و حمایت از فعالیتهای اقتصادی تعادل ایجاد کنند و در برابر ریسکهای بیثباتی مالی هوشیار باشند.
- 💵 تثبیت مالی: بسیج درآمدهای داخلی از طریق گسترش پایه مالیاتی، کارآمدتر کردن مخارج عمومی، حذف یارانههای ناکارآمد سوخت فسیلی و مدیریت بهتر بدهی برای حفظ فضای مالی.
- 💼 ایجاد اشتغال: سرمایهگذاری در سرمایه فیزیکی، انسانی و دیجیتال، تقویت محیط کسبوکار و تسهیل سرمایهگذاری بخش خصوصی برای مقابله با چالش اشتغال ۱.۲ میلیارد جوانی که تا سال ۲۰۳۵ به سن کار میرسند.
- 🔄 تنوعبخشی اقتصادی: به ویژه برای صادرکنندگان انرژی، برای کاهش وابستگی به درآمدهای ناپایدار منابع و ساختن اقتصادهای مقاومتر در برابر گذار کمکربن.
- 🛡️ تقویت چارچوبهای مالی: استفاده از قواعد مالی تنظیمشده برای چرخههای کالا، صندوقهای ثروت ملی با حاکمیت قوی، و شورای مالی مستقل برای افزایش شفافیت و پاسخگویی.
🇮🇷 جمهوری اسلامی ایران: وضعیت اقتصادی و چشمانداز
در میان کشورهای صادرکننده هیدروکربن، درگیریهای خاورمیانه فعالیتهای اقتصادی جمهوری اسلامی ایران را که از پیش تضعیف شده بود، تشدید کرده است. این وضعیت در پی تشدید تحریمها و افزایش ناآرامیهای اجتماعی رخ داده است. ایران در فهرست طبقهبندیهای این گزارش، در گروه کشورهای صادرکننده کالا، بهویژه در بخش انرژی (هیدروکربن) قرار گرفته است. همچنین، ایران به عنوان یکی از کشورهای منطقه خاورمیانه در تحلیلهای وابستگی به واردات انرژی لحاظ شده است.
📊 روند رشد تولید ناخالص داخلی (GDP)
بر اساس دادههای آماری ارائهشده در این گزارش، روند رشد تولید ناخالص داخلی ایران بر پایه سال مالی به شرح زیر است:
- سال مالی ۲۰۲۳/۲۴: ۵.۳ درصد
- سال مالی ۲۰۲۴/۲۵: ۳.۷ درصد
- سال مالی ۲۰۲۵/۲۶ (تخمینی): ۲.۸- درصد
همچنین برآوردهای فصلی (تغییرات سال به سال) نشان میدهند که رشد اقتصادی در فصلهای اخیر به این صورت بوده است:
- سهماهه چهارم ۲۰۲۴: ۴.۲ درصد
- سهماهه اول ۲۰۲۵: ۳.۱ درصد
- سهماهه دوم ۲۰۲۵: ۲.۵- درصد
- سهماهه سوم ۲۰۲۵: ۰.۶ درصد
- سهماهه چهارم ۲۰۲۵: ۲.۲ درصد
⚠️ عدم قطعیت بالا و توقف پیشبینیها
به دلیل درجه بالایی از عدم قطعیت، پیشبینیهای کلان اقتصادی برای جمهوری اسلامی ایران پس از سال مالی ۲۰۲۵/۲۶ در این گزارش لحاظ نشده و مستثنی گردیده است. این استثنا شامل پیشبینیهای سالانه و فصلی برای دورههای آتی میشود.
📰NEWS
 تحليل تکنيکال ارز دیجیتال زاما Zama با نماد ZAMA
 اوراق خزانه داری آمریکا
 ارز دیجیتال ایوتکس IOTeX در یک نگاه
 تحليل تکنيکال ارز مث Math با نماد MATH
 تحليل ارز تروفی TrueFi با نماد TRU
 تحليل تکنيکال سهام شرکت مایکرون تکنولوژی Micron Technology Inc با نماد MU
 رقابت تجاری آمریکا و چین