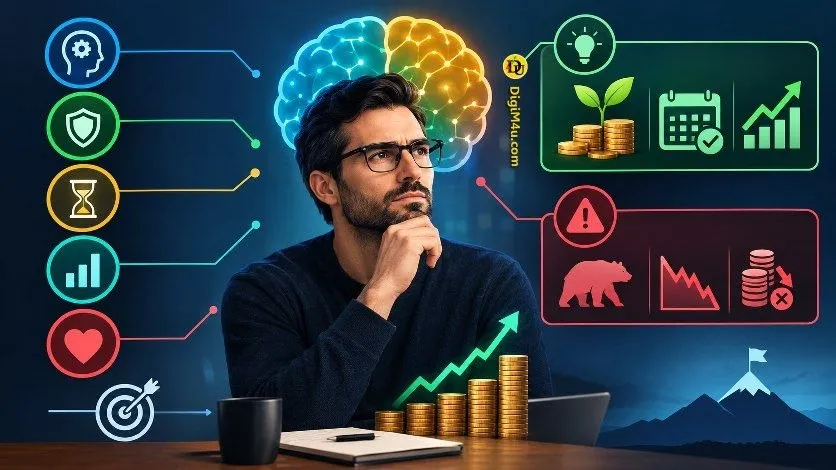

سرمایهگذار باتجربه کسی نیست که همیشه آینده را درست پیشبینی میکند؛ کسی است که پیش از هر تصمیم، به ریسک، احتمال، ارزش و رفتار خودش فکر میکند. او بهجای دنبال کردن هیجان لحظهای، یک فرایند تکرارپذیر برای سرمایهگذاری دارد و میداند بقا در بازار، مهمتر از یک سود بزرگ اتفاقی است.
🛡️ اول ریسک، بعد بازده: «چقدر میتوانم از دست بدهم؟»
سرمایهگذار تازهکار معمولاً میپرسد «چقدر سود میکنم؟» اما سرمایهگذار باتجربه میپرسد «اگر اشتباه کنم، چقدر ضرر میکنم و آیا این ضرر من را از بازی خارج میکند؟» او اندازه موقعیت را طوری تعیین میکند که یک اشتباه، کل پرتفوی را نابود نکند. وارن بافت نیز با بیان مشهور خود میگوید قاعده اول، از دست ندادن سرمایه است و قاعده دوم، فراموش نکردن قاعده اول. این نگاه، پایه مدیریت ریسک حرفهای است.
⚠️ هشدار: تمرکز بیش از حد روی سود، ریسک را پنهان میکند
وقتی همه توجه به بازده معطوف شود، احتمال زیان، نقدشوندگی و هزینه فرصت نادیده گرفته میشود. سرمایهگذار باتجربه میداند یک تصمیم خوب، تصمیمی است که در بدترین سناریو نیز قابل تحمل باشد.
🎲 تفکر احتمالی و انتظار ریاضی
باتجربهها بهجای جمله «این دارایی قطعاً بالا میرود» میگویند «با توجه به قیمت فعلی، احتمال موفقیت حدود ۶۰ درصد و نسبت سود به ضرر حدود ۲ به ۱ است؛ پس ارزش ریسک دارد.» این همان تفکر احتمالی است که تصمیم را از پیشبینی قطعی جدا میکند. هاوارد مارکس نیز بر «تفکر سطح دوم» تأکید دارد؛ یعنی پرسیدن اینکه دیگران چه انتظاری دارند و چه چیزی در قیمت لحاظ نشده است.
⏳ صبر و قدرت بهره مرکب
سرمایهگذار باتجربه میداند بازده مرکب وقتی با صبر و کیفیت ترکیب شود، قدرتمندترین نیروی رشد سرمایه است. او دنبال سود سریع نیست؛ دنبال داراییهای باکیفیت، جریان نقدی پایدار و رشد تدریجی است. مثال ساده: دو سرمایهگذار با بازده سالانه مشابه، اما یکی با معاملات پرهزینه و هیجانی و دیگری با نگهداری بلندمدت، در ده سال نتایج بسیار متفاوتی میگیرند.
قدرت واقعی بازده مرکب نه فقط در نرخ بازده، بلکه در «مدت زمان ماندن در بازی» و «کاهش نشتهای بازده» نهفته است؛ زیرا هر بار فروش و ورود مجدد، هزینه معاملات، مالیات، اسپرد و ریسک زمانبندی اشتباه را به سرمایهگذار تحمیل میکند و بازده خالص را پایین میآورد.
سرمایهگذار باتجربه به جای تعقیب سودهای سریع، بر کیفیت کسبوکار، جریان نقدی آزاد پایدار، مزیت رقابتی، بازده سرمایه و توان باز invest کردن سود تمرکز میکند و اجازه میدهد سود انباشته و سودهای مرکب بدون وقفه کار کنند. او همچنین به «کشش نوسان» توجه دارد: افتهای بزرگ حتی اگر بعداً جبران شوند، مسیر بازیابی را طولانیتر میکنند، بنابراین مدیریت ریسک و پرهیز از اهرم بیشازحد بخشی از استراتژی مرکبسازی است. در عمل، سرمایهگذاری منظم و پلهای، نگهداری بلندمدت، ریبالانس دورهای، کنترل هزینهها و اجتناب از تصمیمهای هیجانی باعث میشود همان بازده متوسط سالانه، در دههها به نتیجهای بسیار بزرگتر از معاملات پرگردش تبدیل شود؛ چون مرکبسازی به صبر، ثبات و کیفیت نیاز دارد، نه به هیجان.
🧭 دایره توانایی و پرهیز از تقلید کورکورانه
سرمایهگذار باتجربه فقط در حوزههایی تصمیم میگیرد که میفهمد. اگر صنعتی را نمیشناسد، یا وارد نمیشود یا ابتدا یاد میگیرد. مثال: کسی که فناوری را نمیفهمد، صرفاً چون «هوش مصنوعی مد شده» وارد سهام فناوری نمیشود. این اصل، از تصمیمهای مبتنی بر مد و هیجان جلوگیری میکند.
اصل «حوزه صلاحیت» فقط شامل شناخت محصول یا شهرت یک صنعت نمیشود، بلکه به درک زنجیره ارزش، مدل درآمد، صورتهای مالی، محرکهای سودآوری، چرخههای صنعت، مقررات، رقبا، ریسکهای کلیدی و نحوه قیمتگذاری آن صنعت نیاز دارد؛ سرمایهگذار باتجربه مرز صلاحیت خود را میشناسد و پیش از ورود، با مطالعه گزارشهای مالی، مقایسه همتایان، بررسی سناریوهای خوشبینانه و بدبینانه، و نوشتن «چه چیزی باید درست باشد تا این سرمایهگذاری جواب دهد» دانش خود را میسنجد.
او بهجای ورود هیجانی به ترندهایی مثل هوش مصنوعی، ابتدا در حجم کوچک یا با پرتفوی آزمایشی یاد میگیرد، عملکرد خود را ثبت میکند و تنها پس از کسب تجربه و شناخت ریسکهای واقعی، دامنه صلاحیتش را گامبهگام گسترش میدهد؛ همچنین تفاوت «فهمیدن محصول» با «فهمیدن سرمایهگذاری» را میداند، از تصمیم بر اساس توصیه اینفلوئنسرها و مد پرهیز میکند و برای هر ورود، معیار خروج و نقطه بازنگری تعیین میکند، چون پذیرش ندانستن و ماندن در حاشیه امن دانش، خود یکی از مؤثرترین راههای جلوگیری از ضررهای بزرگ و حفظ سرمایه برای فرصتهای واقعی است.
🧮 حاشیه اطمینان و ارزشگذاری
باتجربهها نمیپرسند «قیمت بالا میرود یا پایین؟» میپرسند «این دارایی چقدر ارزش دارد و من چقدر کمتر از ارزشش میخرم؟» بنجامین گراهام این مفهوم را با «حاشیه اطمینان» توضیح داد. این نگاه، فضای خطا ایجاد میکند و به تحلیل بنیادی معنا میدهد.
حاشیه اطمینان فقط یک تخفیف ثابت درصدی نسبت به قیمت نیست، بلکه تابعی از عدمقطعیت در برآورد ارزش ذاتی، کیفیت و پیشبینیپذیری جریان نقدی، میزان اهرم، چرخهای بودن صنعت و ریسک ترازنامه است؛ هرچه این عدمقطعیت بیشتر باشد، تخفیف موردنیاز بزرگتر میشود.
سرمایهگذار باتجربه ارزش ذاتی را با چند روش (تنزیل جریان نقدی با مفروضات محافظهکارانه، ارزش داراییمحور، توان سودآوری نرمالشده و مقایسه با همتایان) برآورد میکند، تحلیل حساسیت انجام میدهد و بهجای یک عدد دقیق، یک بازه ارزشی میسازد؛ سپس فقط زمانی وارد میشود که قیمت بازار با فاصله معنادار زیر کف آن بازه باشد و سناریوی بدترین حالت نیز همچنان زیان قابلتحمل ایجاد کند.
حاشیه اطمینان واقعی هم در قیمت و هم در ترازنامه نهفته است: بدهی کم، جریان نقدی پایدار، مزیت رقابتی و مدیریت قابلاعتماد، ریسک خطای تحلیل را کاهش میدهند و در مقابل، سهام ارزان با بدهی سنگین یا سود ناپایدار میتواند تله ارزشی باشد. این اصل همچنین به اندازهگیری پوزیشن گره میخورد: هرچه حاشیه اطمینان کمتر یا عدمقطعیت بیشتر باشد، حجم سرمایهگذاری باید کوچکتر و تنوع بیشتر باشد، و بازنگری دورهای مفروضات لازم است، چون ارزش ذاتی ثابت نیست و با تغییر شرایط کسبوکار، حاشیه اطمینان نیز باید دوباره محاسبه شود.
🪞 آگاهی از سوگیریها و احساسات
سرمایهگذار باتجربه میداند ترس، طمع، ترس از جا ماندن، تعصب تأییدی و لنگر انداختن به قیمت قبلی، تصمیم را خراب میکنند. برای همین دفترچه تصمیم مینویسد: «چرا خریدم؟ چه چیزی مرا غلط میکند؟» و بعداً عملکردش را بررسی میکند. این کار بخشی از روانشناسی بازار عملی است.
دفترچه تصمیم ، وقتی واقعاً کار میکند که پیش از معامله، نه بعد از آن، پر شود و شامل فرضیه سرمایهگذاری، ارزش ذاتی برآوردی، حاشیه اطمینان، سناریوی اصلی و بدترین حالت، شرایط ابطال، اندازه پوزیشن، افق زمانی، و وضعیت روانی لحظه ورود باشد؛ سپس در بازبینی دورهای باید «کیفیت تصمیم» را جدا از «نتیجه» سنجید، چون یک سود تصادفی میتواند تصمیم بد را تقویت کند و یک ضرر در تصمیم درست، سرمایهگذار را به تغییر بیمورد روش وادار کند.
تمرینهای تکمیلی مثل pre-mortem («اگر این معامله شکست بخورد، سه دلیل محتمل چیست؟»)، ثبت پیشبینیهای عددی و محاسبه کالیبراسیون، یادداشت احساسات پیش و پس از ورود، تعیین دوره خنکشدن قبل از تصمیمهای هیجانی، و بازبینی منظم با پرسش «چه شواهدی نظرم را عوض میکند؟» دفترچه را از یک خاطرهنویسی به ابزار کاهش سوگیری تبدیل میکند؛ همچنین بررسی الگوهای تکراری مثل ورود بعد از FOMO، میانگینگیری زیان بدون دلیل، جابهجایی حد ضرر و لنگر انداختن به قیمت قبلی، به سرمایهگذار کمک میکند قاعدههای از پیش تعیینشده و چکلیست شخصی بسازد و انضباط را جایگزین واکنش لحظهای کند.
⚠️ هشدار: اعتماد به پیشبینی قطعی، خطرناکترین سوگیری است
هیچ تحلیلگری آینده را با قطعیت نمیداند. باتجربهها پیشبینی را به سناریو تبدیل میکنند و برای هر سناریو پاسخ مشخص دارند؛ نه اینکه همه سرمایه را روی یک پیشبینی قطعی بگذارند.
🧩 تنوعسازی هوشمند و اندازه موقعیت
تنوع بیشازحد، بازده را رقیق میکند و تمرکز بیشازحد، ریسک را منفجر میکند. سرمایهگذار باتجربه بین این دو تعادل برقرار میکند. چند قاعده عملی او:
- هیچ موقعیتی آنقدر بزرگ نیست که یک اشتباه، کل پرتفوی را از بازی خارج کند.
- بین داراییهایی با محرکهای اقتصادی متفاوت تنوع ایجاد میکند.
- نقدشوندگی و هزینه معاملات را قبل از ورود میسنجد.
- برای بهترین ایدهها تمرکز آگاهانه دارد، نه تمرکز احساسی.
📉 سناریوسازی و مدیریت نقدینگی
باتجربهها قبل از سرمایهگذاری حداقل سه سناریو مینویسند: خوشبینانه، پایه و بحرانی. مثال: «اگر نرخ بهره بالا برود چه میشود؟ اگر فروش ۲۰ درصد کم شود؟ اگر ارز جهش کند؟» این کار به مدیریت دارایی واقعبینانهتر کمک میکند و از تصمیمهای اضطراری جلوگیری میکند.
🧘 انضباط و جداسازی فرایند از نتیجه
سرمایهگذار باتجربه میداند تصمیم خوب ممکن است نتیجه بد بدهد و تصمیم بد ممکن است شانس بیاورد. بنابراین کیفیت تحلیل، قاعدهمحوری و مدیریت ریسک را میسنجد، نه فقط سود یک دوره. او قواعدی مثل «بدون تحلیل مکتوب خرید نمیکنم» یا «در روزهای افت شدید تصمیم اضطراری نمیگیرم» دارد.
📚 یادگیری مستمر و فروتنی
باتجربهها اشتباه را هزینه یادگیری میبینند، نه دلیل رها کردن. همزمان میدانند «تصادفی بودن» بخشی از نتیجه است؛ پس یک معامله موفق را دلیل نبوغ خود نمیدانند. این فروتنی، آنها را از اعتماد بیشازحد و ریسکهای پنهان دور نگه میدارد.
این نگاه را میتوان با «تفکر احتمالی» عمیقتر کرد:
نتیجه هر معامله ترکیبی از کیفیت تصمیم، شرایط بازار و شانس است، و تا زمانی که تعداد نمونهها کم باشد، نمیتوان از چند برد یا باخت درباره مهارت قضاوت کرد؛ بنابراین باتجربهها کیفیت تصمیم را جدا از نتیجه ارزیابی میکنند، برای هر معامله فرضیه و شرایط ابطال مینویسند و پس از باخت، بهجای انکار یا تغییر فوری روش، بررسی میکنند آیا خطا در تحلیل، اجرا، مدیریت ریسک یا صرفاً بدشانسی بوده است. آنها همچنین از «تقویت تصادفی» مثل سودهای اتفاقی که رفتار پرریسک را پاداش میدهد آگاهاند و برای جلوگیری از اعتماد بیشازحد پس از بردهای پیاپی، اندازه پوزیشن را ثابت یا قاعدهمند نگه میدارند، حد ضرر را جابهجا نمیکنند و اجازه نمیدهند یک موفقیت کوتاهمدت به کاهش کنترل ریسک یا ورود به حوزههای ناشناخته منجر شود؛ در مقابل، شکست را بهعنوان دادهای برای بهبود فرآیند، بازبینی مفروضات و ساختن چکلیست شخصی میبینند، نه دلیلی برای رها کردن یا انتقامگرفتن از بازار.
این فروتنی در عمل به معنای پذیرش احتمال خطا، تنوعبخشی، حاشیه اطمینان، پرهیز از اهرم زیاد و تمرکز بر بقا و یادگیری مستمر است، چون در بلندمدت کسی که میداند همیشه اشتباه ممکن است، کمتر در دام اعتماد کاذب، سوگیری نتیجه و ریسکهای پنهان میافتد.
📌 جمعبندی
سرمایهگذار باتجربه مثل کاپیتان کشتی است: اول به طوفان فکر میکند، مسیر را میسنجد، سوخت و ذخیره دارد و بعد حرکت میکند. او دنبال پیشبینی قطعی نیست؛ دنبال تصمیمهای منطقی، قابل تکرار و مقاوم در برابر خطاست. همین نگاه، او را به یک سرمایهگذار حرفهای تبدیل میکند.
📰NEWS
 🧠 سرمایه گذار باتجربه چگونه فکر می کند؟ الگوهای ذهنی، مثال ها و هشدارها
 ارز دیجیتال بانکور در یک نگاه
 تحليل تکنيکال ارز دیجیتال بیت وی Bitway با نماد BTW
 تحليل تکنيکال ارز تاپگل TOPGOAL با نماد GOAL
 تحليل تکنيکال سهام شرکت ویسترا کورپ Vistra Corp با نماد VST
 وضعیت سهام تیم فوتبال بورسیا دورتموندBVB در بازارهای جهانی