

بانک مرکزی ژاپن (Bank of Japan) به عنوان نهاد پولی اصلی این کشور، نقشی بینظیر و حیاتی در ثبات مالی آسیا و بازارهای جهانی ایفا میکند. برای دههها، این بانک به دلیل سیاستهای پولی فوقالعاده انبساطی، نرخ بهره منفی و کنترل منحنی بازده (YCC)، به عنوان یک استثنای بزرگ در میان بانکهای مرکزی پیشرو جهان شناخته میشد.
مسیر عادیسازی سیاست پولی ژاپن بسیار پیچیدهتر از یک تصمیم نمادین برای کنار گذاشتن نرخ بهره منفی است؛ پس از پایان کنترل منحنی بازده و خروج از نرخهای زیر صفر، بانک مرکزی ژاپن ناچار شد تعادل دشواری میان مهار تورم وارداتی، حمایت از رشد اقتصادی و جلوگیری از جهش ناگهانی بازده اوراق دولتی برقرار کند.
با عقبنشینی بانک مرکزی از خریدهای گسترده اوراق، بازار ژاپن بهتدریج قیمتگذاری واقعیتر بازدهها را تجربه کرد و همین موضوع میتواند هزینه استقراض دولت، بانکها و شرکتها را افزایش دهد. در همین حال، هر گام افزایش نرخ بهره، جذابیت ین را بالا میبرد و میتواند موتور بزرگ «کارری ترید» یعنی وامگیری ارزان به ین و سرمایهگذاری در داراییهای پر بازده جهانی را تحت فشار بگذارد؛ خروج تدریجی از این معاملات، پتانسیل ایجاد نوسان در بازار اوراق، سهام و ارزهای مختلف را دارد.
علاوه بر این، اختلاف نظر میان بانک مرکزی و دولت ژاپن بر سر سرعت عادیسازی، شفافیت پیامرسانی و وابستگی سیاست پولی به دادههای دستمزد و مصرف، باعث شده بازارها هر نشست بانک مرکزی را با حساسیت بسیار بالا دنبال کنند و حتی تغییرات کوچک در لحن مقامات نیز به حرکتهای بزرگ در ین، اوراق قرضه و بازارهای ریسکی منجر شود.
تاریخچه و ساختار سیاستگذاری پولی 🏛️
بانک مرکزی ژاپن در سال ۱۸۸۲ تأسیس شد و هدف اصلی آن حفظ ثبات قیمتها و تضمین سلامت سیستم مالی است. در واکنش به رکود طولانیمدت و deflation (تورم منفی) در دهههای ۱۹۹۰ و ۲۰۰۰، این بانک پیشگام سیاستهای پولی غیرمتعارف مانند تسهیل کمی (QE) و نرخ بهره منفی شد تا اقتصاد را تحریک کند.
سیاست کنترل منحنی بازده (YCC) 📉
یکی از متمایزترین ابزارهای BOJ، سیاست کنترل منحنی بازده است. در این چارچوب، بانک مرکزی متعهد میشود که بازدهی اوراق قرضه دولتی ۱۰ ساله ژاپن را در یک محدوده هدف (مثلاً حولوحوش صفر درصد) نگه دارد. این کار از طریق خرید نامحدود اوراق در صورت نیاز انجام میشود که تأثیر مستقیمی بر نرخ بهره جهانی و ارزش ین دارد.
⚠️ هشدار مهم برای معاملهگران فارکس و سهام
هرگونه تغییر ناگهانی در سیاستهای BOJ، بهویژه لغو نرخ بهره منفی یا تعدیل YCC، میتواند منجر به نوسانات شدید در جفتارز USD/JPY و بازارهای سهام جهانی شود. پدیدهای به نام «بازگشت معامله حمل» (Carry Trade Unwinding) میتواند باعث فروش گسترده داراییهای پرریسک در سراسر جهان شود.

تأثیر تصمیمات BOJ بر اقتصاد و بازارهای جهانی 🌍
تصمیمات بانک مرکزی ژاپن فراتر از مرزهای این کشور اثرگذار است. از آنجا که ین ژاپن بهطور سنتی به عنوان یک ارز با نرخ بهره پایین برای تأمین مالی معاملات حمل (Carry Trade) استفاده میشود، هرگونه افزایش نرخ بهره در ژاپن، هزینه استقراض را برای سرمایهگذاران جهانی افزایش میدهد.
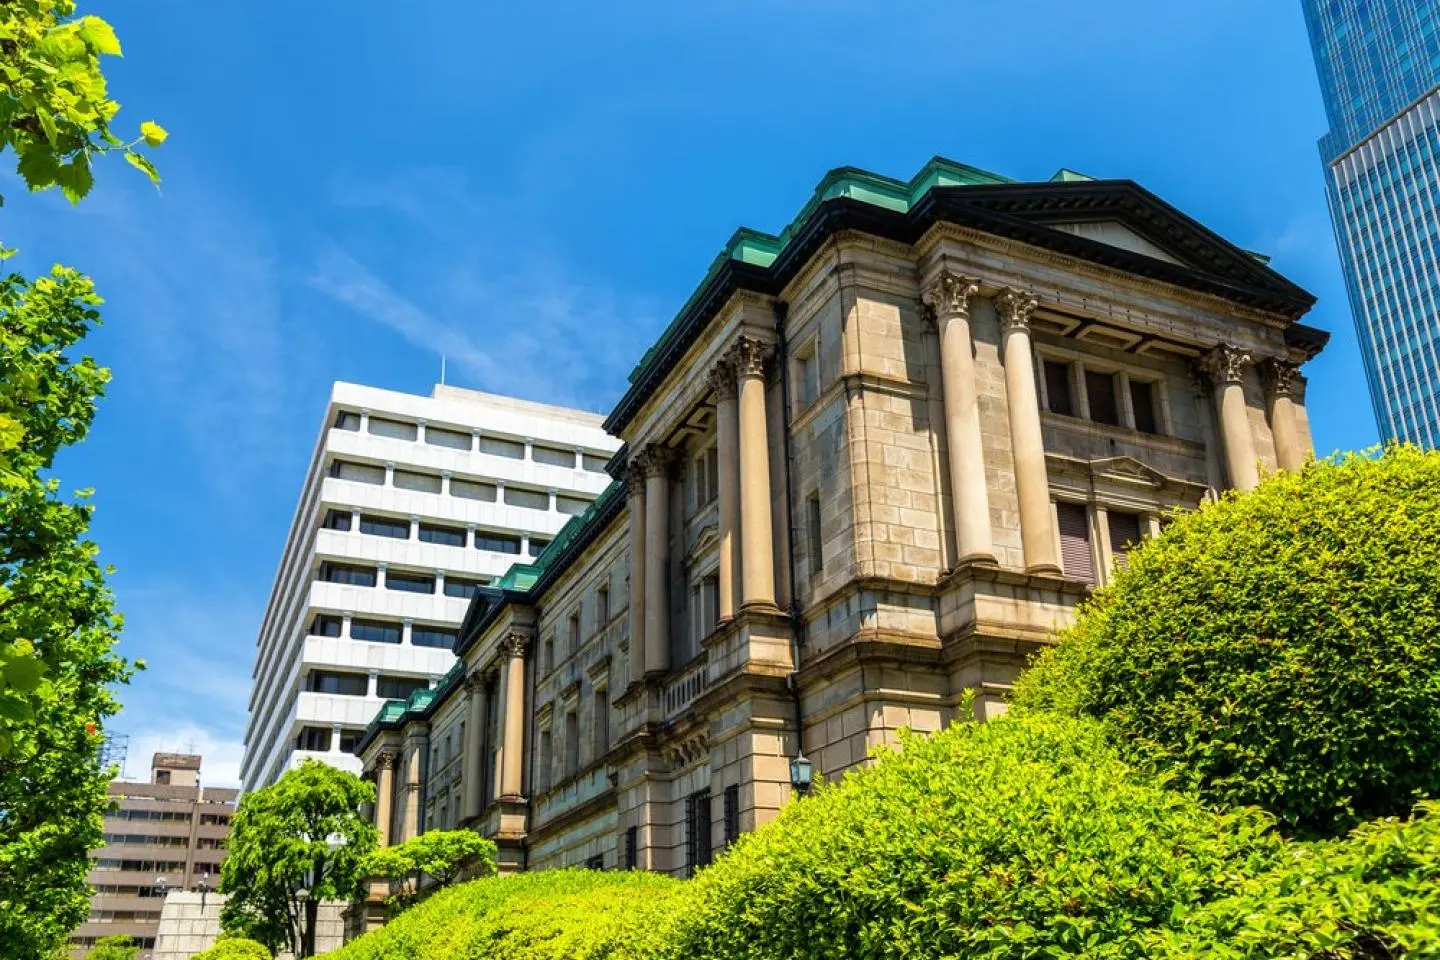
ساختمان اصلی بانک مرکزی ژاپن در توکیو
چالشهای فعلی و مسیر نرمالسازی 🛤️
با افزایش تورم جهانی و فشار بر ارزش ین، بانک مرکزی ژاپن تحت فشار فزایندهای برای خروج از سیاستهای فوقالعاده انبساطی قرار گرفته است. شروع به افزایش تدریجی نرخ بهره و انعطافپذیری بیشتر در هدفگذاری YCC، نشاندهنده آغاز یک دوره تاریخی «نرمالسازی سیاست پولی» است.
دادههای کلیدی اقتصاد و سیاست پولی ژاپن (۲۰۲۶) 📊
درک شاخصهای کلان اقتصادی به تحلیلگران کمک میکند تا جهتگیری آینده سیاستهای پولی ژاپن را بهتر پیشبینی کنند. جدول زیر نمایی از وضعیت فعلی ارائه میدهد:
| شاخص اقتصادی / پولی | مقدار تقریبی / وضعیت |
|---|---|
| نرخ بهره هدف (Policy Rate) | ۰.۰۰٪ تا ۰.۲۵٪ (آغاز چرخه افزایشی) |
| هدف تورمی | ۲٪ (با پایداری همراه با رشد دستمزدها) |
| سیاست کنترل منحنی بازده (YCC) | انعطافپذیر (حذف سقف سختگیرانه قبلی) |
| ذخایر اوراق قرضه دولتی | بیش از ۵۰٪ از کل بدهی دولتی در گردش |
| تأثیر بر بازارهای جهانی | کاهش نقدینگی جهانی و فشار بر معاملات Carry Trade |
جمعبندی نهایی
بانک مرکزی ژاپن در یک نقطه عطف تاریخی قرار دارد. گذار از دههها سیاست پولی فوقالعاده انبساطی به سمت نرمالسازی، نهتنها برای احیای اقتصاد داخلی ژاپن و ارزش ین ژاپن ضروری است، بلکه پیامدهای گستردهای برای نقدینگی جهانی، بازار اوراق قرضه آمریکا و استراتژیهای سرمایهگذاری بینالمللی خواهد داشت.
📰NEWS
 بانک مرکزی ژاپن BOJ و تصمیمات موثر بر اقتصاد جهان
 بررسی و ثبت نام در صرافی BYDFi بی وای دیفای
 تحليل تکنيکال ارز تراول (Dtravel) TRVL با نماد TRVL
 تحليل تکنيکال ارز لونا کلاسیک با نماد LUNC
 تحليل تکنيکال سهام شرکت مایکروسافت Microsoft Corporation با نماد MSFT
 نقشه گرمایی بازار سرمایه و بورس آمریکا