
رقابت اقتصادی میان ایالات متحده و چین به پیچیدهترین معادله مالی قرن بیست و یکم تبدیل شده است. در کانون این رقابت، ساختار بدهی و سلامت سیستمهای بانکی این دو ابرقدرت قرار دارد که مسیر آینده رشد جهانی را تعیین میکند.
ساختار بدهی در ایالات متحده آمریکا 🇺🇸
بدهی ملی آمریکا در سپتامبر 2026 از مرز ۳۹.۴ تریلیون دلار عبور کرد و هزینههای پرداخت بهره آن حتی از بودجه دفاعی این کشور پیشی گرفته است با این حال، این بدهی عمدتاً به ارز ملی (دلار) است و بخش عمده آن در داخل کشور یا توسط متحدان نگهداری میشود که انعطافپذیری بینظیری به سیاستگذاران میدهد.
در نه ماه نخست سال مالی ۲۰۲۶، هزینه بهره بدهی به ۹۳۹ میلیارد دلار رسید که از کل بودجه وزارت دفاع آمریکا بیشتر بود. پیشبینی میشود هزینه بهره در سال مالی ۲۰۲۶ به حدود ۱.۰۳۹ تریلیون دلار برسد و در دهه آینده تا ۲.۱ تریلیون دلار در سال ۲۰۳۶ افزایش یابد. این ارقام نشان میدهد که بدهی ملی آمریکا به یک قید بودجهای واقعی و فزاینده تبدیل شده است که فضای مالی دولت را برای سرمایهگذاری در زیرساخت، آموزش و سایر اولویتها محدود میکند.
⭕ ساختار بدهی ایالات متحده
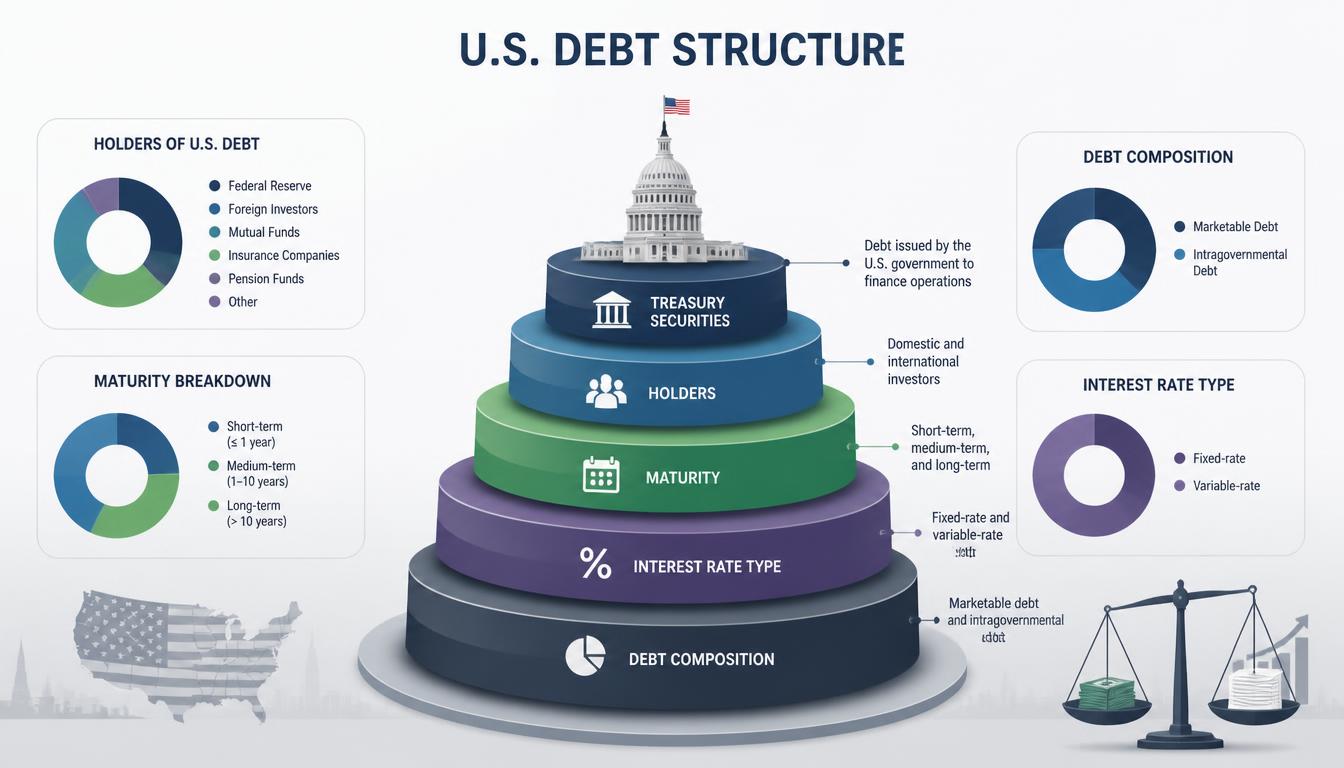
با این حال، ساختار منحصربهفرد این بدهی به سیاستگذاران آمریکایی انعطافپذیری بینظیری میدهد. از کل ۳۹ تریلیون دلار بدهی ناخالص، حدود ۸۱٪ (۳۱.۴ تریلیون دلار) در اختیار سرمایهگذاران داخلی و خارجی است و ۱۹٪ باقیمانده بدهی دروندولتی محسوب میشود که دولت به خودش (مانند صندوقهای امانی تأمین اجتماعی) بدهکار است.
سرمایهگذاران داخلی ۱۷.۷ تریلیون دلار از این بدهی را در اختیار دارند که تقریباً دو برابر ۹.۳ تریلیون دلار متعلق به خارجیهاست. ژاپن با ۱.۲ تریلیون دلار، بریتانیا با ۰.۹ تریلیون و چین با ۰.۷ تریلیون دلار بزرگترین دارندگان خارجی هستند، اما سهم هر یک از آنها تنها حدود ۲ تا ۳ درصد از کل بدهی است. این پراکندگی مالکیت، بهویژه غلبه سرمایهگذاران داخلی و نهادهایی مانند صندوقهای بازنشستگی و بانکها، به آمریکا اجازه میدهد تا بدهی خود را عمدتاً به ارز ملی (دلار) منتشر کند و از ریسک نکول ارزی که بسیاری از کشورهای در حال توسعه را تهدید میکند، مصون بماند.
⭕ جایگاه دلار
جایگاه دلار بهعنوان ارز ذخیره جهانی، این چرخه را تقویت میکند. تقاضای ساختاری برای اوراق خزانه آمریکا از سوی بانکهای مرکزی و صندوقهای ثروت sovereign در سراسر جهان، به حفظ نرخهای بهره در سطحی پایینتر از آنچه بدون این تقاضا ممکن بود، کمک میکند. در زمان عدم اطمینان جهانی، سرمایهگذاران به داراییهای دلاری پناه میبرند و تقاضا برای اوراق خزانه را تقویت میکنند. با این حال، این انعطافپذیری بیهزینه نیست. افزایش مداوم بدهی، فضای مالی آمریکا برای واکنش به رکودهای آینده را محدود کرده است. بهگفته اقتصاددانان، آمریکا هرگز با این سطح از ذخیره مالی محدود وارد رکود نشده است و «کتاب بازی استاندارد رکود» که در آن رشد کند میشود، فدرال رزرو نرخ بهره را کاهش میدهد و بازارها بهبود مییابند زمانی که دولت وامگیرنده از قبل تحت فشار باشد، از کار میافتد. بنابراین، در حالی که ساختار بدهی آمریکا بهطور موقت انعطافپذیری ایجاد کرده است، مسیر بلندمدت مالی این کشور همچنان به اصلاحات ساختاری و انضباط مالی نیازمند است تا پایداری بلندمدت تضمین شود.
⭕ تأثیر بدهی بر اقتصاد داخلی آمریکا
سطوح بالای بدهی هزینههای استقراض را افزایش داده و میتواند سرمایهگذاریهای عمومی را تحت الشعاع قرار دهد. با این وجود، عمق و نقدشوندگی بازار اوراق قرضه آمریکا، همچنان تقاضای جهانی برای دلار را به عنوان دارایی امن حفظ میکند.
- افزایش هزینههای خدمت بدهی و فشار بر بودجه فدرال
- وابستگی بازارهای جهانی به نقدشوندگی اوراق خزانه
- ریسک تورمی ناشی از تامین مالی کسری بودجه
ساختار بدهی و چالشهای بانکی در چین 🇨🇳
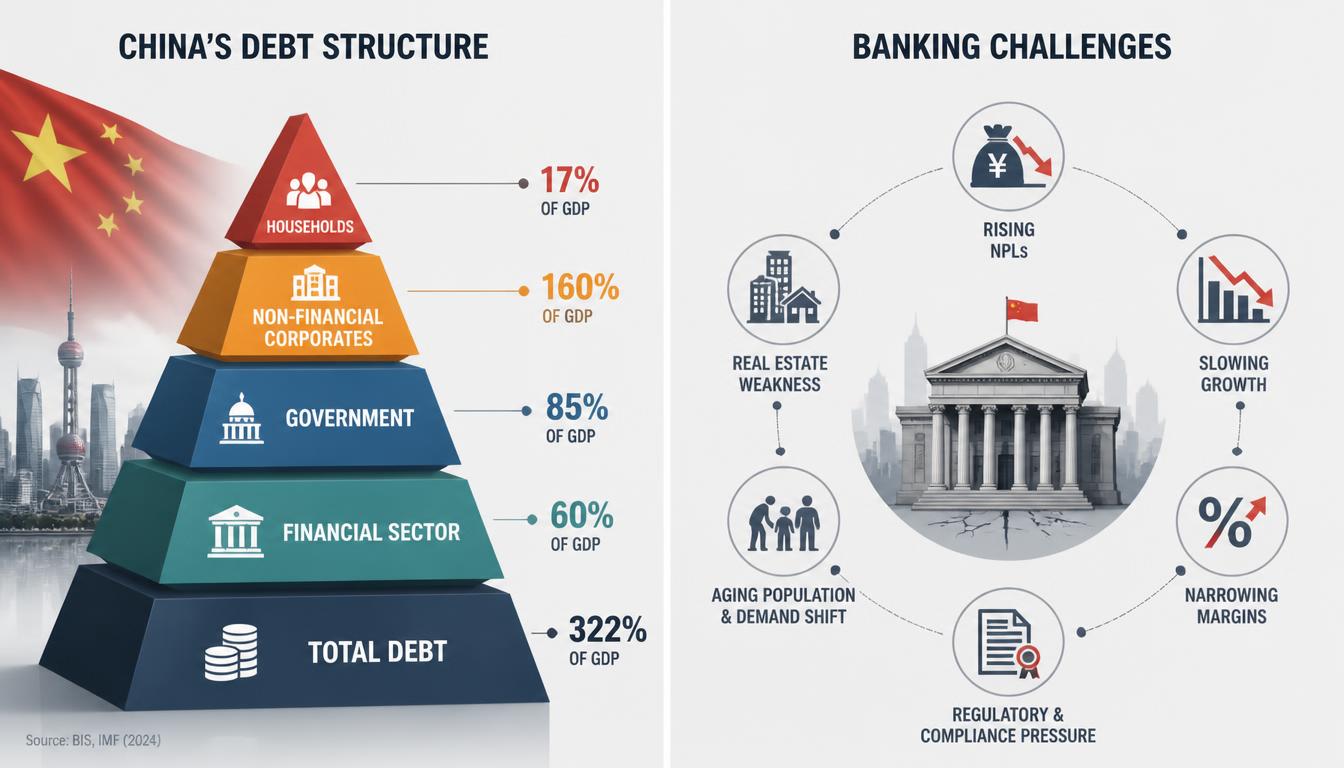
پروفایل بدهی چین ماهیتاً متفاوت است و با بدهی سنگین دولتهای محلی و فشار شدید بر بخش املاک و مستغلات مشخص میشود که مستقیماً سیستم بانکی این کشور را تحت تأثیر قرار میدهد اگرچه بدهی رسمی دولت حدود ۶۰ درصد از تولید ناخالص داخلی است، اما بدهی کل سیستمی (شامل شرکتها و دولتهای محلی) بسیار بالاتر است.
بدهی چین برخلاف آمریکا عمدتاً یک مسئله «حجم کل» نیست، بلکه یک مسئله «توزیع نامتوازن ریسک» است. بدهی رسمی دولت چین در مقایسه با بسیاری از اقتصادهای پیشرفته پایینتر به نظر میرسد، اما این عدد تصویر کامل را نشان نمیدهد. بدهی کل سیستمی، شامل بدهی دولتهای محلی، شرکتهای دولتی، بخش املاک و بدهیهای پنهان، بسیار بالاتر است و همین بخش است که فشار واقعی را بر سیستم مالی چین وارد میکند. برخلاف آمریکا که بدهیاش عمدتاً به دلار و در اختیار سرمایهگذاران داخلی و متحدانش است، بدهی چین بیشتر داخلی است و همین ویژگی، هم یک سپر محسوب میشود و هم یک تله: ریسک از خارج منتقل نمیشود، بلکه درون بانکها و دولتهای محلی انباشته میشود.
⭕ دولتهای محلی و سیستم بانکی: نقطه تلاقی فشار
بدهی قانونی دولتهای محلی چین تا پایان اوت ۲۰۲۶ به حدود ۵۹.۹ تریلیون یوان رسیده که بیش از ۷۰ درصد آن را بدهیهای ویژه تشکیل میدهد. اما مسئله اصلی، بدهیهای پنهان یا «غیررسمی» است که دولتهای محلی از طریق شرکتهای تأمین مالی و ابزارهای خارج از بودجه انباشتهاند. برای مهار این وضعیت، بسته «۶+۴+۲» طراحی شد که در آن ۶ تریلیون یوان اوراق قرضه در سه سال ۲۰۲۴ تا ۲۰۲۶ منتشر میشود. تا سپتامبر ۲۰۲۶، حدود ۹۸ درصد این برنامه اجرا شده و هدف آن تبدیل بدهیهای کوتاهمدت و گران به بدهیهای بلندمدت و ارزان است. برآورد میشود این بدهی در پنج سال حدود ۶۰۰ میلیارد یوان صرفهجویی در هزینه بهره ایجاد کند. با این حال،اوراق فقط بدهی را از پنهان به آشکار منتقل میکند و آن را حذف نمیکند.
تعداد شرکتهای تأمین مالی نسبت به ۲۰۲۳ بیش از ۷۰ درصد کاهش یافته، اما بدهیهای عملیاتی آنها همچنان یک ریسک باقیمانده است. در همین حال، سیستم بانکی با فشار دوگانه روبهروست: از یک سو، بدهیهای بد بانکی در نیمه اول ۲۰۲۶ به حدود ۳.۷ تریلیون یوان رسیده و بانکها ناچارند با بخشودگی و تمدید، کیفیت داراییها را مدیریت کنند؛ از سوی دیگر، بخش املاک و مستغلات بهطور مستقیم بر بانکها فشار میآورد.
⭕بخش املاک، اهرم کلان و مسیر پیشرو
در بخش املاک، نسبت بدهیهای بد وامهای تجاری به حدود ۳.۷۴ درصد رسیده، اما این رقم میان بانکها بسیار متفاوت است؛ برخی بانکهای کوچکتر نسبتهای بالای ۷ تا ۸ درصد را تجربه میکنند. در سمت خانوار، وامهای مسکن برای سیزده فصل متوالی رشد منفی داشتهاند و برآوردها نشان میدهد تا ۲۰۲۷ ممکن است حدود ۳.۳ میلیون خانه در وضعیت «زیر آب» قرار بگیرند و زیان بالقوهای در حدود ۲۳۲ میلیارد یوان ایجاد شود. برخی بانکهای دولتی برای جلوگیری از نکول، به وامگیرندگان دشوار تا دو سال مهلت بازپرداخت میدهند. در سطح کلان، اهرم کل اقتصاد چین در سهماهه دوم ۲۰۲۶ حدود ۳۰۸.۲ درصد تولید ناخالص داخلی بود که نسبت به فصل قبل ۱.۱ واحد کاهش یافت؛ کاهشی که بیشتر ناشی از رشد اسمی تولید ناخالص داخلی بود، نه کاهش مطلق بدهی. اهرم خانوار به ۵۷.۷ درصد، اهرم شرکتهای غیرمالی به ۱۷۹.۵ درصد و اهرم دولت به ۷۱ درصد رسید. نکته کلیدی این است که بدهی خارجی چین تنها حدود ۵ درصد کل بدهی است و نرخ پسانداز بالای ۴۴ درصد، منابع داخلی را برای تأمین مالی بدهی فراهم میکند.
بنابراین چین با بحران بدهی خارجی یا فرار سرمایه مواجه نیست، اما با یک چرخه بازخوردی داخلی روبهروست: کاهش قیمت مسکن، کاهش درآمد زمین، فشار بر دولتهای محلی، محدودیت منابع برای کاهش بدهی و در نهایت تضعیف کیفیت دارایی بانکها. مسیر پایدار، نه فقط حل مشکل بدهی، بلکه اصلاحات ساختاری در نظام مالیاتی محلی، شفافسازی بدهیهای پنهان و احیای اعتماد به بازار مسکن است. در نهایت، پرسش تعیینکننده این است که آیا رشد اسمی تولید ناخالص داخلی میتواند بهطور پایدار از رشد بدهی پیشی بگیرد یا نه.
⭕ تأثیر بدهی بر اقتصاد داخلی چین
این بار بدهی فشارهای انقباضی ایجاد کرده، رشد اقتصادی را کند نموده و دولت را مجبور به تزریق مداوم نقدینگی برای جلوگیری از بحرانهای بانکی میکند. در پاسخ، پکن در حال تغییر تمرکز به سمت تولیدات با فناوری پیشرفته برای جبران رکود بخش مسکن است.
تأثیرات متقابل و جنگ اقتصادی 🥊
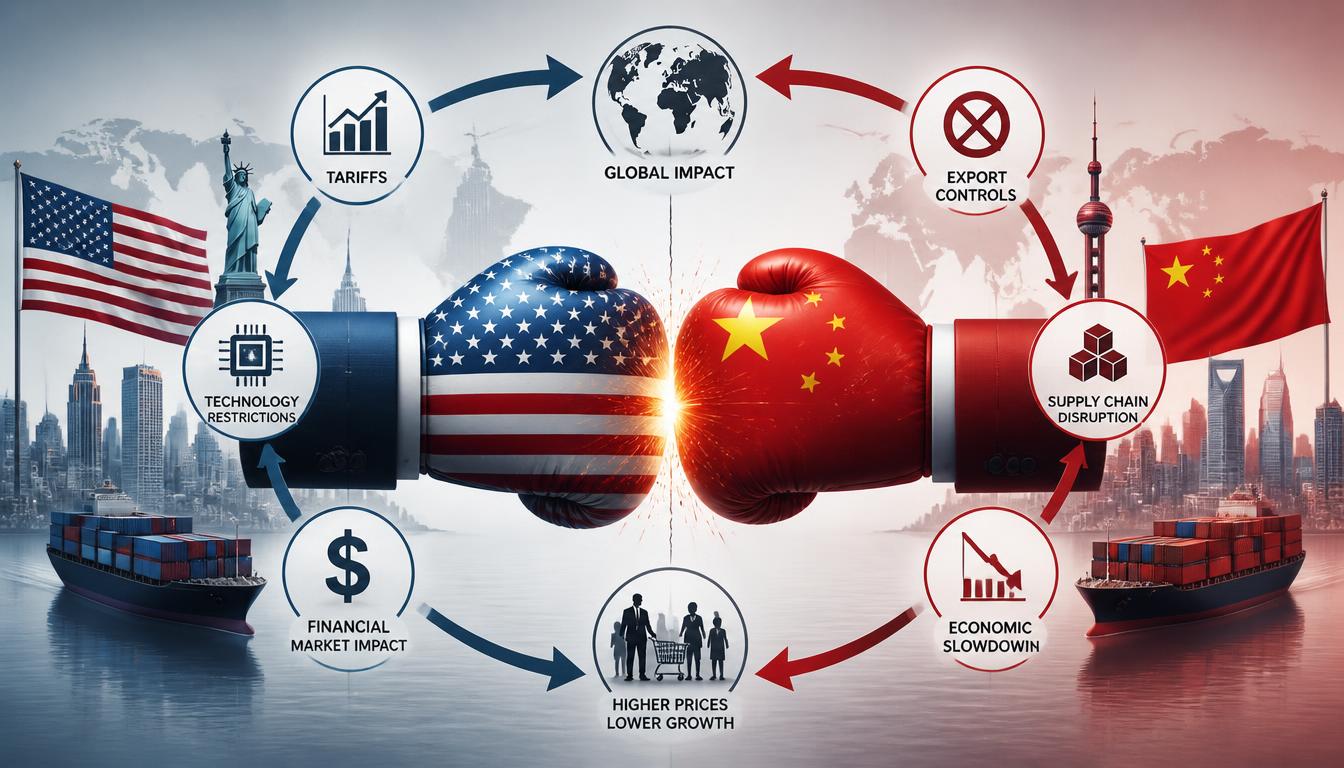
پویایی بدهی مستقیماً تنشهای دوجانبه را شعلهور میکند. چین به طور پیوسته داراییهای اوراق خزانه آمریکا خود را کاهش داده که سیگنالی از بیاعتمادی بلندمدت و تلاش برای متنوعسازی ذخایر ارزی است در مقابل، آمریکا با وضع تعرفهها و محدودیتهای فناوری، به دنبال قطع زنجیرههای تأمین حیاتی است.
⚠️ هشدار مهم برای سرمایهگذاران جهانی
هرگونه شوک ناگهانی در سیستم بانکی چین یا بحران سقف بدهی در آمریکا میتواند به سرعت به بازارهای جهانی سرایت کند. سرمایهگذاران باید همواره رقابت تجاری آمریکا و چین را به عنوان یک ریسک سیستماتیک در پورتفوی خود در نظر بگیرند.
⭕ جنگ تعرفه ها و محدودیت صادرات
چشمانداز تأثیر بر اقتصاد جهان 🌐
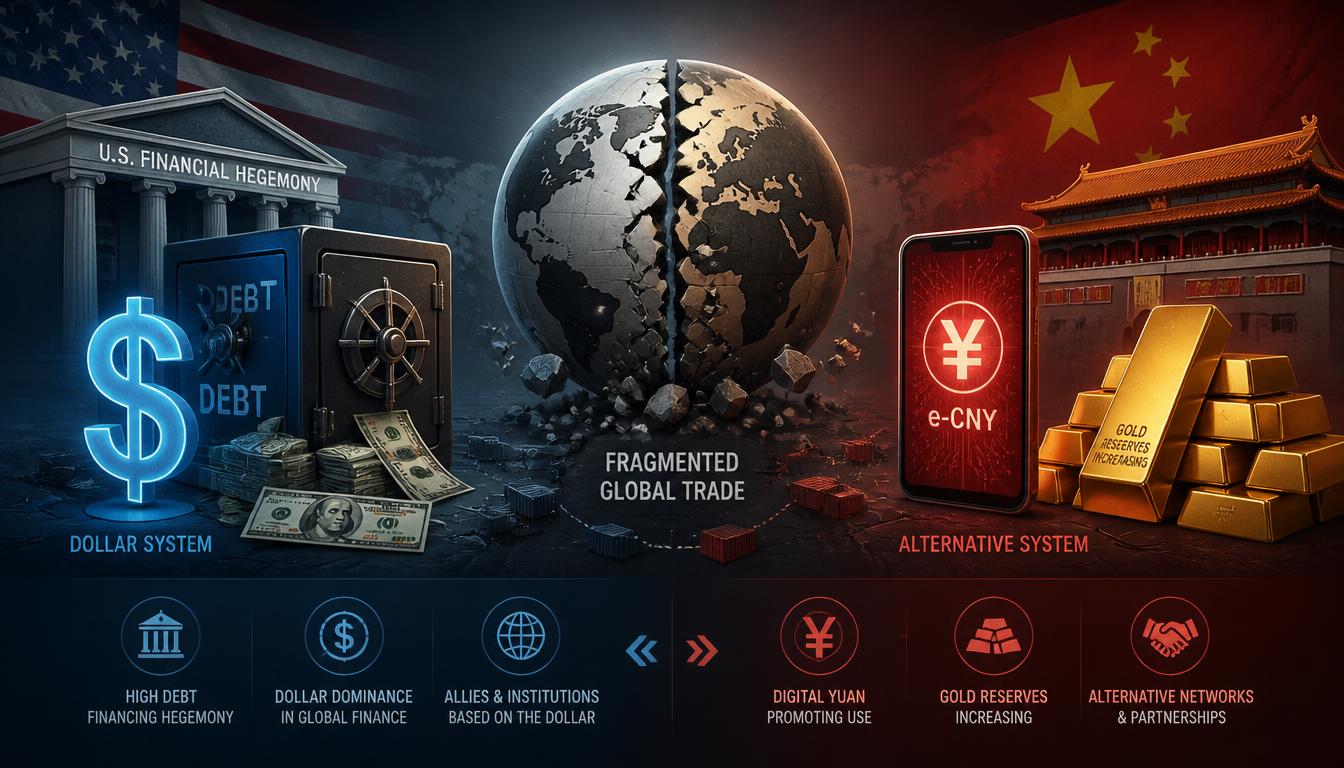
جدایی تدریجی دو اقتصاد بزرگ جهان در حال تکهتکه کردن تجارت جهانی است. در حالی که آمریکا از بدهی خود برای حفظ هژمونی مالی دلار استفاده میکند، چین به طور فعال در حال ترویج جایگزینهایی مانند یوان دیجیتال و افزایش ذخایر طلا برای کاهش وابستگی به دلار است.
جدایی تدریجی دو اقتصاد بزرگ جهان، تجارت جهانی را از یک نظام بههمپیوسته به مجموعهای از بلوکهای منطقهای و شبکههای موازی تبدیل میکند. این فرآیند که با «دیریسککردن»، «دوستمحورسازی زنجیره تأمین» و بازآرایی اتحادهای تجاری تشدید شده، نه یک گسست ناگهانی بلکه یک واگرایی تدریجی و کنترلشده است.
آمریکا در این میان، بدهی عظیم خود را نه فقط یک ضعف، بلکه ابزاری برای حفظ هژمونی مالی دلار به کار میگیرد: تقاضای جهانی برای اوراق خزانه، دلار را به دارایی امن و ارز تسویه بینالمللی تبدیل میکند و به واشینگتن اجازه میدهد از نظام پرداخت دلاری، تحریمها و دسترسی به بازارهای مالی بهعنوان اهرم فشار استفاده کند. اما همین بدهی، آسیبپذیری راهبردی نیز ایجاد میکند؛ زیرا تداوم آن به اعتماد خارجی و توانایی آمریکا در جلوگیری از بحران بدهی وابسته است.
چین در پاسخ، بهجای چالش مستقیم و یکباره با دلار، استراتژی «خروج تدریجی و موازیسازی» را در پیش گرفته است. یوان دیجیتال (e-CNY) با هدف افزایش کارایی پرداختهای فرامرزی، کاهش هزینه مبادله و فراهمکردن زیرساختی مستقل از سوئیفت در حال توسعه است. همزمان، شبکه CIPS، توافقهای پولی دوجانبه، تسویه تجارت نفت و کالا با یوان، و افزایش پیوسته ذخایر طلا، همگی ابزارهایی برای کاهش وابستگی به دلار و ایمنسازی داراییهای خارجی در برابر انسداد یا تحریم هستند. این اقدامات بهمعنای پایان دلار نیست، بلکه حرکت به سمت یک نظام پولی چندقطبی است که در آن دلار همچنان بزرگترین ارز ذخیره باقی میماند، اما سهم آن بهتدریج کاهش مییابد و ارزهای جایگزین، بهویژه یوان، در حوزههای منطقهای و تجاری نقش بیشتری ایفا میکنند.
⭕ پیامدهای تنش های دلار و یوان بر اقتصادی جهان
پیامد این واگرایی، تکهتکهشدن تجارت جهانی و افزایش هزینههای مبادله است. بلوکهای تجاری منطقهای، زنجیرههای تأمین موازی، استانداردهای فناورانه رقیب و نظامهای پرداخت ناهمگون، کارایی اقتصاد جهانی را کاهش میدهند و میتوانند فشار تورمی و بیثباتی مالی ایجاد کنند. با این حال، این مسیر برای هر دو طرف هزینهبر است:
آمریکا با خطر افزایش هزینه تأمین مالی و کاهش اعتماد به بدهیاش روبهروست و چین با محدودیتهای حساب سرمایه، شفافیت نهادی و اعتماد بینالمللی به یوان مواجه است. نتیجه نهایی نه فروپاشی دلار و نه بازگشت به وابستگی کامل، بلکه یک تعادل شکننده و چندلایه است که در آن اقتصاد جهانی از یک شبکه واحد به دو شبکه درهمتنیده اما رقیب تبدیل میشود؛ شبکهای که در آن بدهی، فناوری، طلا و ارز دیجیتال، ابزارهای اصلی رقابت راهبردی خواهند بود.
دادههای کلیدی مقایسه بدهی و اقتصاد (۲۰۲۶) 📊
درک این شاخصهای کلان به تحلیلگران کمک میکند تا ریسکهای ژئوپلیتیک و مالی را بهتر ارزیابی کنند. جدول زیر نمایی از وضعیت فعلی ارائه میدهد:
| شاخص اقتصادی | ایالات متحده آمریکا | چین |
|---|---|---|
| حجم بدهی ملی/دولتی | بیش از ۳۹.۴ تریلیون دلار | حدود ۶۰٪ از تولید ناخالص داخلی |
| ساختار اصلی بدهی | اوراق خزانه (تحت کنترل فدرال رزرو) | بدهی دولتهای محلی و بخش مسکن |
| ذخایر اوراق قرضه طرف مقابل | بدهی به چین حدود ۷۷۰ میلیارد دلار | کاهش مداوم خرید اوراق خزانه آمریکا |
| ریسک اصلی بانکی | افزایش هزینه بهره و تورم | وامهای غیرجاری املاک و مستغلات |
جمعبندی نهایی
در نهایت، بدهی آمریکا ابزاری برای حفظ هژمونی دلار است، در حالی که بدهی چین پاشنه آشیل رشد پایدار آن محسوب میشود. آینده اقتصاد جهان به این بستگی دارد که کدام یک از این دو ابرقدرت زودتر بتواند تعادل مالی خود را بدون ایجاد یک بحران سیستماتیک جهانی بازسازی کند.
📰NEWS
 تحلیل و مقایسه اقتصاد آمریکا و چین بدهی بانکی و چشم انداز جهانی 🌍
 📊 تفاوت Trigger و Confirm در معاملات راهنمای کامل ورود به پوزیشن
 تحليل تکنيکال ارز موزایک Mozaic با نماد MOZ
 تحليل تکنيکال سهام شرکت آرم هولدینگ Arm Holdings PLC ADR با نماد ARM
 تحليل تکنيکال سهام شرکت بیت ماین Bitmine Immersion Technologies با نماد BMNR
 نقشه گرمایی بازار سرمایه و بورس آمریکا