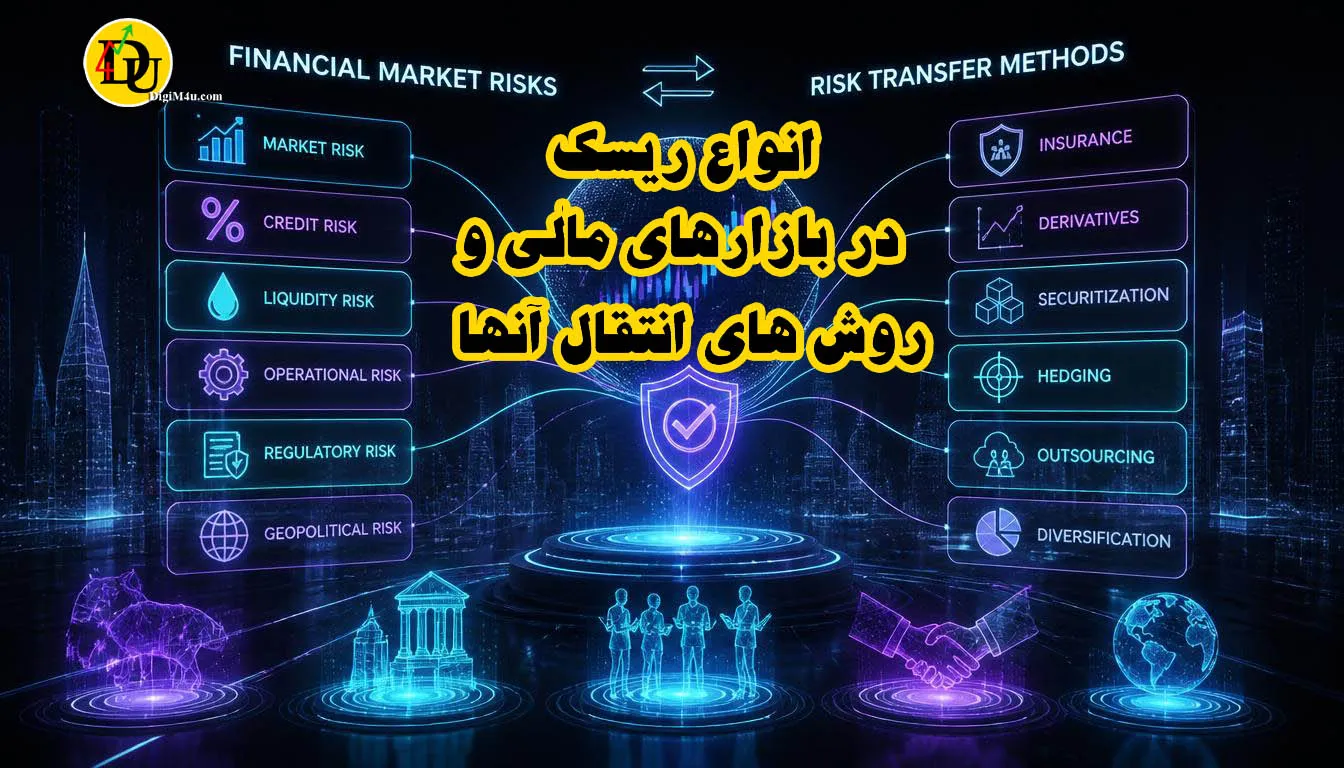

در دنیای پیچیده بازارهای مالی و زندگی شخصی، ریسک مفهومی اجتنابناپذیر است. درک عمیق از انواع ریسک و روشهای انتقال آن، نهتنها برای معاملهگران و سرمایهگذاران، بلکه برای هر فردی که در دنیای پرنوسان امروز زندگی میکند، یک ضرورت است. در این مقاله جامع، به بررسی ابعاد مختلف ریسک، از روانشناسی آن تا روشهای علمی مدیریت و انتقال، میپردازیم.
🧠 شکاف توصیف و تجربه (Description-Experience Gap)
افراد وقتی از طریق تجربه شخصی ریسکها را بشناسند، تصمیمات متفاوتی نسبت به وقتی میگیرند که فقط در قالب توضیح به آنها گفته شود. کسی که شخصاً یک بحران مالی را تجربه کرده است، نسبت به نوسانات بازار حساستر است.
⚠️ انواع ریسک در بازارها و زندگی
💧 ریسک نقدشوندگی (Liquidity Risk)
ریسک نقدشوندگی زمانی ایجاد میشود که فرد یا سرمایهگذار نتواند یک دارایی را در زمان موردنیاز، با سرعت مناسب و با قیمتی نزدیک به ارزش واقعی آن به پول نقد تبدیل کند. ممکن است یک دارایی روی کاغذ بسیار ارزشمند باشد، اما زمانی که به پول فوری نیاز دارید، خریدار کافی برای آن وجود نداشته باشد یا مجبور شوید برای فروش سریع، تخفیف قابلتوجهی بدهید. این ریسک در زمان بحرانهای اقتصادی و مالی معمولاً شدیدتر میشود، زیرا تعداد خریداران کاهش پیدا میکند و فاصله میان قیمت پیشنهادی خرید و فروش افزایش مییابد.
مثال: فرض کنید فردی یک ملک به ارزش ۱۰ میلیارد تومان دارد، اما ناگهان برای یک تعهد مالی به ۲ میلیارد تومان پول نقد نیاز پیدا میکند. اگر بازار ملک در رکود باشد، ممکن است فروش فوری ملک چند ماه طول بکشد یا او مجبور شود آن را بسیار پایینتر از ارزش مورد انتظار بفروشد. در این شرایط، ارزش اسمی دارایی بالا است، اما نقدشوندگی پایین آن به یک ریسک جدی تبدیل میشود.
🌑 ریسک رویداد نادر (Tail Risk / قوی سیاه)
ریسک رویداد نادر به اتفاقهایی اشاره دارد که احتمال وقوع آنها از نظر معمول پایین به نظر میرسد، اما در صورت وقوع میتوانند خسارت بسیار بزرگی ایجاد کنند. این رویدادها ممکن است شامل سقوط شدید بازارهای مالی، بحران بانکی، جنگ گسترده، تحولات ژئوپلیتیکی غیرمنتظره، ورشکستگی یک نهاد بزرگ یا شوک اقتصادی شدید باشند. مشکل اصلی این ریسک آن است که مدلهای معمول سرمایهگذاری اغلب بر اساس شرایط گذشته ساخته میشوند و ممکن است احتمال و شدت یک اتفاق بسیار غیرعادی را دستکم بگیرند.
مثال: تصور کنید سرمایهگذاری تمام سرمایه خود را روی چند دارایی بسیار پرریسک قرار داده و فرض میکند هیچ اتفاقی نمیتواند بازار را بیش از ۱۰ درصد جابهجا کند. اگر یک بحران غیرمنتظره باعث سقوط ۴۰ یا ۵۰ درصدی بازار شود، مدل ذهنی او دیگر کارایی ندارد و زیان میتواند بسیار بیشتر از چیزی باشد که برای آن آماده بوده است.
⚖️ ریسک قانونی یا مقرراتی (Regulatory / Legal Risk)
ریسک قانونی یا مقرراتی یعنی خطر تغییر قوانین، مقررات دولتی، مالیاتی یا سیاستهای نظارتی که میتواند شرایط فعالیت یک کسبوکار یا سرمایهگذاری را تغییر دهد. این تغییرات ممکن است باعث افزایش هزینهها، محدود شدن فعالیت، کاهش سودآوری یا حتی ممنوع شدن یک نوع فعالیت شوند. این ریسک فقط به قوانین جدید محدود نیست و تغییر در نحوه اجرای قوانین موجود نیز میتواند اثر اقتصادی قابلتوجهی داشته باشد.
مثال: فرض کنید فردی در یک صنعت خاص سرمایهگذاری کرده و مدل درآمدی شرکت کاملاً به یک مقررات مالیاتی یا مجوز خاص وابسته است. اگر دولت نرخ مالیات را افزایش دهد یا شرایط دریافت مجوز را سختتر کند، هزینههای شرکت افزایش یافته و سود آن ممکن است کاهش پیدا کند؛ حتی اگر میزان فروش و عملکرد عملیاتی شرکت تغییری نکرده باشد.
🌍 ریسک سیستماتیک (Systematic Risk)
ریسک سیستماتیک ریسکی است که منشأ آن در کل اقتصاد یا بازار قرار دارد و میتواند تعداد زیادی از داراییها را همزمان تحت تأثیر قرار دهد. برخلاف ریسک اختصاصی یک شرکت، این نوع ریسک معمولاً با خرید تعداد بیشتری از سهام یا داراییهای مختلف بهطور کامل حذف نمیشود. رکود اقتصادی، بحران مالی، افزایش شدید نرخ بهره، جنگ گسترده یا شوکهای بزرگ اقتصادی میتوانند نمونههایی از عواملی باشند که ریسک سیستماتیک را افزایش میدهند.
مثال: فرض کنید یک سرمایهگذار سهام ۲۰ شرکت مختلف را از صنایع گوناگون خریداری کرده است. تنوعسازی میتواند ریسک ورشکستگی یک شرکت خاص را کاهش دهد، اما اگر اقتصاد وارد یک رکود شدید شود و بازار سهام بهطور گسترده سقوط کند، احتمال دارد ارزش بخش بزرگی از این ۲۰ سهم همزمان کاهش پیدا کند. بنابراین تنوعسازی ریسک سیستماتیک را بهطور کامل از بین نمیبرد.
📉 ریسک تورم (Inflation Risk)
ریسک تورم به کاهش قدرت خرید پول در طول زمان اشاره دارد. حتی اگر مقدار اسمی سرمایه شما ثابت بماند، افزایش مداوم قیمت کالاها و خدمات باعث میشود با همان مقدار پول، کالا و خدمات کمتری خریداری کنید. به همین دلیل، در ارزیابی عملکرد سرمایهگذاری نباید فقط به سود اسمی توجه کرد؛ بلکه باید بازده واقعی، یعنی بازده پس از در نظر گرفتن اثر تورم، نیز مورد توجه قرار گیرد. این موضوع در اقتصادهایی که نرخ تورم بالایی دارند اهمیت بیشتری پیدا میکند.
مثال: فرض کنید ۱۰۰ میلیون تومان را یک سال نگه میدارید و در پایان سال همچنان همان ۱۰۰ میلیون تومان را دارید. اگر در همین مدت قیمت کالاها و خدمات بهطور قابلتوجهی افزایش یافته باشد، قدرت خرید این ۱۰۰ میلیون تومان کاهش پیدا کرده است. بنابراین، از نظر اسمی سرمایه شما تغییر نکرده، اما از نظر واقعی بخشی از قدرت خرید آن از بین رفته است.
📊 ریسک نوسان (Volatility Risk)
ریسک نوسان به تغییرات شدید و غیرقابلپیشبینی قیمت یک دارایی مربوط میشود. هرچه نوسان قیمت بیشتر باشد، احتمال تغییر سریع ارزش سرمایه نیز بیشتر است. نوسان بالا الزاماً به معنای زیان قطعی نیست، اما میتواند تصمیمگیری سرمایهگذار را دشوار کند و در معاملات اهرمی، به دلیل افزایش سرعت و اندازه سود و زیان، خطر را چند برابر کند. داراییهایی مانند برخی رمزارزها، سهام پرریسک و بعضی کالاها میتوانند در دورههایی نوسان بسیار بالایی داشته باشند.
مثال: فرض کنید قیمت یک رمزارز در چند روز از ۱۰۰ دلار به ۷۰ دلار کاهش پیدا کند و سپس دوباره به ۹۵ دلار برگردد. سرمایهگذاری که بدون برنامه مدیریت ریسک وارد شده ممکن است در سقوط قیمت از ترس زیان دارایی خود را بفروشد و بعد از بازگشت بازار دیگر در آن حضور نداشته باشد. در اینجا خود نوسان و واکنش سرمایهگذار به آن، هر دو میتوانند بر نتیجه نهایی اثر بگذارند.
🧠 ریسک فرا-ریسک (Meta-risk)
ریسک فرا-ریسک به ریسکی اشاره دارد که از خودِ فرآیند شناسایی، اندازهگیری، تحلیل یا مدیریت ریسک ناشی میشود. به بیان ساده، ممکن است سرمایهگذار ریسکهای مختلف را بشناسد، اما در برآورد احتمال وقوع یا شدت آنها دچار اشتباه شود. مدلهای آماری، دادههای ناقص، فرضیات غیرواقعبینانه یا اعتماد بیش از حد به یک روش تحلیلی میتوانند باعث شوند فرد تصور کند ریسک را بهخوبی کنترل کرده است، در حالی که خود سیستم ارزیابی ریسک دارای نقص است. در بحرانهای بزرگ مالی نیز گاهی مشخص میشود که مشکل فقط در خود داراییها نبوده، بلکه روش اندازهگیری و درک ریسک نیز بیش از حد خوشبینانه بوده است.
مثال: فرض کنید یک سرمایهگذار بر اساس دادههای پنج سال گذشته محاسبه میکند که احتمال زیان بسیار شدید در سبدش تقریباً صفر است. اما در این محاسبه، یک بحران بسیار بزرگ که در دادههای تاریخی وجود نداشته در نظر گرفته نشده است. اگر چنین بحرانی رخ دهد، مشخص میشود که مشکل فقط سقوط ارزش داراییها نبوده؛ بلکه مدل اولیه، ریسک واقعی را درست اندازهگیری نکرده است. این همان جایی است که «ریسکِ اشتباه در سنجش ریسک» اهمیت پیدا میکند.
🏢 مدیریت ریسک سازمانی (Enterprise Risk Management - ERM)
ERM مدیریت ریسک سازمانی مجموعهای جامع از سیاستها، فرآیندها و ابزارهایی است که به سازمانها کمک میکند:
- ریسکها را بهصورت سیستماتیک شناسایی کنند
- اثرات بالقوه و احتمال وقوع ریسکها را ارزیابی نمایند
- پاسخ مناسب برای هر نوع ریسک طراحی کنند (اجتناب، انتقال، کاهش، پذیرش)
- پایش، گزارشدهی و بازنگری منظم داشته باشند
ایجاد «تابآوری سازمانی» در برابر عدم قطعیتها و بهبود تصمیمگیری استراتژیک.
🏠 مدیریت ریسکهای زندگی (Life Risk Management)
مدیریت ریسکهای زندگی (مرگ، ازکارافتادگی، بیماری، بیکاری و مخاطرات طبیعی)
- شناسایی ریسکها
- ارزیابی احتمال و اثر
- اولویتبندی و دستهبندی
- طراحی واکنش (اجتناب، پذیرش، کاهش، انتقال)
- پایش مستمر و بازخورد
در دنیای پرنوسان امروز، هر فردی مثل یک «مینیسازمان» است که با ریسکهای اقتصادی، شغلی، سلامت، روانی، دیجیتال و حتی reputational مواجه میشود.
🛠️ فرآیند پنجمرحلهای مدیریت ریسک
قدم اول: شناسایی ریسکها
در زندگی شخصی با انواع ریسک مواجه هستی. بعضی از آنها مالی هستند؛ مثل از دست دادن درآمد، سقوط بازار یا بدهیهای غیرقابل کنترل. بعضی ریسکها شغلیاند؛ مثل اخراج، فرسودگی شغلی یا عقبافتادن از تحولات تکنولوژیکی. برخی دیگر ریسکهای سلامت هستند، چه جسمی و چه روانی. ریسکهای تصمیمگیری هم وجود دارند، یعنی اشتباهات رفتاری یا شناختی که آینده مالی یا شغلی را خراب میکنند.
قدم دوم: ارزیابی ریسکها
اینجا باید دو سؤال مهم از خودت بپرسی:
- چقدر احتمال دارد این ریسک در زندگی من اتفاق بیفتد؟
- اگر اتفاق بیفتد، چقدر روی من اثر میگذارد؟
برای مثال، اگر فریلنسر هستی، قطع همکاری یک مشتری ممکن است محتمل باشد، ولی قابل کنترل است. اما اگر هیچ ذخیره اضطراری نداری، همین اتفاق کوچک میتواند بحران بزرگی بسازد. پس اثرش بالاست.
ارزیابی احتمال و اثر ریسکها
| ریسک | احتمال | اثر |
|---|---|---|
| تورم | بسیار بالا | بسیار شدید |
| از دست دادن شغل | متوسط | زیاد |
| سلامت روان | متوسط | متوسط |
| اشتباه سرمایهگذاری | بالا | زیاد (مثلاً ورود هیجانی به ارز دیجیتال) |
| تاخیر مهاجرت | بالا | بلندمدت منفی |
| نارضایتی خانوادگی | متوسط | روانی شدید |
| مسدود شدن نقل و انتقال مالی بینالمللی | متوسط | ساختاری و جدی |
قدم سوم: طراحی واکنش مناسب
در مواجهه با هر ریسک، چهار نوع واکنش میتونی داشته باشی:
- اگر ریسک قابل اجتناب است، از آن دوری کن. مثلاً اگر شغلی پرریسک است ولی درآمد آن وسوسهبرانگیز، شاید با دقت بیشتر یا مذاکره برای قرارداد بهتر، بتوانی ریسک را حذف کنی.
- اگر نمیتونی از آن اجتناب کنی ولی میتونی اثرش را کم کنی، پس دنبال کاهش ریسک باش. این یعنی آمادهسازی، بیمه، افزایش مهارت یا متنوعسازی سرمایه.
- اگر نمیتونی اثرش را کاهش دهی، شاید بتوانی آن را منتقل کنی. مثلاً از بیمه یا قرارداد یا وکیل استفاده کنی تا بخشی از مسئولیت را منتقل کنی.
- و اگر هیچکدام ممکن نبود، باید بپذیری و با تحمل ذهنی بالا زندگی کنی، ولی باز هم آماده باشی.
قدم چهارم: پیادهسازی در تصمیمات واقعی
یکی از اشتباهات رایج این است که مدیریت ریسک را فقط یک ابزار تحلیل بدانیم. ولی در واقع باید آن را تبدیل به عادت رفتاری کنیم.
طراحی واکنش مناسب برای هر ریسک
- برای کاهش ارزش پول: اقدام به تبدیل بخشی از دارایی نقد به طلا، دلار، نقره یا سهام خارجی
- برای ریسک سرمایهگذاری هیجانی: تهیه چکلیست سرمایهگذاری، تعریف قوانین ورود و خروج
- برای ریسک از دست رفتن شغل: راهاندازی منبع درآمد دوم (مثلاً فریلنسری یا تدریس آنلاین)
- برای ریسک جابهجایی پول: افتتاح حساب بانکی خارج از کشور از طریق ثبت شرکت یا دریافت اقامت، استفاده از رمزارزها با کیف پول سختافزاری، بررسی کشورهایی با محدودیت کمتر (مثلاً امارات، عمان)
قدم پنجم: پایش و بازنگری
هیچ برنامهای بدون بازبینی زنده نمیماند. زندگی دائماً تغییر میکند. کاری که پارسال مناسب بوده، امسال شاید نقطهضعف است. پس باید برنامهات را حداقل هر شش ماه یکبار مرور کنی.
تفکر دوباره! تجدید نظر کن!
۵. پایش و بازخورد
- تعریف زمانبندی برای ارزیابی مجدد شرایط (مثلاً هر ۶ ماه)
- بررسی ارزش واقعی پرتفوی به دلار یا طلا
- بررسی رضایت ذهنی از تصمیمات مهم (مهاجرت، سرمایهگذاری، روابط خانوادگی)
- تعیین شاخصهای روانی: میزان اضطراب، تصمیمپذیری، اعتمادبهنفس
- ثبت تصمیمات مهم در ژورنال شخصی برای تحلیل بایاسهای رفتاری
🧱 اصطکاک رفتاری (Behavioral Friction)
اصطکاک رفتاری به موانع کوچک، ریز یا حتی غیرمحسوسی اشاره دارد که اجرای یک رفتار را سختتر میکنند. این موانع میتوانند زمانبر، پردازشی یا صرفاً روانی باشند؛ ولی در نهایت باعث کاهش احتمال انجام آن رفتار میشوند. مثال کلاسیک: اگر بخواهید اشتراک یک سرویس را لغو کنید و نیاز باشد ۷ مرحله طی کنید، احتمالاً منصرف میشوید. این اصطکاک رفتاری است.
کاهش سرعت برداشت از حساب سرمایهگذاری
اگر فروش یک دارایی نیاز به چند مرحله تأیید، ثبت هدف فروش و امضا دیجیتال داشته باشد، در شرایط استرس مالی فرد کمتر احتمال دارد بهصورت احساسی اقدام به خروج کند.
کاهش برداشت از صندوق اضطراری
اضافه کردن مراحل انتقال وجه یا احراز هویت چندمرحلهای، باعث میشود فرد برای برداشت از حساب اضطراری، بیشتر فکر کند.
افزایش رفتار مطلوب با کاهش اصطکاک مثبت
در نقطه مقابل، اصطکاک را میتوان حذف کرد تا رفتارهای مطلوب راحتتر اجرا شوند. مثال: سیستم خودکار خرید دورهای DCA سهام یا بیتکوین، بدون نیاز به ورود دستی هر ماه اجرا میشود.
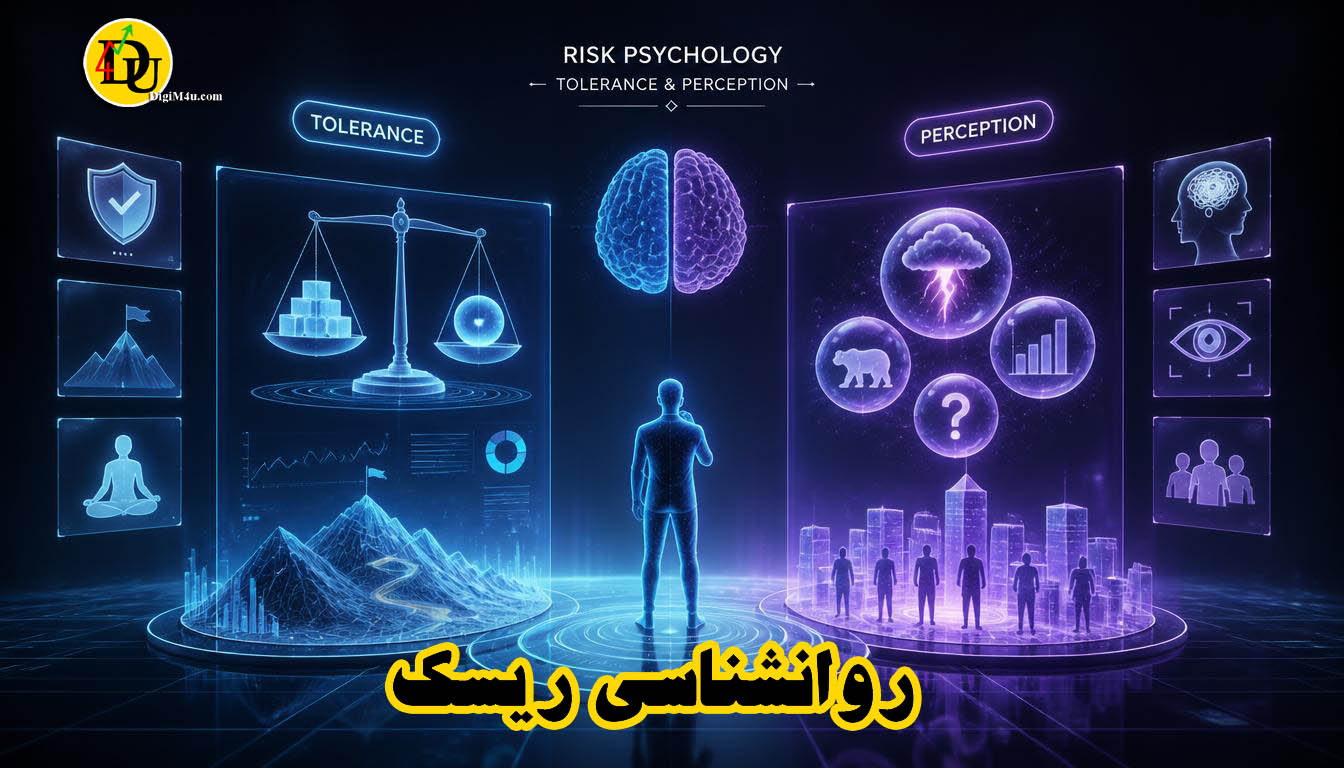
🧠 روانشناسی ریسک: تحمل و ادراک
Risk Tolerance (تحمل ریسک)
میزان ریسکی که یک فرد یا سازمان از نظر روانی میتواند آن را بدون اضطراب، فشار یا تغییر ناگهانی در تصمیمگیری تحمل کند. ثابت نیست، ممکن است در طول زمان با تغییر شرایط زندگی یا بازار تغییر کند.
هر زمان نو میشود دنیا و ما / بیخبر از نو شدن اندر بقا
Risk Perception (ادراک ریسک)
درک ریسک یعنی برداشت و تفسیر ذهنی فرد از اینکه یک موقعیت خاص (مثل بازار سهام، ارزدیجیتال یا حتی خرید یک دارایی) چقدر خطرناک است. این یک حس درونی است که ممکن است کاملاً با واقعیت فاصله داشته باشد (تحت تأثیر اخبار، شایعات، تجربههای قبلی و هیجانات).
بررسی افرادی که درک بالاتری از ریسک بازار داشتند:
- بیشتر معامله میکردند، شاید برای کنترل ریسک یا واکنش به اضطراب
- نسبت خرید به فروششان کمتر بود ← یعنی تمایل داشتند بیشتر بفروشند تا بخرند (واکنش محافظهکارانه به احساس خطر)
- پرتفویشان ریسکیتر بود از نظر آماری
- یعنی: احساس خطر، آنها را فعالتر ولی محتاطتر کرده.
درک ریسک بالا لزوماً به پرهیز از ریسک منجر نمیشود—بلکه گاهی باعث واکنشهای احساسی مثل فروش زودهنگام یا معامله مکرر میشود.
انتقال ریسک یعنی خودِ ریسک را از بین نمیبریم، بلکه مسئولیت مالی یا پیامد آن را تا حدی به شخص، شرکت یا نهاد دیگری منتقل میکنیم. بیمه یکی از شناختهشدهترین روشهاست، اما تنها روش نیست.
🛡️ مهمترین روشهای انتقال ریسک
بیمه کردن (Insurance):
در بیمه، فرد یا شرکت در ازای پرداخت حقبیمه، بخشی از زیان مالی ناشی از یک حادثه مشخص را به شرکت بیمه منتقل میکند.
مثال: صاحب یک ساختمان آن را در برابر آتشسوزی بیمه میکند. اگر حادثه تحت پوشش رخ دهد، شرکت بیمه طبق قرارداد بخشی از خسارت را پرداخت میکند.
قرارداد و انتقال مسئولیت (Contractual Risk Transfer) :
با تنظیم قرارداد میتوان مسئولیت برخی خسارتها یا تعهدات را بر عهده طرف مقابل گذاشت.
مثال: یک شرکت ساختمانی در قرارداد با پیمانکار مشخص میکند که مسئولیت خسارت ناشی از عملکرد پیمانکار بر عهده خود او باشد.
ضمانت و گارانتی (Guarantee / Warranty):
با استفاده از ضمانت، بخشی از ریسک خرابی، عدم انجام تعهد یا زیان احتمالی به تولیدکننده، فروشنده یا ضامن منتقل میشود.
مثال: خرید یک دستگاه با ضمانت دو ساله باعث میشود ریسک هزینه تعمیرات ناشی از خرابیهای تحت پوشش، تا حدی به تولیدکننده منتقل شود.
برونسپاری (Outsourcing) :
گاهی یک فعالیت پرریسک به یک شرکت متخصص واگذار میشود تا مسئولیت اجرای آن و بخشی از ریسک عملیاتی به پیمانکار منتقل شود.
مثال: یک فروشگاه اینترنتی نگهداری سرورها و زیرساخت فنی خود را به یک شرکت تخصصی واگذار میکند تا بخشی از ریسک خرابی، نگهداری و اختلال زیرساخت بر عهده ارائهدهنده خدمات باشد.
قراردادهای مشتقه و هجینگ (Hedging):
در بازارهای مالی میتوان با استفاده از قراردادهایی مانند اختیار معامله یا قراردادهای آتی، بخشی از ریسک تغییر قیمت را به طرف معامله منتقل کرد.
مثال: یک شرکت واردکننده میداند سه ماه دیگر باید دلار پرداخت کند و نگران افزایش نرخ ارز است. میتواند با استفاده از ابزارهای پوشش ریسک، نرخ موردنظر خود را تا حدی تثبیت کند.
انتقال ریسک به شریک یا سرمایهگذار دیگر:
با مشارکت دادن افراد یا شرکتهای دیگر، بخشی از ریسک مالی یک پروژه میان چند طرف تقسیم میشود.
مثال: بهجای اینکه یک نفر تمام سرمایه موردنیاز برای یک پروژه را تأمین کند، چهار سرمایهگذار هرکدام ۲۵٪ سرمایه را تأمین میکنند. در این حالت، زیان احتمالی نیز میان شرکا تقسیم میشود؛ البته نحوه تقسیم باید در قرارداد مشخص شود.
فروش یا واگذاری دارایی پرریسک :
گاهی سادهترین روش انتقال ریسک این است که فرد دارایی یا فعالیتی را که ریسک آن را نمیخواهد تحمل کند، واگذار کند.
مثال: فردی که نمیخواهد ریسک نوسان شدید یک دارایی را تحمل کند، میتواند آن دارایی را بفروشد و سرمایه خود را به دارایی دیگری منتقل کند. البته این کار ممکن است با هزینه یا از دست دادن فرصت سود همراه باشد.
🔑 یک نکته مهم
انتقال ریسک با حذف ریسک تفاوت دارد.
مثلاً وقتی خودرو را بیمه میکنید، احتمال تصادف از بین نمیرود؛ فقط بخشی از پیامد مالی تصادف طبق شرایط قرارداد به شرکت بیمه منتقل میشود.
بهطور کلی میتوان مدیریت ریسک را اینطور خلاصه کرد:
اجتناب از ریسک → کاهش ریسک → انتقال ریسک → پذیرش ریسک
مثلاً برای یک کسبوکار:
- فعالیت بسیار خطرناک را انجام ندهد → اجتناب
- سیستم ایمنی ایجاد کند → کاهش
- بیمه مسئولیت بگیرد → انتقال
- خسارتهای کوچک و قابلتحمل را خودش بپردازد → پذیرش
📌 جمعبندی نهایی
مدیریت ریسک یک فرآیند پویا و مستمر است که نیازمند شناسایی، ارزیابی، طراحی واکنش، پیادهسازی و پایش مداوم است. درک تفاوت بین انواع ریسک، از ریسکهای سیستماتیک و غیرسیستماتیک گرفته تا ریسکهای روانشناختی و رفتاری، به ما کمک میکند تا تصمیمات بهتری بگیریم. با استفاده از ابزارهایی مانند ERM و Life Risk Management، میتوانیم تابآوری خود را در برابر عدم قطعیتها افزایش دهیم ریسک ها را انتقال دهیم و از فرصتهای موجود بهرهمند شویم.
📰NEWS
 چرا پوزیشن های فیوچرز ممکن است با قیمت مارک متفاوتی بسته شوند؟
 آموزش ثبت نام در صرافی توبیت
 تحليل تکنيکال ارز دیجیتال آئون AEON با نماد AEON
 تحليل تکنيکال ارز ویکریپت Wicrypt با نماد WNT
 تحليل تکنيکال سهام شرکت گیگا دیوایس GigaDevice Semiconductor با نماد GIGADEV
 سرمایه گذاری در بورس قطر