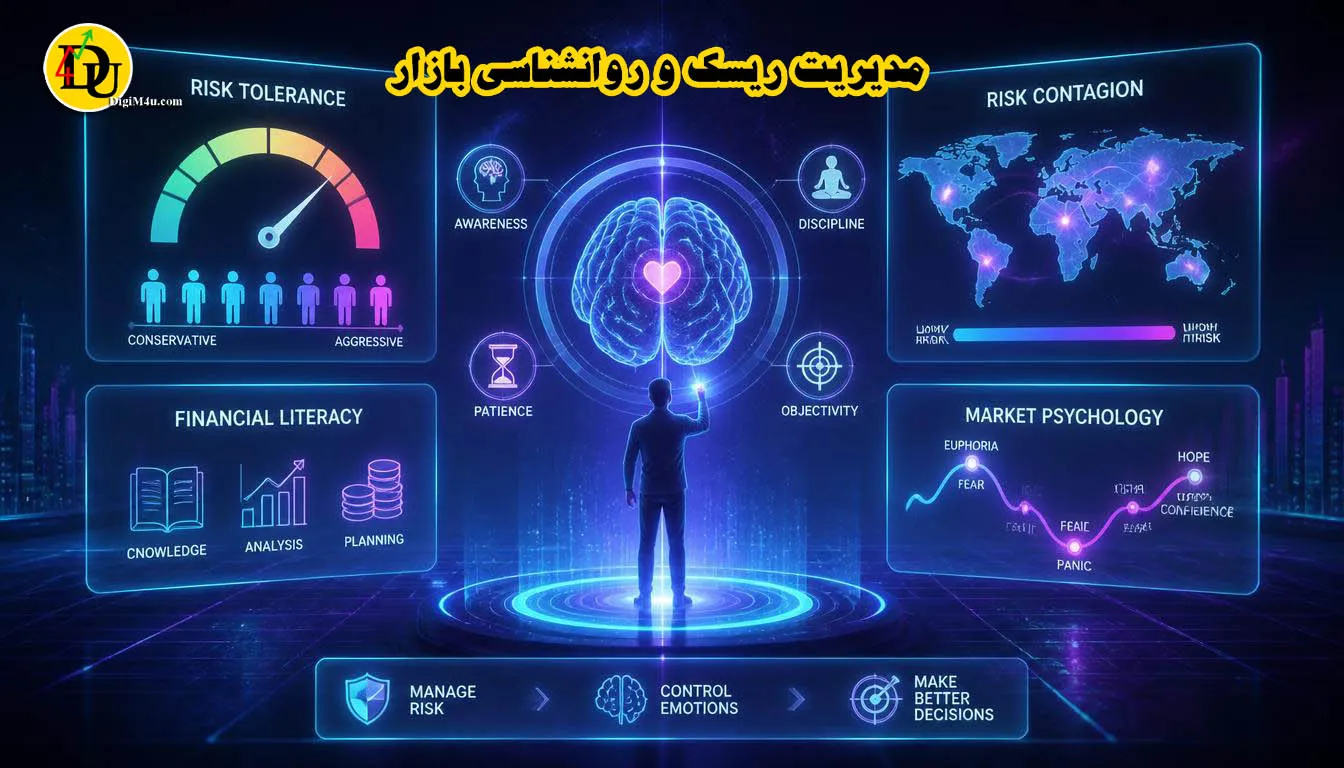

🧠 روانشناسی ریسک: چرا تصمیمات ما همیشه منطقی نیست؟
در دنیای پیچیدهی بازارهای مالی، موفقیت تنها به دانش فنی وابسته نیست؛ بلکه درک عمیق از روانشناسی ریسک و واکنشهای ذهن ما به عدم قطعیت، نقشی حیاتی ایفا میکند. بسیاری از سرمایهگذاران تصور میکنند که ریسک یک مفهوم کاملاً ریاضی است، اما واقعیت این است که «ریسک» بیش از آنکه در نمودارها باشد، در ذهن ما زندگی میکند. در وبسایت Digim4u.com نیز همواره بر اهمیت ترکیب تحلیل تکنیکال با روانشناسی معاملهگری (و همچنین تحلیل فاندامنتال) تأکید شده است تا سرمایهگذاران بتوانند در نوسانات بازار، تعادل خود و سرمایهشان را حفظ کنند.
️ ترجیح ریسک (Risk Preference): ذات ماجراجو یا محافظهکار؟
ترجیح ریسک به تمایل ذاتی فرد برای ورود به موقعیتهای پرخطر اشاره دارد. این ویژگی ریشه در شخصیت و تجربه زیستهی هر فرد دارد. برخی افراد ذاتاً «ریسکپذیر» هستند و از هیجان موقعیتهای پرنوسان لذت میبرند، در حالی که دیگران «محافظهکار» بوده و از ابهام دوری میکنند.
- ریسکپذیری: افرادی که هیجانجو هستند و نوسان را فرصت میدانند.
- ریسکگریزی: افرادی که کمالگرا و کنترلگر هستند و ثبات را ترجیح میدهند.
نکته جالب اینجاست که ترجیح ریسک میتواند در حوزههای مختلف زندگی متفاوت باشد؛ ممکن است فردی در سرمایهگذاری بسیار محتاط باشد اما در زندگی شخصی ماجراجو باشد. برای شناخت بهتر سبک معاملاتی خود، مطالعه مقاله تریدر یا معاملهگر در بازار رمزارزها کیست؟ در دیجیامفوریو میتواند به شما کمک کند تا ببینید آیا شخصیت شما با نوسانات ذاتی بازار کریپتو یا سهام همخوانی دارد یا خیر.
مثال: دو معاملهگر را در نظر بگیرید. نفر اول با ۱۰٪ سرمایه وارد معامله میشود و حد ضرر ۲٪ تعیین میکند. نفر دوم با ۵۰٪ سرمایه و اهرم ۱۰ برابر وارد میشود. هر دو ممکن است سود کنند، اما نفر دوم در صورت اشتباه، در چند دقیقه بیشتر سرمایهاش را از دست میدهد. این تفاوت دقیقاً همان «ترجیح ریسک» است که از شخصیت و تجربهی آنها سرچشمه میگیرد.
🌊 سرایت ریسک (Risk Contagion): وقتی ویروس ترس همهگیر میشود
هشدار: در بازارهای به هم پیوسته، هیچ داراییای جزیرهی امن نیست!
سرایت ریسک پدیدهای است که در آن یک شوک یا ریسک در یک بازار، نهاد یا بخش اقتصادی، به سرعت به سایر بخشها منتقل میشود، حتی اگر آن بخشها ارتباط بنیادینی با هم نداشته باشند. مانند تصویری که ویروسها را در دلِ نمودارهای قرمز نزولی نشان میدهد، ترس و عدم قطعیت مانند یک بیماری مسری در کل سیستم مالی پخش میشود.
در چنین شرایطی، همبستگی داراییها به سمت ۱ میل میکند و تنوعسازی سنتی کارایی خود را از دست میدهد. همانطور که در گزارشهای اخبار فاندامنتال و اقتصاد کلان مشاهده میکنید، بحرانهای جهانی اغلب زنجیرهوار رخ میدهند و آگاهی از این چرخه برای حفظ سرمایه ضروری است. و عدم توجه به اصول میتواند عواقب ناگواری داشته باشد.
مثال: در بحران مالی ۲۰۰۸، سقوط بازار مسکن آمریکا به سرعت به بانکها، بازار سهام، طلا و حتی ارزهای کشورهای دور منتقل شد. در دنیای کریپتو نیز، سقوط صرافی FTX 🏛️ در نوامبر ۲۰۲۲ باعث ریزش شدید بیتکوین و تقریباً تمام آلتکوینها شد، حتی پروژههایی که هیچ ارتباط مستقیمی با FTX نداشتند. این یعنی ترس مثل ویروس، همه را آلوده میکند.
و هچنین مثل ماجرای سه گاوباز
️ تحمل ریسک (Risk Tolerance): ظرفیت روانی شما چقدر است؟
برخلاف ترجیح ریسک که یک ویژگی شخصیتی است، تحمل ریسک میزان فشاری است که یک فرد یا سازمان میتواند از نظر روانی و مالی بدون دچار شدن به اضطراب شدید یا تصمیمات احساسی، تحمل کند. این عامل ثابت نیست و با تغییر شرایط زندگی، سن و وضعیت بازار تغییر میکند. (خیلی مهم) در واقع زندگی شخصی را باید از زندگی کاری جدا کنید.
پارامترهای اجتماعی، شخصیت و تجربه و زمان، چه تأثیری روی تحمل ریسک افراد دارد؟
| عامل تأثیرگذار | تأثیر بر تحمل ریسک |
|---|---|
| وضعیت مالی واقعی | درآمد بالا و هزینه کم = تحمل بالاتر بدهی بالا = تحمل پایین |
| افق زمانی | افق بلندمدت = تحمل بیشتر اهداف کوتاهمدت = نیاز به ثبات |
| تجربه و آموزش | تجربه بیشتر در بازار = درک درستتر = تحمل واقعبینانهتر |
| شخصیت فردی | افراد هیجانجو (ریسکپذیر) vs افراد کمالگرا (ریسکگریز) |
برای مثال کسی که یک پدر پولدار دارد میتواند تحمل ریسک بالاتری داشته باشد چون میتواند بعد از یک شکست، دوباره شارژ مالی شود (البته این یک مثال ساده است که میتواند تفسیرهای دیگری هم داشته باشد ولی فعلاً به همین یک نکته اکتفا کنید) یا کسی که با تجربه و علم روز، وارد بازار میشود و انتظار ندارد یک شبه پولدار شود ظرفیت و آستانه تحمل بالاتری دارد چون راههای انتقال ریسک و کاهش اثرات آن را میداند.
برای سنجش دقیق این ظرفیت، استفاده از ابزارهای استاندارد مانند آزمونهای مدیریت ریسک سرمایهگذاری که در منابع معتبر مالی وجود دارد، پیشنهاد میشود.
مثال بعدی: دو کارمند با حقوق یکسان را در نظر بگیرید. اولی ۶ ماه حقوق پسانداز دارد و دومی بدهی بانکی دارد. اگر بازار ۲۰٪ ریزش کند، نفر اول میتواند صبر کند یا حتی خرید کند، اما نفر دوم ممکن است مجبور شود در ضرر بفروشد تا بدهیاش را بپردازد. پس تحمل ریسک فقط به شخصیت نیست؛ به وضعیت مالی هم بستگی دارد.
🧩 سواد ریسک: تفاوت "حس کردن" با "فهمیدن"
بسیاری از افراد بین «درک ریسک» (احساس لحظهای خطر)، «سواد ریسک» (توانایی تحلیلی فهمیدن خطر) و «ترجیح ریسک» (میزان حاضر بودن برای پذیرش خطر) را اشتباه میگیرند. کسی که سواد ریسک ندارد، دچار توهمات زیر است:
- به جای فکر به سناریوهای ممکن، اسیر بهترین خیالها میشود.
- ابزارهایی مثل بیمه یا هجینگ را بیفایده میپندارد.
- دچار "توهم کنترل" است و فکر میکند اوضاع کاملاً در دست اوست.
- بازهی زمانی تصمیمهایش را نمیشناسد و ریسک لحظهای را با بلندمدت قاطی میکند.
- نمیداند که گاهی «ریسک نکردن»، خودش بزرگترین ریسک است.
ارتقای سواد مالی و درک ریسک، کلید عبور از این تلههای ذهنی است. دورههای آموزشی موجود در تگ "مدیریت ریسک" میتواند به شما کمک کند تا از یک معاملهگر احساسی به یک استراتژیست منطقی تبدیل شوید.
مثال: فردی که سواد ریسک ندارد، ممکن است همه سرمایهاش را در یک میمکوین بریزد چون «احساس میکند» قیمت آن ۱۰۰ برابر میشود. اما فردی که سواد ریسک دارد، میداند که احتمال صفر شدن آن میمکوین چقدر است و فقط بخش کوچکی از سرمایه را وارد چنین معاملهای میکند. فردی که سواد ریسک ندارد، تورم را ریسک نمیداند و پول نقد را امنترین دارایی میپندارد، در حالی که تورم سالانه میتواند قدرت خرید او را به شدت کاهش دهد.
هشدار مهم: آزمونهای شخصیتشناسی ریسک را جدی بگیرید!
پاسخهای شما به سوالاتی مثل "اگر شغل خود را قبل از سفر از دست بدهید چه میکنید؟" یا "انتخاب شما در یک بازی شانسی چیست؟"، جواب شما در واقع نقشهی راه واقعی شماست.
اگر پاسخهایتان نشاندهندهی ریسکگریزی شدید است اما در بازارهای پرنوسان فعالیت میکنید، احتمال آسیب دیدن سرمایهتان بسیار بالاست پس شما باید سواد ریسک داشته باشید تا مصون بمانید.
مثال: فرض کنید در یک آزمون شخصیتشناسی، به این سوال که «اگر ۱۰۰ میلیون تومان برنده شوید، چه میکنید؟» پاسخ میدهید: «همه را در بانک میگذارم و حتی یک ریال را ریسک نمیکنم.» این پاسخ نشان میدهد که تحمل ریسک شما بسیار پایین است. اگر با همین ذهنیت محافظه کارانه وارد بازار فارکس یا کریپتو شوید، احتمالاً با اولین ضرر، دچار اضطراب شدید شده و تصمیمات هیجانی میگیرید چرا؟ چون درباره ریسک های بازار هنوز آمادگی ندارید پس سواد ریسک از مهم ترین آموزش ها برای همگان است حتی برای کسانی که در بازارهای مالی حضور ندارند.
🔄 پایش و بازخورد: حلقهی مفقوده موفقیت
مدیریت ریسک یک فرآیند ایستا نیست. شما باید به صورت دورهای (مثلاً هر ۶ ماه) شرایط خود را بازبینی کنید:
- ارزش واقعی پرتفوی خود را به دلار یا طلا بسنجید (نه فقط عدد ریالی).
- رضایت ذهنی خود از تصمیمات مهم (مهاجرت، سرمایهگذاری) را بررسی کنید.
- شاخصهای روانی مثل میزان اضطراب و اعتمادبهنفس را رصد کنید.
- تصمیمات مهم را در ژورنال شخصی ثبت کنید تا الگوهای رفتاری غلط خود را بشناسید.
با اجرای این اصول و بهرهگیری از دانش روز موجود در Digim4u.com، میتوانید نه تنها در برابر طوفانهای بازار دوام بیاورید، بلکه از دل آنها فرصتهای جدید بیافرینید.
در مقالات بعدی با عنوان مدیریت ریسک و روانشناسی معاملات این بحث را ادامه دادهایم؛ با ما باشید و به هدف فکر کنید.
مثال: یک معاملهگر حرفهای هر ۶ ماه یک جلسه «بازبینی» با خودش میگذارد. او به ژورنال معاملاتش نگاه میکند، میبیند که مثلاً در ۳۰٪ موارد بعد از ضرر، بلافاصله انتقامگیری کرده و ضرر بیشتری داده است. این الگو را شناسایی میکند و برایش قانون میگذارد: «بعد از هر ضرر، حداقل ۲۴ ساعت هیچ معاملهای نکن.» این همان پایش و بازخورد است که او را از یک معاملهگر احساسی به یک معاملهگر منظم تبدیل میکند.
📰NEWS
 مدیریت ریسک و روانشناسی بازار
 اخبار صندوق سرمایه گذاری ETF اتریوم
 تحليل تکنيکال ارز استارشیپ Starship با نماد STARSHIP
 تحليل تکنيکال ارز اینتر میلان Inter Milan Fan Token با نماد INTER
 تحليل تکنيکال سهام شرکت هیمز اند هرز هلث Hims Hers Health با نماد HIMS
 نرخ برابری دلار در مقابل سایر ارزهای مهم بازار تجارت جهانی 📉