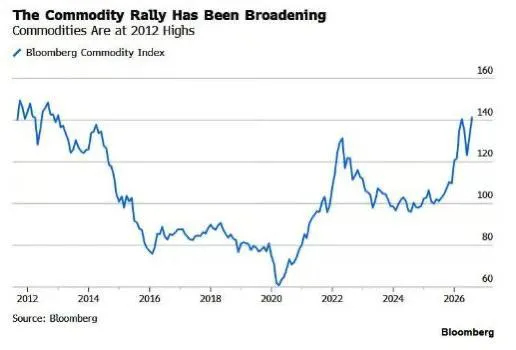
بر اساس شاخص Bloomberg Commodity Index، قیمت کامودیتیها (کالاهای پایه شامل نفت، طلا، مس، گندم و سایر مواد اولیه) به بالاترین سطح خود از سال 2012 رسیده است. این رشد گسترده در بازار کالاها میتواند فشارهای تورمی قابلتوجهی بر اقتصاد جهانی وارد کند.
📊 دادههای کلیدی بازار کامودیتیها:
⏺ سطح فعلی شاخص: در بالاترین نقطه از سال 2012
⏺ دوره زمانی: 14 سال (2012 تا 2026)
⏺ دامنه نوسان شاخص: از 60 تا 160 واحد
⏺ منبع داده: Bloomberg Commodity Index
💡 تحلیل مقایسهای دو دوره رشد کامودیتیها:
1️⃣ دوره 2010 تا 2012 - رشد مبتنی بر تقاضا:
چین در این دوره پروژههای اقتصادی عظیم و زیرساختی گستردهای را اجرا کرد که منجر به افزایش انفجاری تقاضا برای کامودیتیها شد. این رشد عمدتاً از سمت تقاضا (Demand-Side) بود و ناشی از توسعه سریع اقتصادی چین و ساختوسازهای گسترده بود.
2️⃣ دوره فعلی (2024 تا 2026) - رشد مبتنی بر عرضه:
این بار داستان کاملاً متفاوت است. عوامل اصلی شامل:
• اختلال در خطوط انتقال نفت و خارج شدن آنها از مدار
• لغو محمولههای نفتی و ایجاد کمبود عرضه
• تنشهای ژئوپلیتیک و تأثیر بر زنجیره تأمین انرژی
• افزایش تقاضا برای انرژی و فلزات ناشی از ساخت دیتاسنترها و توسعه هوش مصنوعی
🎯 تأثیر بر بازارهای مالی جهانی:
✅ فشار تورمی:
افزایش قیمت کامودیتیها از نفت و فلزات گرفته تا محصولات کشاورزی، مستقیماً بر هزینههای تولید و قیمتهای مصرفکننده تأثیر میگذارد و میتواند تورم جهانی را افزایش دهد.
✅ بازار طلا و فلزات گرانبها:
طلا و نقره در سال 2024 بیش از 25% افزایش قیمت داشتهاند و خریدهای بانکهای مرکزی همچنان از قیمت طلا پشتیبانی میکند.
✅ بازار مس و فلزات صنعتی:
مس بهعنوان شاخص سلامت اقتصاد جهانی، تحت تأثیر تقاضای دیتاسنترها و زیرساختهای هوش مصنوعی قرار دارد و قیمت آن در حال افزایش است.
✅ بازار نفت و انرژی:
نفت برنت در سال 2026 در محدوده 72 تا 75 دلار در نوسان است و بازار منتظر جهتگیری بعدی است
⚠️ سناریوهای محتمل پیشرو:
سناریو 1 - تداوم روند صعودی کامودیتیها (احتمال 45%)
• تشدید تنشهای ژئوپلیتیک و اختلال بیشتر در عرضه
• نتیجه: افزایش فشار تورمی، افزایش نرخ بهره بانکهای مرکزی، فشار بر بازارهای سهام
⚖️ سناریو 2 - تثبیت و اصلاح نسبی (احتمال 40%)
• بهبود نسبی زنجیره تأمین و کاهش تنشها
• نتیجه: تثبیت قیمتها در سطوح بالا، کاهش تدریجی فشار تورمی
سناریو 3 - ریزش قیمتها (احتمال 15%)
• رکود اقتصادی جهانی و کاهش تقاضا
• نتیجه: کاهش قیمت کامودیتیها، کاهش تورم، امکان کاهش نرخ بهره
🔍 عوامل کلیدی نظارتی:
1. تنشهای ژئوپلیتیک خاورمیانه:
هرگونه اختلال در عرضه نفت و انرژی میتواند قیمتها را بهطور ناگهانی افزایش دهد.
2. سیاستهای پولی بانکهای مرکزی:
افزایش تورم ناشی از کامودیتیها ممکن است بانکهای مرکزی را به حفظ نرخ بهره بالا وادارد.
3. رشد اقتصادی چین:
بهبود یا تضعیف اقتصاد چین تأثیر مستقیمی بر تقاضای کامودیتیها دارد.
4. تقاضای فناوری و هوش مصنوعی:
ساخت دیتاسنترها و زیرساختهای AI تقاضا برای مس، انرژی و فلزات را افزایش میدهد.
استراتژیهای پیشنهادی:
برای بازار کامودیتیها:
• تمرکز بر طلا و نقره بهعنوان پناهگاه امن در برابر تورم
• توجه به مس بهعنوان فلز استراتژیک عصر هوش مصنوعی
• مدیریت ریسک در معاملات نفت به دلیل نوسانات ژئوپلیتیک
برای بازار سهام:
• کاهش وزن سهام شرکتهایی که هزینههای انرژی و مواد اولیه بالایی دارند
• افزایش وزن سهام شرکتهای تولیدکننده کامودیتیها
برای بازار اوراق قرضه:
• کاهش مدتزمان اوراق (Duration) به دلیل ریسک تورمی
• توجه به اوراق محافظتشده در برابر تورم (TIPS)
📌 جمعبندی نهایی:
رشد قیمت کامودیتیها به بالاترین سطح از سال 2012، پیامی واضح به بازارهای جهانی ارسال میکند: اقتصاد جهان با چالشهای جدی در سمت عرضه مواجه است. برخلاف دوره 2010 تا 2012 که رشد تقاضای چین محرک اصلی بود، امروزه اختلالات عرضه، تنشهای ژئوپلیتیک و تقاضای جدید فناوریهای پیشرفته عوامل اصلی هستند.
این روند میتواند تورم را در سطوح بالاتری نگه دارد و بانکهای مرکزی را در دوراهی دشواری بین کنترل تورم و حمایت از رشد اقتصادی قرار دهد. سرمایهگذاران باید استراتژیهای تنوعبخشی و پوشش ریسک تورم را در اولویت قرار دهند.
📊 دادههای کلیدی بازار کامودیتیها:
⏺ سطح فعلی شاخص: در بالاترین نقطه از سال 2012
⏺ دوره زمانی: 14 سال (2012 تا 2026)
⏺ دامنه نوسان شاخص: از 60 تا 160 واحد
⏺ منبع داده: Bloomberg Commodity Index
💡 تحلیل مقایسهای دو دوره رشد کامودیتیها:
1️⃣ دوره 2010 تا 2012 - رشد مبتنی بر تقاضا:
چین در این دوره پروژههای اقتصادی عظیم و زیرساختی گستردهای را اجرا کرد که منجر به افزایش انفجاری تقاضا برای کامودیتیها شد. این رشد عمدتاً از سمت تقاضا (Demand-Side) بود و ناشی از توسعه سریع اقتصادی چین و ساختوسازهای گسترده بود.
2️⃣ دوره فعلی (2024 تا 2026) - رشد مبتنی بر عرضه:
این بار داستان کاملاً متفاوت است. عوامل اصلی شامل:
• اختلال در خطوط انتقال نفت و خارج شدن آنها از مدار
• لغو محمولههای نفتی و ایجاد کمبود عرضه
• تنشهای ژئوپلیتیک و تأثیر بر زنجیره تأمین انرژی
• افزایش تقاضا برای انرژی و فلزات ناشی از ساخت دیتاسنترها و توسعه هوش مصنوعی
🎯 تأثیر بر بازارهای مالی جهانی:
✅ فشار تورمی:
افزایش قیمت کامودیتیها از نفت و فلزات گرفته تا محصولات کشاورزی، مستقیماً بر هزینههای تولید و قیمتهای مصرفکننده تأثیر میگذارد و میتواند تورم جهانی را افزایش دهد.
✅ بازار طلا و فلزات گرانبها:
طلا و نقره در سال 2024 بیش از 25% افزایش قیمت داشتهاند و خریدهای بانکهای مرکزی همچنان از قیمت طلا پشتیبانی میکند.
✅ بازار مس و فلزات صنعتی:
مس بهعنوان شاخص سلامت اقتصاد جهانی، تحت تأثیر تقاضای دیتاسنترها و زیرساختهای هوش مصنوعی قرار دارد و قیمت آن در حال افزایش است.
✅ بازار نفت و انرژی:
نفت برنت در سال 2026 در محدوده 72 تا 75 دلار در نوسان است و بازار منتظر جهتگیری بعدی است
⚠️ سناریوهای محتمل پیشرو:
سناریو 1 - تداوم روند صعودی کامودیتیها (احتمال 45%)
• تشدید تنشهای ژئوپلیتیک و اختلال بیشتر در عرضه
• نتیجه: افزایش فشار تورمی، افزایش نرخ بهره بانکهای مرکزی، فشار بر بازارهای سهام
⚖️ سناریو 2 - تثبیت و اصلاح نسبی (احتمال 40%)
• بهبود نسبی زنجیره تأمین و کاهش تنشها
• نتیجه: تثبیت قیمتها در سطوح بالا، کاهش تدریجی فشار تورمی
سناریو 3 - ریزش قیمتها (احتمال 15%)
• رکود اقتصادی جهانی و کاهش تقاضا
• نتیجه: کاهش قیمت کامودیتیها، کاهش تورم، امکان کاهش نرخ بهره
🔍 عوامل کلیدی نظارتی:
1. تنشهای ژئوپلیتیک خاورمیانه:
هرگونه اختلال در عرضه نفت و انرژی میتواند قیمتها را بهطور ناگهانی افزایش دهد.
2. سیاستهای پولی بانکهای مرکزی:
افزایش تورم ناشی از کامودیتیها ممکن است بانکهای مرکزی را به حفظ نرخ بهره بالا وادارد.
3. رشد اقتصادی چین:
بهبود یا تضعیف اقتصاد چین تأثیر مستقیمی بر تقاضای کامودیتیها دارد.
4. تقاضای فناوری و هوش مصنوعی:
ساخت دیتاسنترها و زیرساختهای AI تقاضا برای مس، انرژی و فلزات را افزایش میدهد.
استراتژیهای پیشنهادی:
برای بازار کامودیتیها:
• تمرکز بر طلا و نقره بهعنوان پناهگاه امن در برابر تورم
• توجه به مس بهعنوان فلز استراتژیک عصر هوش مصنوعی
• مدیریت ریسک در معاملات نفت به دلیل نوسانات ژئوپلیتیک
برای بازار سهام:
• کاهش وزن سهام شرکتهایی که هزینههای انرژی و مواد اولیه بالایی دارند
• افزایش وزن سهام شرکتهای تولیدکننده کامودیتیها
برای بازار اوراق قرضه:
• کاهش مدتزمان اوراق (Duration) به دلیل ریسک تورمی
• توجه به اوراق محافظتشده در برابر تورم (TIPS)
📌 جمعبندی نهایی:
رشد قیمت کامودیتیها به بالاترین سطح از سال 2012، پیامی واضح به بازارهای جهانی ارسال میکند: اقتصاد جهان با چالشهای جدی در سمت عرضه مواجه است. برخلاف دوره 2010 تا 2012 که رشد تقاضای چین محرک اصلی بود، امروزه اختلالات عرضه، تنشهای ژئوپلیتیک و تقاضای جدید فناوریهای پیشرفته عوامل اصلی هستند.
این روند میتواند تورم را در سطوح بالاتری نگه دارد و بانکهای مرکزی را در دوراهی دشواری بین کنترل تورم و حمایت از رشد اقتصادی قرار دهد. سرمایهگذاران باید استراتژیهای تنوعبخشی و پوشش ریسک تورم را در اولویت قرار دهند.