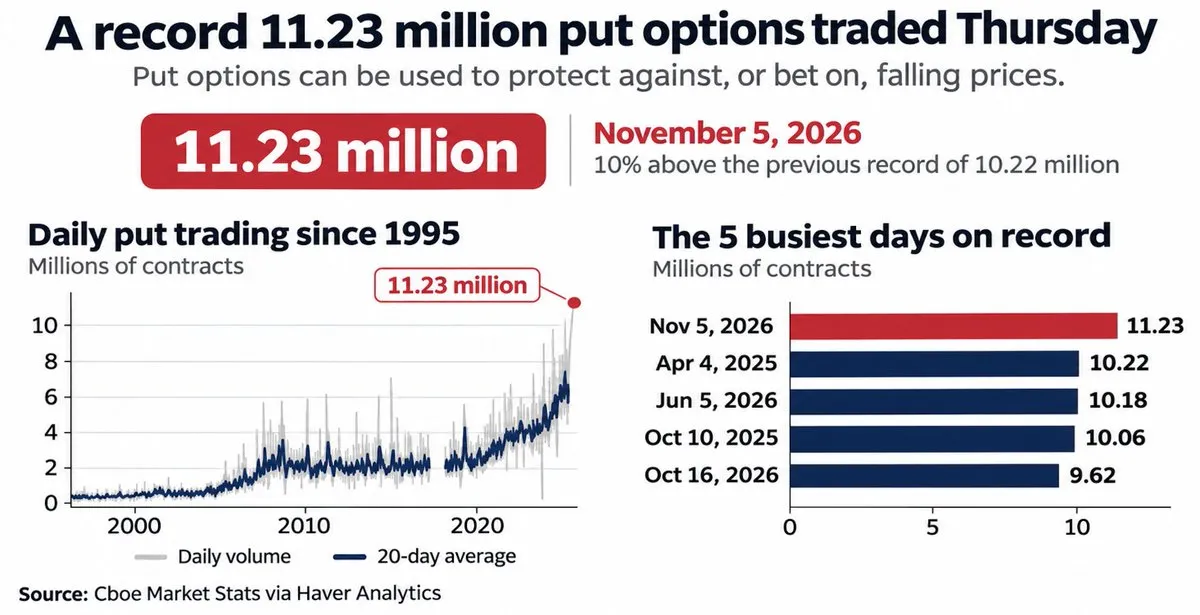
بازار مشتقات آمریکا در تاریخ ۵ نوامبر شاهد ثبت رکوردی بیسابقه در معاملات قراردادهای اختیار فروش (Put Options) بود. طبق دادههای بورس Cboe، بیش از ۱۱.۲۳ میلیون قرارداد Put معامله شد که ۱۰ درصد بالاتر از رکورد قبلی است.
این حجم عظیم، که بیش از نیمی از ۱۱۲ میلیون قرارداد اختیار معامله روزانه را تشکیل میدهد، نشاندهنده سطح بیسابقهای از نگرانی، تلاش برای پوشش ریسک (Hedging) یا شرطبندی مستقیم بر سقوط بازار توسط سرمایهگذاران نهادی و خرد است.
💡 تحلیل ساختار فاندامنتال و پیامدهای بازار
۱. تغییر ساختاری سنتیمنت بازار: آمار تکاندهندهای که ۸ مورد از ۱۰ روز با بیشترین حجم معاملات Put در تاریخ Cboe مربوط به سال ۲۰۲۶ است، نشان میدهد که این ترس یک هیجان زودگذر یکروزه نیست، بلکه یک روند ساختاری و پایدار از بیاعتمادی به پایداری بازار سهام در طول سال جاری بوده است.
۲. پوشش ریسک در برابر سفتهبازی: این حجم از معاملات Put دو تفسیر دارد. اول، سرمایهگذاران نهادی که سبد سهام سنگینی دارند، در حال خرید "بیمه" برای محافظت از داراییهای خود در برابر اصلاح احتمالی هستند. دوم، معاملهگران سفتهباز (Speculators) که با اهرم بالا روی سقوط بازار شرط بستهاند. ترکیب این دو، فشار فروش بالقوهای را در بازار ایجاد میکند.
۳. نقش بازارگردانها و "دیوار Put": وقتی حجم عظیمی از Putها خریداری میشود، بازارگردانها (Market Makers) که این قراردادها را میفروشند، برای خنثیسازی ریسک خود (Delta Hedging) مجبور به فروش سهام یا قراردادهای آتی میشوند. این مکانیزم میتواند به صورت خودکار، فشار نزولی را در بازار تقویت کرده و شتاب ریزش را افزایش دهد.
۴. همخوانی با عوامل کلان: این رفتار بازار با سایر سیگنالهای هشداردهنده اخیر (مانند نگرانی از مقررات سختگیرانه علیه هوش مصنوعی، ابهامات ژئوپلیتیک، و ارزشگذاریهای بسیار بالای سهام فناوری) کاملاً همخوان است.
📋 دادههای کلیدی گزارش
تاریخ رکوردشکنی: ۵ نوامبر
- حجم معاملات اختیار فروش (Put) در Cboe: ۱۱.۲۳ میلیون قرارداد (۱۰٪ بالاتر از رکورد قبلی)
- کل حجم معاملات اختیار معامله در بازار آمریکا: بیش از ۱۱۲ میلیون قرارداد
- سهم قراردادهای Put از کل معاملات: بیش از ۵۰ درصد
- آمار تاریخی هشداردهنده: ۸ مورد از ۱۰ روز پرحجم تاریخ Cboe مربوط به سال ۲۰۲۶ است.
کارکرد Put: کسب سود از افت قیمت یا محافظت (Hedge) در برابر ریزش سبد سهام
📈 استراتژیهای پیشنهادی
برای سرمایهگذاران بلندمدت: این دادهها لزوماً به معنای فروش فوری تمام داراییها نیست، بلکه هشداری برای بازنگری در مدیریت ریسک است. اطمینان از وجود داراییهای همبستگی منفی (مانند طلا، اوراق قرضه دولتی یا نقدینگی) در سبد، برای جذب ضربه احتمالی ضروری است.
برای معاملهگران مشتقات: احتیاط شدید. اگرچه خرید Put جذاب به نظر میرسد، اما در بازارهایی که همه در یک جهت شرط بستهاند، احتمال بروز "فشردگی صعودی" (Short Squeeze یا Put Squeeze) وجود دارد. در این حالت، بازارگردانها با خرید سهام برای پوشش ریسک، باعث جهش ناگهانی قیمت میشوند و خریداران Put را با زیان مواجه میکنند.
برای تحلیل تکنیکال و آنچین: پایش شاخص ترس (VIX) و نسبت Put به Call (Put/Call Ratio). رسیدن این نسبت به سطوح افراطی، گاهی به عنوان یک شاخص خلاف جهت (Contrarian Indicator) عمل کرده و نشانهای از نزدیک بودن به یک کف قیمتی کوتاهمدت است (چون همه کسانی که میخواستند بفروشند یا بیمه کنند، این کار را انجام دادهاند).
📌 جمعبندی نهایی
رکوردشکنی معاملات اختیار فروش در بازار آمریکا، فریاد بلند احتیاط یا ترس سرمایهگذاران است. چه این اقدام به منظور بیمه کردن سبدهای سهام باشد و چه شرطبندی مستقیم بر سقوط، نشان میدهد که "پول هوشمند" و "پول خرد" به طور بیسابقهای برای روز مبادا آماده میشوند.
در چنین محیطی، حفظ نقدینگی و پرهیز از اهرمهای سنگین خرید (Long)، عاقلانهترین استراتژی تا زمان مشخصشدن جهت قطعی بازار است.
این حجم عظیم، که بیش از نیمی از ۱۱۲ میلیون قرارداد اختیار معامله روزانه را تشکیل میدهد، نشاندهنده سطح بیسابقهای از نگرانی، تلاش برای پوشش ریسک (Hedging) یا شرطبندی مستقیم بر سقوط بازار توسط سرمایهگذاران نهادی و خرد است.
💡 تحلیل ساختار فاندامنتال و پیامدهای بازار
۱. تغییر ساختاری سنتیمنت بازار: آمار تکاندهندهای که ۸ مورد از ۱۰ روز با بیشترین حجم معاملات Put در تاریخ Cboe مربوط به سال ۲۰۲۶ است، نشان میدهد که این ترس یک هیجان زودگذر یکروزه نیست، بلکه یک روند ساختاری و پایدار از بیاعتمادی به پایداری بازار سهام در طول سال جاری بوده است.
۲. پوشش ریسک در برابر سفتهبازی: این حجم از معاملات Put دو تفسیر دارد. اول، سرمایهگذاران نهادی که سبد سهام سنگینی دارند، در حال خرید "بیمه" برای محافظت از داراییهای خود در برابر اصلاح احتمالی هستند. دوم، معاملهگران سفتهباز (Speculators) که با اهرم بالا روی سقوط بازار شرط بستهاند. ترکیب این دو، فشار فروش بالقوهای را در بازار ایجاد میکند.
۳. نقش بازارگردانها و "دیوار Put": وقتی حجم عظیمی از Putها خریداری میشود، بازارگردانها (Market Makers) که این قراردادها را میفروشند، برای خنثیسازی ریسک خود (Delta Hedging) مجبور به فروش سهام یا قراردادهای آتی میشوند. این مکانیزم میتواند به صورت خودکار، فشار نزولی را در بازار تقویت کرده و شتاب ریزش را افزایش دهد.
۴. همخوانی با عوامل کلان: این رفتار بازار با سایر سیگنالهای هشداردهنده اخیر (مانند نگرانی از مقررات سختگیرانه علیه هوش مصنوعی، ابهامات ژئوپلیتیک، و ارزشگذاریهای بسیار بالای سهام فناوری) کاملاً همخوان است.
📋 دادههای کلیدی گزارش
تاریخ رکوردشکنی: ۵ نوامبر
- حجم معاملات اختیار فروش (Put) در Cboe: ۱۱.۲۳ میلیون قرارداد (۱۰٪ بالاتر از رکورد قبلی)
- کل حجم معاملات اختیار معامله در بازار آمریکا: بیش از ۱۱۲ میلیون قرارداد
- سهم قراردادهای Put از کل معاملات: بیش از ۵۰ درصد
- آمار تاریخی هشداردهنده: ۸ مورد از ۱۰ روز پرحجم تاریخ Cboe مربوط به سال ۲۰۲۶ است.
کارکرد Put: کسب سود از افت قیمت یا محافظت (Hedge) در برابر ریزش سبد سهام
📈 استراتژیهای پیشنهادی
برای سرمایهگذاران بلندمدت: این دادهها لزوماً به معنای فروش فوری تمام داراییها نیست، بلکه هشداری برای بازنگری در مدیریت ریسک است. اطمینان از وجود داراییهای همبستگی منفی (مانند طلا، اوراق قرضه دولتی یا نقدینگی) در سبد، برای جذب ضربه احتمالی ضروری است.
برای معاملهگران مشتقات: احتیاط شدید. اگرچه خرید Put جذاب به نظر میرسد، اما در بازارهایی که همه در یک جهت شرط بستهاند، احتمال بروز "فشردگی صعودی" (Short Squeeze یا Put Squeeze) وجود دارد. در این حالت، بازارگردانها با خرید سهام برای پوشش ریسک، باعث جهش ناگهانی قیمت میشوند و خریداران Put را با زیان مواجه میکنند.
برای تحلیل تکنیکال و آنچین: پایش شاخص ترس (VIX) و نسبت Put به Call (Put/Call Ratio). رسیدن این نسبت به سطوح افراطی، گاهی به عنوان یک شاخص خلاف جهت (Contrarian Indicator) عمل کرده و نشانهای از نزدیک بودن به یک کف قیمتی کوتاهمدت است (چون همه کسانی که میخواستند بفروشند یا بیمه کنند، این کار را انجام دادهاند).
📌 جمعبندی نهایی
رکوردشکنی معاملات اختیار فروش در بازار آمریکا، فریاد بلند احتیاط یا ترس سرمایهگذاران است. چه این اقدام به منظور بیمه کردن سبدهای سهام باشد و چه شرطبندی مستقیم بر سقوط، نشان میدهد که "پول هوشمند" و "پول خرد" به طور بیسابقهای برای روز مبادا آماده میشوند.
در چنین محیطی، حفظ نقدینگی و پرهیز از اهرمهای سنگین خرید (Long)، عاقلانهترین استراتژی تا زمان مشخصشدن جهت قطعی بازار است.