📊 مجموع بدهی نه شرکت برتر فعال در حوزه هوش مصنوعی به بیش از 691 میلیارد دلار میرسد. آمازون با 132 میلیارد دلار، اوراکل با 125 میلیارد دلار و آلفابت با 123 میلیارد دلار در صدر این فهرست قرار دارند. این ارقام تنها شامل اوراق قرضه و وامهای رسمی است و قراردادهای اجاره بلندمدت مراکز داده (Data Center Leases) که تعهداتی به ارزش صدها میلیارد دلار دیگر ایجاد کردهاند، در این محاسبه لحاظ نشدهاند. مایکروسافت بهتنهایی 329 میلیارد دلار، اوراکل 288 میلیارد دلار و متا 279 میلیارد دلار تعهدات اجارهای دارند که در صورت عدم بازدهی مناسب سرمایهگذاریها، میتواند به یک بحران سیستماتیک تبدیل شود.
💡 تحلیل ساختار فاندامنتال و پیامدهای بازار
1. ماهیت بدهی در عصر هوش مصنوعی: برخلاف حباب داتکام سال 2000 که شرکتها بدون مدل درآمدی مشخص وام میگرفتند، غولهای فعلی هوش مصنوعی همگی دارای جریانهای نقدی قوی و مدلهای کسبوکار اثباتشده هستند. بدهی آنها عمدتاً برای ساخت زیرساختهای فیزیکی (مراکز داده، تراشههای GPU، شبکههای انرژی) استفاده میشود که داراییهای ملموس و باارزشی محسوب میشوند.
2. تعهدات اجارهای بهعنوان بدهی پنهان: قراردادهای اجاره 10 تا 15 ساله برای مراکز داده، اگرچه در ترازنامه بهعنوان بدهی کامل ثبت نمیشوند، اما تعهدات مالی قطعی و بلندمدتی ایجاد میکنند. مجموع این تعهدات برای سه شرکت برتر (مایکروسافت، اوراکل، متا) به 896 میلیارد دلار میرسد که رقمی نگرانکننده است.
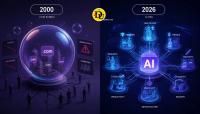
3. مقایسه با حباب داتکام 2000: در سال 2000، شرکتهایی مانند Pets.com و Webvan بدون درآمد پایدار، ارزشهای میلیاردی پیدا کردند. امروز، شرکتهایی مانند NVIDIA، Microsoft و Alphabet سودهای دهها میلیارد دلاری دارند. با این حال، شباهت اصلی در «انتظارات غیرواقعی از بازدهی سرمایهگذاری» است که میتواند در صورت عدم تحقق، منجر به اصلاح شدید شود.
4. ریسک نرخ بهره و بازپرداخت: با توجه به اینکه فدرال رزرو نرخ بهره را در محدوده 3.75 تا 4.00 درصد نگه داشته، هزینه سرویسدهی به این بدهیها سنگین است. اگر رشد درآمدی شرکتها از هزینه بدهی پیشی نگیرد، حاشیه سود آنها بهشدت تحت فشار قرار خواهد گرفت.
⚠️ سناریوهای محتمل پیشرو
🟢 سناریوی خوشبینانه - تحقق وعدههای هوش مصنوعی و رشد نمایی (احتمال 35 درصد)
سرمایهگذاریهای عظیم در زیرساخت AI منجر به رشد درآمدی نمایی شود و شرکتها بتوانند بدهیهای خود را بهراحتی سرویس دهند. در این حالت، این بدهیها بهعنوان «اهرم رشد» تلقی شده و ارزش بازار شرکتها بهطور پایدار افزایش مییابد.
⚪️ سناریوی پایه - رشد تدریجی با نوسانات دورهای (احتمال 40 درصد)
بازار هوش مصنوعی با سرعت معقولی رشد کند، اما نه به اندازهای که تمام انتظارات را برآورده سازد. شرکتها با چالشهای بازدهی مواجه میشوند اما بهدلیل جریان نقدی قوی، از ورشکستگی دور میمانند. قیمت سهام در بازههای زمانی مختلف دچار اصلاحهای 20 تا 30 درصدی میشود.
سناریوی محتاطانه - ترکیدن حباب انتظارات (احتمال 20 درصد)
بازدهی واقعی سرمایهگذاریهای AI بسیار کمتر از انتظارات باشد و سرمایهگذاران متوجه شوند که بسیاری از کاربردهای تجاری هوش مصنوعی هنوز به بلوغ نرسیدهاند. این موضوع منجر به فروش گسترده سهام، افزایش هزینه استقراض و فشار بر شرکتهای با بدهی بالا میشود.
🔴 سناریوی بحرانی - بحران سیستماتیک مشابه 2008 (احتمال 5 درصد)
ترکیبی از رکود اقتصادی، افزایش ناگهانی نرخ بهره و عدم بازدهی سرمایهگذاریهای AI باعث شود شرکتها نتوانند بدهیهای خود را سرویس دهند. این موضوع میتواند به بحران اعتباری گستردهای منجر شود که نهتنها بخش فناوری، بلکه کل بازارهای مالی را درگیر کند.
📋 دادههای کلیدی بدهی شرکتهای هوش مصنوعی
بدهی رسمی (اوراق قرضه و وامها):
1. آمازون (AMZN): 132 میلیارد دلار
2. اوراکل (ORCL): 125 میلیارد دلار
3. آلفابت (GOOGL): 123 میلیارد دلار
4. متا (META): 84 میلیارد دلار
5. برودکام (AVGO): 65 میلیارد دلار
6. اینتل (INTC): 51 میلیارد دلار
7. مایکروسافت (MSFT): 40 میلیارد دلار
8. کوروویو (CRWV): 36 میلیارد دلار
9. دل (DELL): 35 میلیارد دلار
مجموع: 691 میلیارد دلار
تعهدات اجارهای مراکز داده (هنوز اجرا نشده):
1. مایکروسافت: 329 میلیارد دلار
2. اوراکل: 288 میلیارد دلار
3. متا: 279 میلیارد دلار
مجموع سه شرکت برتر: 896 میلیارد دلار
📈 استراتژیهای پیشنهادی
برای سرمایهگذاران بلندمدت: تمرکز بر شرکتهایی که نسبت بدهی به درآمد (Debt-to-Revenue) متعادلتری دارند و جریان نقدی آزاد (Free Cash Flow) قویای ایجاد میکنند. مایکروسافت و آلفابت با وجود بدهی بالا، بهدلیل تنوع درآمدی و جریان نقدی قدرتمند، در موقعیت بهتری نسبت به شرکتهایی مانند Intel یا Dell قرار دارند.
برای معاملهگران کوتاهمدت: پایش گزارشهای فصلی شرکتها با تمرکز بر «هزینه سرویس بدهی» و «بازدهی سرمایهگذاریهای AI». هرگونه نشانه از کاهش حاشیه سود یا افزایش هزینههای سرمایهای، سیگنال فروش است.
برای تحلیل کلان: بررسی همبستگی بین نرخ بهره فدرال رزرو و ارزش بازار شرکتهای پربدهی AI. افزایش نرخ بهره میتواند کاتالیزوری برای شروع اصلاح باشد. همچنین رصد نسبت P/E این شرکتها برای تشخیص حبابهای ارزشگذاری ضروری است.