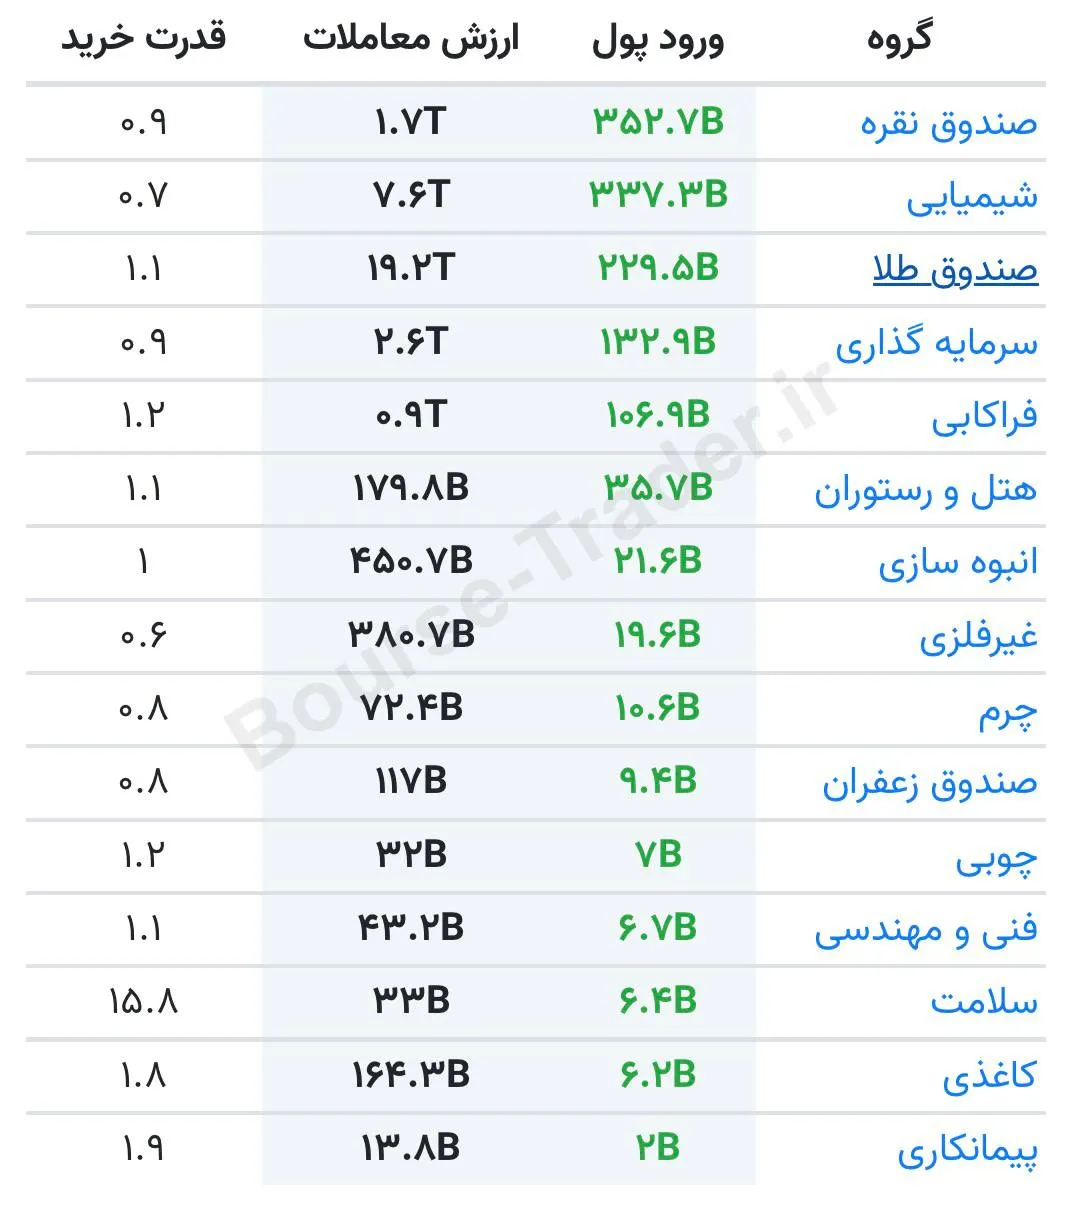
بر اساس دادههای ارائهشده، شاهد خروج حدود 6,000 میلیارد تومان از بازار بورس و 400 میلیارد تومان از صندوقهای درآمد ثابت هستیم که بخش عمدهای از آن به سمت صندوقهای طلا و نقره هدایت شده است. این چرخش سرمایه نشاندهنده تغییر احساسات سرمایهگذاران به سمت داراییهای امن و پوششدهنده تورم در شرایط فعلی اقتصاد است.
📊 دادههای کلیدی جریان سرمایه:
⏺ خروج از بورس: 6,000 میلیارد تومان
🟡 خروج از درآمد ثابت: 400 میلیارد تومان
⏺ ورود به صندوق نقره: 352.7 میلیارد تومان (ارزش معاملات 1.7T)
⏺ ورود به صندوق طلا: 229.5 میلیارد تومان (ارزش معاملات 19.2T)
⏺ قدرت خرید در صندوق نقره: 0.9
⏺ قدرت خرید در صندوق طلا: 1.1
💡 تحلیل فاندامنتال و دلایل این چرخش سرمایه:
1️⃣ همبستگی با دلار و انس جهانی:
صندوقهای طلا و نقره به دلیل همبستگی مستقیم با قیمت دلار و انس جهانی، به عنوان سریعترین و نقدشوندهترین ابزار برای «حفظ ارزش پول» در برابر تورم عمل میکنند
2️⃣ فرار از ریسک بازار سهام:
خروج 6,000 میلیارد تومانی از بورس نشاندهنده افزایش ریسکگریزی سرمایهگذاران و عدم اطمینان به بازدهی بازار سهام در کوتاهمدت است.
3️⃣ جذابیت صندوقهای طلا نسبت به فیزیکی:
در بازار ایران، صندوقهای طلا گاهی با حباب منفی 7% تا 10% معامله میشوند که به معنای خرید زیر ارزش ذاتی است و یک مزیت ساختاری محسوب میشود
4️⃣ نوسانات بازار ارز:
جهش قیمت دلار موتور محرک صندوقهای طلا و نقره است، زیرا این صندوقها مستقیماً از افزایش نرخ ارز منتفع میشوند
🎯 اثرات بر بازارهای مالی:
✅ بازار طلا و نقره:
- افزایش تقاضا و قیمت واحدهای صندوقها
- بهبود نقدشوندگی این صندوقها
- احتمال ایجاد حباب مثبت در NAV صندوقها
✅ بازار بورس:
- کاهش نقدینگی و فشار فروش در برخی نمادها
- کاهش ارزش معاملات روزانه
- افزایش نوسانات در گروههای مختلف
✅ بازار درآمد ثابت:
- خروج 400 میلیارد تومانی نشاندهنده کاهش جذابیت بازدهی این صندوقها نسبت به تورم انتظاری است
⚠️ سناریوهای محتمل پیشرو:
🟢 سناریوی صعودی - تداوم ورود پول به طلا و نقره (احتمال 45%)
• سرمایهگذاران به خروج از بورس و ورود به صندوقهای طلا ادامه دهند.
• نتیجه: رشد قیمت واحدهای صندوقهای طلا و نقره، افزایش حباب مثبت، تقویت روند صعودی طلا در بازار داخلی.
⚪️️ سناریوی پایه - تثبیت جریانها و تعادل نسبی (احتمال 35%)
• جریان ورودی به صندوقهای طلا کاهش یابد اما خروج از بورس متوقف شود.
• نتیجه: ثبات نسبی در قیمت صندوقها، بازگشت تدریجی اعتماد به بازار سهام، نوسانات محدود.
🟡 سناریوی محافظهکارانه - چرخش مجدد سرمایه (احتمال 15%)
• بخشی از سرمایهها از صندوقهای طلا به بازار سهام بازگردند.
• نتیجه: اصلاح قیمت صندوقهای طلا، رشد مشروط بورس، تنوعبخشی سبد سرمایهگذاری.
🔴 سناریوی بحرانی - تشدید خروجها (احتمال 5%)
• خروج گستردهتر از بورس و حتی صندوقهای درآمد ثابت ادامه یابد.
• نتیجه: سقوط شاخص بورس، افزایش شدید تقاضا برای طلا و نقره، بیثباتی در بازارهای مالی.
📊 استراتژیهای پیشنهادی:
برای سرمایهگذاران محافظهکار:
• تخصیص 20-30% از سبد به صندوقهای طلا و نقره برای پوشش ریسک تورم
• استفاده از صندوقهایی که با حباب منفی معامله میشوند (زیر ارزش ذاتی)
• نظارت بر NAV ابطالپذیر صندوقها قبل از خرید
برای معاملهگران:
• رصد لحظهای ارزش معاملات و ورود/خروج پول در صندوقهای طلا و نقره
• استفاده از نوسانات قیمت برای معاملات کوتاهمدت
• توجه به همبستگی با قیمت دلار و انس جهانی طلا
برای سرمایهگذاران بلندمدت:
• ترکیب سبدی از طلا، سهام و درآمد ثابت برای تنوعبخشی
• خرید پلهای در صندوقهای طلا در زمانهای اصلاح قیمتی
• پرهیز از هیجان و تصمیمگیری بر اساس جریانهای کوتاهمدت پول
📌 جمعبندی نهایی:
خروج 6,400 میلیارد تومانی از بورس و درآمد ثابت و ورود آن به صندوقهای طلا و نقره، یک سیگنال قوی از تغییر احساسات بازار به سمت داراییهای امن است. این چرخش سرمایه در شرایطی رخ میدهد که عدم اطمینان به بازار سهام و انتظارات تورمی بالا، سرمایهگذاران را به سمت طلا و نقره سوق میدهد.
صندوقهای طلا و نقره بهعنوان ابزارهای نقدشونده و کارآمد برای حفظ ارزش دارایی در برابر تورم عمل میکنند. با این حال، سرمایهگذاران باید توجه داشته باشند که تنوعبخشی سبد سرمایهگذاری و پرهیز از تمرکز کامل بر یک دارایی، کلید مدیریت ریسک در بلندمدت است.
📊 دادههای کلیدی جریان سرمایه:
⏺ خروج از بورس: 6,000 میلیارد تومان
🟡 خروج از درآمد ثابت: 400 میلیارد تومان
⏺ ورود به صندوق نقره: 352.7 میلیارد تومان (ارزش معاملات 1.7T)
⏺ ورود به صندوق طلا: 229.5 میلیارد تومان (ارزش معاملات 19.2T)
⏺ قدرت خرید در صندوق نقره: 0.9
⏺ قدرت خرید در صندوق طلا: 1.1
💡 تحلیل فاندامنتال و دلایل این چرخش سرمایه:
1️⃣ همبستگی با دلار و انس جهانی:
صندوقهای طلا و نقره به دلیل همبستگی مستقیم با قیمت دلار و انس جهانی، به عنوان سریعترین و نقدشوندهترین ابزار برای «حفظ ارزش پول» در برابر تورم عمل میکنند
2️⃣ فرار از ریسک بازار سهام:
خروج 6,000 میلیارد تومانی از بورس نشاندهنده افزایش ریسکگریزی سرمایهگذاران و عدم اطمینان به بازدهی بازار سهام در کوتاهمدت است.
3️⃣ جذابیت صندوقهای طلا نسبت به فیزیکی:
در بازار ایران، صندوقهای طلا گاهی با حباب منفی 7% تا 10% معامله میشوند که به معنای خرید زیر ارزش ذاتی است و یک مزیت ساختاری محسوب میشود
4️⃣ نوسانات بازار ارز:
جهش قیمت دلار موتور محرک صندوقهای طلا و نقره است، زیرا این صندوقها مستقیماً از افزایش نرخ ارز منتفع میشوند
🎯 اثرات بر بازارهای مالی:
✅ بازار طلا و نقره:
- افزایش تقاضا و قیمت واحدهای صندوقها
- بهبود نقدشوندگی این صندوقها
- احتمال ایجاد حباب مثبت در NAV صندوقها
✅ بازار بورس:
- کاهش نقدینگی و فشار فروش در برخی نمادها
- کاهش ارزش معاملات روزانه
- افزایش نوسانات در گروههای مختلف
✅ بازار درآمد ثابت:
- خروج 400 میلیارد تومانی نشاندهنده کاهش جذابیت بازدهی این صندوقها نسبت به تورم انتظاری است
⚠️ سناریوهای محتمل پیشرو:
🟢 سناریوی صعودی - تداوم ورود پول به طلا و نقره (احتمال 45%)
• سرمایهگذاران به خروج از بورس و ورود به صندوقهای طلا ادامه دهند.
• نتیجه: رشد قیمت واحدهای صندوقهای طلا و نقره، افزایش حباب مثبت، تقویت روند صعودی طلا در بازار داخلی.
⚪️️ سناریوی پایه - تثبیت جریانها و تعادل نسبی (احتمال 35%)
• جریان ورودی به صندوقهای طلا کاهش یابد اما خروج از بورس متوقف شود.
• نتیجه: ثبات نسبی در قیمت صندوقها، بازگشت تدریجی اعتماد به بازار سهام، نوسانات محدود.
🟡 سناریوی محافظهکارانه - چرخش مجدد سرمایه (احتمال 15%)
• بخشی از سرمایهها از صندوقهای طلا به بازار سهام بازگردند.
• نتیجه: اصلاح قیمت صندوقهای طلا، رشد مشروط بورس، تنوعبخشی سبد سرمایهگذاری.
🔴 سناریوی بحرانی - تشدید خروجها (احتمال 5%)
• خروج گستردهتر از بورس و حتی صندوقهای درآمد ثابت ادامه یابد.
• نتیجه: سقوط شاخص بورس، افزایش شدید تقاضا برای طلا و نقره، بیثباتی در بازارهای مالی.
📊 استراتژیهای پیشنهادی:
برای سرمایهگذاران محافظهکار:
• تخصیص 20-30% از سبد به صندوقهای طلا و نقره برای پوشش ریسک تورم
• استفاده از صندوقهایی که با حباب منفی معامله میشوند (زیر ارزش ذاتی)
• نظارت بر NAV ابطالپذیر صندوقها قبل از خرید
برای معاملهگران:
• رصد لحظهای ارزش معاملات و ورود/خروج پول در صندوقهای طلا و نقره
• استفاده از نوسانات قیمت برای معاملات کوتاهمدت
• توجه به همبستگی با قیمت دلار و انس جهانی طلا
برای سرمایهگذاران بلندمدت:
• ترکیب سبدی از طلا، سهام و درآمد ثابت برای تنوعبخشی
• خرید پلهای در صندوقهای طلا در زمانهای اصلاح قیمتی
• پرهیز از هیجان و تصمیمگیری بر اساس جریانهای کوتاهمدت پول
📌 جمعبندی نهایی:
خروج 6,400 میلیارد تومانی از بورس و درآمد ثابت و ورود آن به صندوقهای طلا و نقره، یک سیگنال قوی از تغییر احساسات بازار به سمت داراییهای امن است. این چرخش سرمایه در شرایطی رخ میدهد که عدم اطمینان به بازار سهام و انتظارات تورمی بالا، سرمایهگذاران را به سمت طلا و نقره سوق میدهد.
صندوقهای طلا و نقره بهعنوان ابزارهای نقدشونده و کارآمد برای حفظ ارزش دارایی در برابر تورم عمل میکنند. با این حال، سرمایهگذاران باید توجه داشته باشند که تنوعبخشی سبد سرمایهگذاری و پرهیز از تمرکز کامل بر یک دارایی، کلید مدیریت ریسک در بلندمدت است.