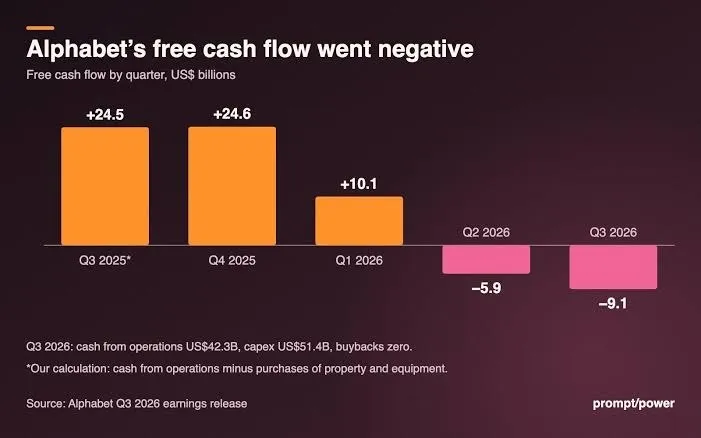
📊 گزارش مالی سهماهه سوم 2026 شرکت آلفابت (Alphabet)، مالک گوگل، نشاندهنده یک نقطه عطف نگرانکننده در استراتژی سرمایهگذاری این غول فناوری است. هزینههای سرمایهای (CapEx) این شرکت به 51.4 میلیارد دلار در یک سهماهه رسیده، در حالی که جریان نقدی آزاد (FCF) برای دومین سهماهه متوالی منفی شده و به 9.1- میلیارد دلار رسیده است. این واگرایی خطرناک بین هزینهها و بازدهی، باعث ریزش تاریخی سهام آلفابت و فشار بر کل شاخص نزدک (Nasdaq) شده است.
💡 تحلیل ساختار فاندامنتال و پیامدهای بازار
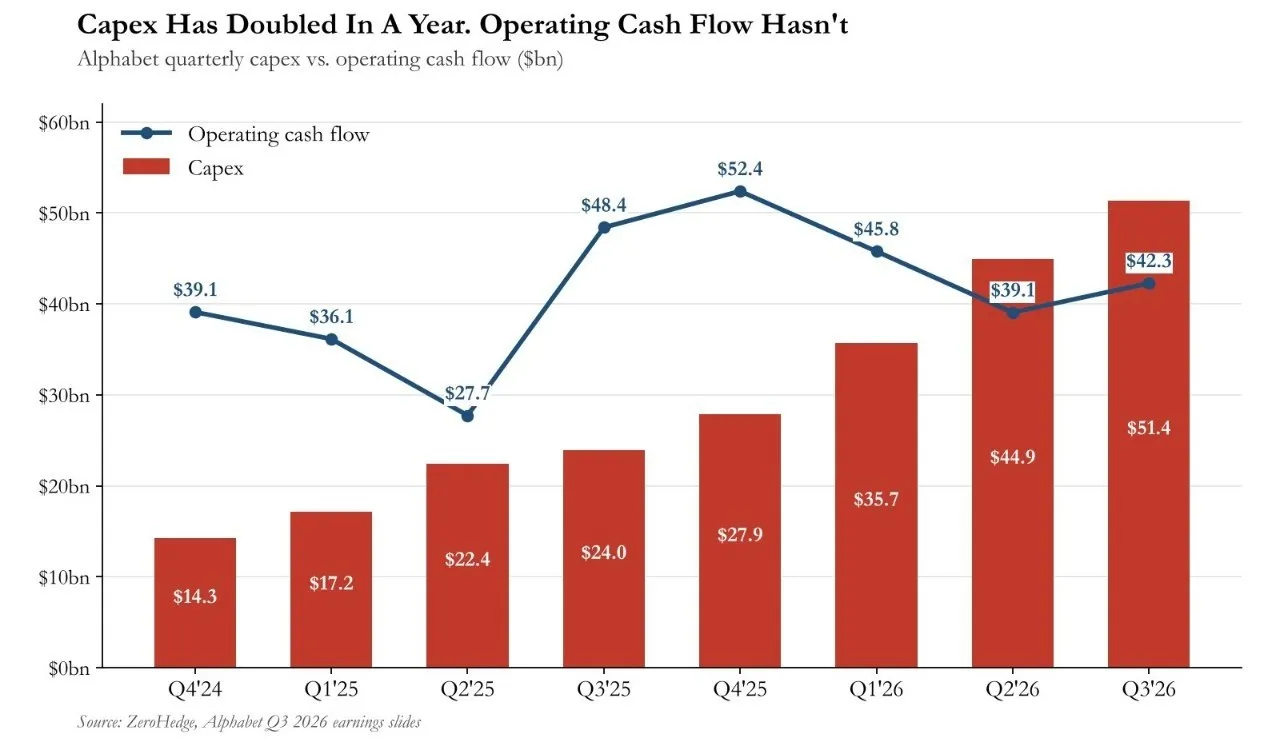
1. جهش بیسابقه هزینههای سرمایهای: نمودار دوم به وضوح نشان میدهد که هزینههای سرمایهای آلفابت از 14.3 میلیارد دلار در سهماهه چهارم 2024 به 51.4 میلیارد دلار در سهماهه سوم 2026 رسیده است؛ یعنی بیش از سه برابر شدن در کمتر از دو سال. این رشد عمدتاً برای ساخت زیرساختهای هوش مصنوعی، مراکز داده و پردازندههای اختصاصی انجام شده است.
2. منفی شدن جریان نقدی آزاد: نمودار اول نشان میدهد که جریان نقدی آزاد آلفابت از 24.5 میلیارد دلار در سهماهه سوم 2025، به 10.1 میلیارد دلار در سهماهه اول 2026 کاهش یافته و سپس در سهماهههای دوم و سوم 2026 به ترتیب به 5.9- و 9.1- میلیارد دلار رسیده است. این یعنی شرکت برای تأمین هزینههای خود در حال مصرف ذخایر نقدی است.
3. شکاف بین جریان نقدی عملیاتی و CapEx: در سهماهه سوم 2026، جریان نقدی عملیاتی 42.3 میلیارد دلار بوده در حالی که CapEx به 51.4 میلیارد دلار رسیده است. این شکاف 9.1 میلیارد دلاری نشان میدهد که حتی عملیات اصلی شرکت نیز قادر به پوشش هزینههای سرمایهای نیست.
4. توقف بازخرید سهام: آلفابت در سهماهه سوم 2026 هیچ بازخرید سهامی (Buyback) انجام نداده است که نشاندهنده اولویتدهی به حفظ نقدینگی برای سرمایهگذاریهای هوش مصنوعی است. این موضوع یکی از عوامل حمایتی قیمت سهام را حذف کرده است.
📋 دادههای کلیدی گزارش
هزینه سرمایهای (CapEx) سهماهه سوم 2026: 51.4 میلیارد دلار
جریان نقدی آزاد (FCF) سهماهه سوم 2026: 9.1- میلیارد دلار
جریان نقدی عملیاتی سهماهه سوم 2026: 42.3 میلیارد دلار
روند CapEx از Q4'24 تا Q3'26: از 14.3 به 51.4 میلیارد دلار (رشد 259 درصدی)
روند FCF از Q3'25 تا Q3'26: از 24.5+ به 9.1- میلیارد دلار
بازخرید سهام در Q3 2026: صفر
منبع دادهها: گزارش درآمدی آلفابت Q3 2026 و ZeroHedge
📈 استراتژیهای پیشنهادی
برای سرمایهگذاران بلندمدت: بازنگری در نسبت قیمت به درآمد (P/E) و ارزشگذاری آلفابت با در نظر گرفتن دوره بازگشت سرمایهگذاریهای هوش مصنوعی. اگر این شرکت نتواند تا 2027 جریان نقدی آزاد را مثبت کند، فشار فروش نهادی ادامه خواهد یافت.
برای معاملهگران میانمدت: پایش دقیق گزارشهای مالی سایر غولهای فناوری مانند آمازون (Amazon)، مایکروسافت (Microsoft) و متا (Meta). سرایت این نگرانی به سایر سهامها میتواند فشار فروش گستردهتری بر شاخص نزدک ایجاد کند.
برای تحلیل فاندامنتال: تمرکز بر شاخصهای بازدهی سرمایهگذاری (ROIC) و حاشیه سود عملیاتی در بخش هوش مصنوعی. صرفاً رشد درآمد کافی نیست؛ بازار نیازمند شواهد ملموس از سودآوری این بخش است.
⚠️ سناریوهای محتمل پیشرو
🟢 سناریوی خوشبینانه - بازگشت سریع به جریان نقدی مثبت (احتمال 25 درصد)
آلفابت در سهماهه چهارم 2026 با کاهش CapEx و رشد درآمد بخش هوش مصنوعی، جریان نقدی آزاد را مثبت کند. در این حالت، اعتماد بازار بازگشته و سهام روند صعودی پایداری را آغاز میکند.
⚪️ سناریوی پایه - تداوم فشار و نوسان فرسایشی (احتمال 40 درصد)
جریان نقدی آزاد برای یک تا دو سهماهه دیگر منفی باقی بماند اما با شیب کمتر. سهام در محدودههای پایینتر رنج زده و بازار منتظر نشانههای قطعی از سودآوری هوش مصنوعی میماند.
🟡 سناریوی محتاطانه - سرایت بحران به سایر غولهای فناوری (احتمال 25 درصد)
آمازون، مایکروسافت و متا نیز گزارشهای مشابهی با CapEx بالا و FCF منفی ارائه دهند. این موضوع میتواند منجر به اصلاح 15 تا 20 درصدی شاخص نزدک و خروج سرمایه از بخش فناوری شود.
🔴 سناریوی بحرانی - ترکیدن حباب هوش مصنوعی و رکود بازار (احتمال 10 درصد)
شواهدی مبنی بر عدم بازگشت سرمایه در مقیاس گسترده منتشر شود و سرمایهگذاران نهادی به طور همزمان از سهام فناوری خارج شوند. این اتفاق میتواند بازار را وارد یک فاز رکودی طولانیمدت مشابه حباب داتکام کند.