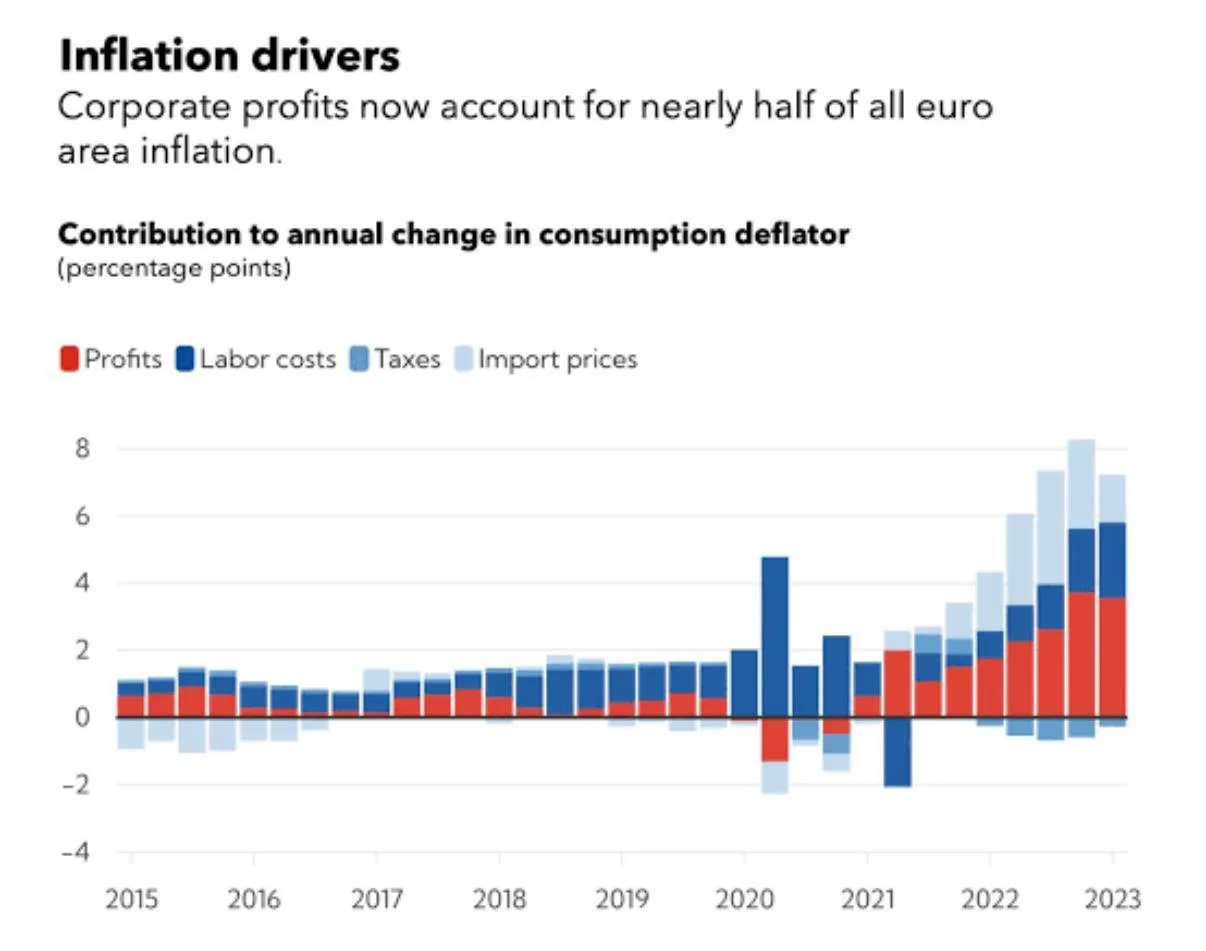
📊 نمودار ارائهشده توسط صندوق بینالمللی پول (IMF) یکی از مهمترین و بحثبرانگیزترین یافتههای اقتصادی سالهای اخیر را نشان میدهد: سود شرکتها اکنون تقریباً نیمی از تورم منطقه یورو را تشکیل میدهد
💡 تحلیل ساختار تورم و پیامدهای بازار
1. تغییر الگوی تورم از هزینه به سود:
- در سالهای 2022 و 2023، سهم سود شرکتها (رنگ قرمز) بهطور بیسابقهای افزایش یافته و از سهم هزینههای نیروی کار (آبی تیره) پیشی گرفته است.
- بر اساس تحقیقات، سودهای واحد (Unit Profits) در دوره پس از کووید-19 نقش قابلتوجهی در افزایش تورم داخلی منطقه یورو داشتهاند
- در مقابل، سهم هزینههای نیروی کار در تورم به حدود 15% کاهش یافته که نشان میدهد افزایش دستمزدها عامل اصلی تورم نبوده است
2. پیشبینیهای IMF از تورم جهانی:
- صندوق بینالمللی پول پیشبینی میکند که تورم جهانی در سال 2026 به 4.7 درصد افزایش یابد و سپس در 2027 به 4.1 درصد کاهش یابد
- رشد اقتصادی جهانی برای سال 2026 حدود 3.0 تا 3.3 درصد برآورد شده است
- این افزایش تورم در حالی رخ میدهد که اختلالات ژئوپلیتیک و قیمتهای واردات نیز نقش مهمی ایفا میکنند.
3. مقایسه با الگوهای تاریخی:
- در دوره 1979 تا 2019، سود شرکتها تنها حدود 11% به رشد قیمتها کمک میکردند، در حالی که هزینههای نیروی کار بیش از 60% سهم داشتند
- این تغییر ساختاری نشان میدهد که رفتار شرکتها و حاشیه سود آنها در سالهای اخیر بهطور قابلتوجهی تغییر کرده است.
📋 دادههای کلیدی نمودار
سهم عوامل مختلف در تورم منطقه یورو (2023):
- سود شرکتها (Profits): حدود 45-50%
- قیمتهای واردات (Import Prices): حدود 40%
- هزینههای نیروی کار (Labor Costs): حدود 15%
- مالیاتها (Taxes): سهم ناچیز
دوره زمانی: 2015 تا 2023
شاخص اندازهگیری: تغییرات سالانه در تعدیلکننده مصرف (Consumption Deflator)
استراتژیهای پیشنهادی
برای سرمایهگذاران:
- تمرکز بر شرکتهایی که قدرت قیمتگذاری (Pricing Power) بالایی دارند و میتوانند حاشیه سود خود را در محیط تورمی حفظ کنند.
- پایش گزارشهای سودآوری شرکتها به عنوان شاخصی از تداوم تورم.
برای بانکهای مرکزی و سیاستگذاران:
- نیاز به بازنگری در سیاستهای انقباضی که عمدتاً بر کنترل دستمزدها متمرکز هستند، در حالی که سود شرکتها عامل اصلی تورم است.
- بررسی سیاستهای رقابتی برای جلوگیری از انباشت سودهای مازاد در بخشهای انحصاری.
برای تحلیل اقتصاد کلان:
- رصد دقیق شاخصهای حاشیه سود شرکتها (Profit Margins) به عنوان پیشبینیکننده تورم آتی.
- توجه به واگرایی بین تورم دستمزدها و تورم قیمتها.
📌 جمعبندی نهایی
یافتههای IMF و دادههای نمودار نشان میدهند که تورم اخیر منطقه یورو و جهان، برخلاف دورههای گذشته، بیشتر توسط سود شرکتها و قیمتهای واردات هدایت شده است تا توسط هزینههای نیروی کار. این تغییر پارادایم نیازمند بازنگری در سیاستهای اقتصادی و استراتژیهای سرمایهگذاری است. پیشبینی میشود تورم جهانی در سال 2026 افزایش یابد و سپس به تدریج کاهش یابد، اما این مسیر به شدت به تحولات ژئوپلیتیک و رفتار شرکتها وابسته است.
🔗 منابع مرتبط:
- IMF World Economic Outlook, October 2026
- ECB Economic Bulletin on Unit Profits
- Research on Corporate Margins and Inflation