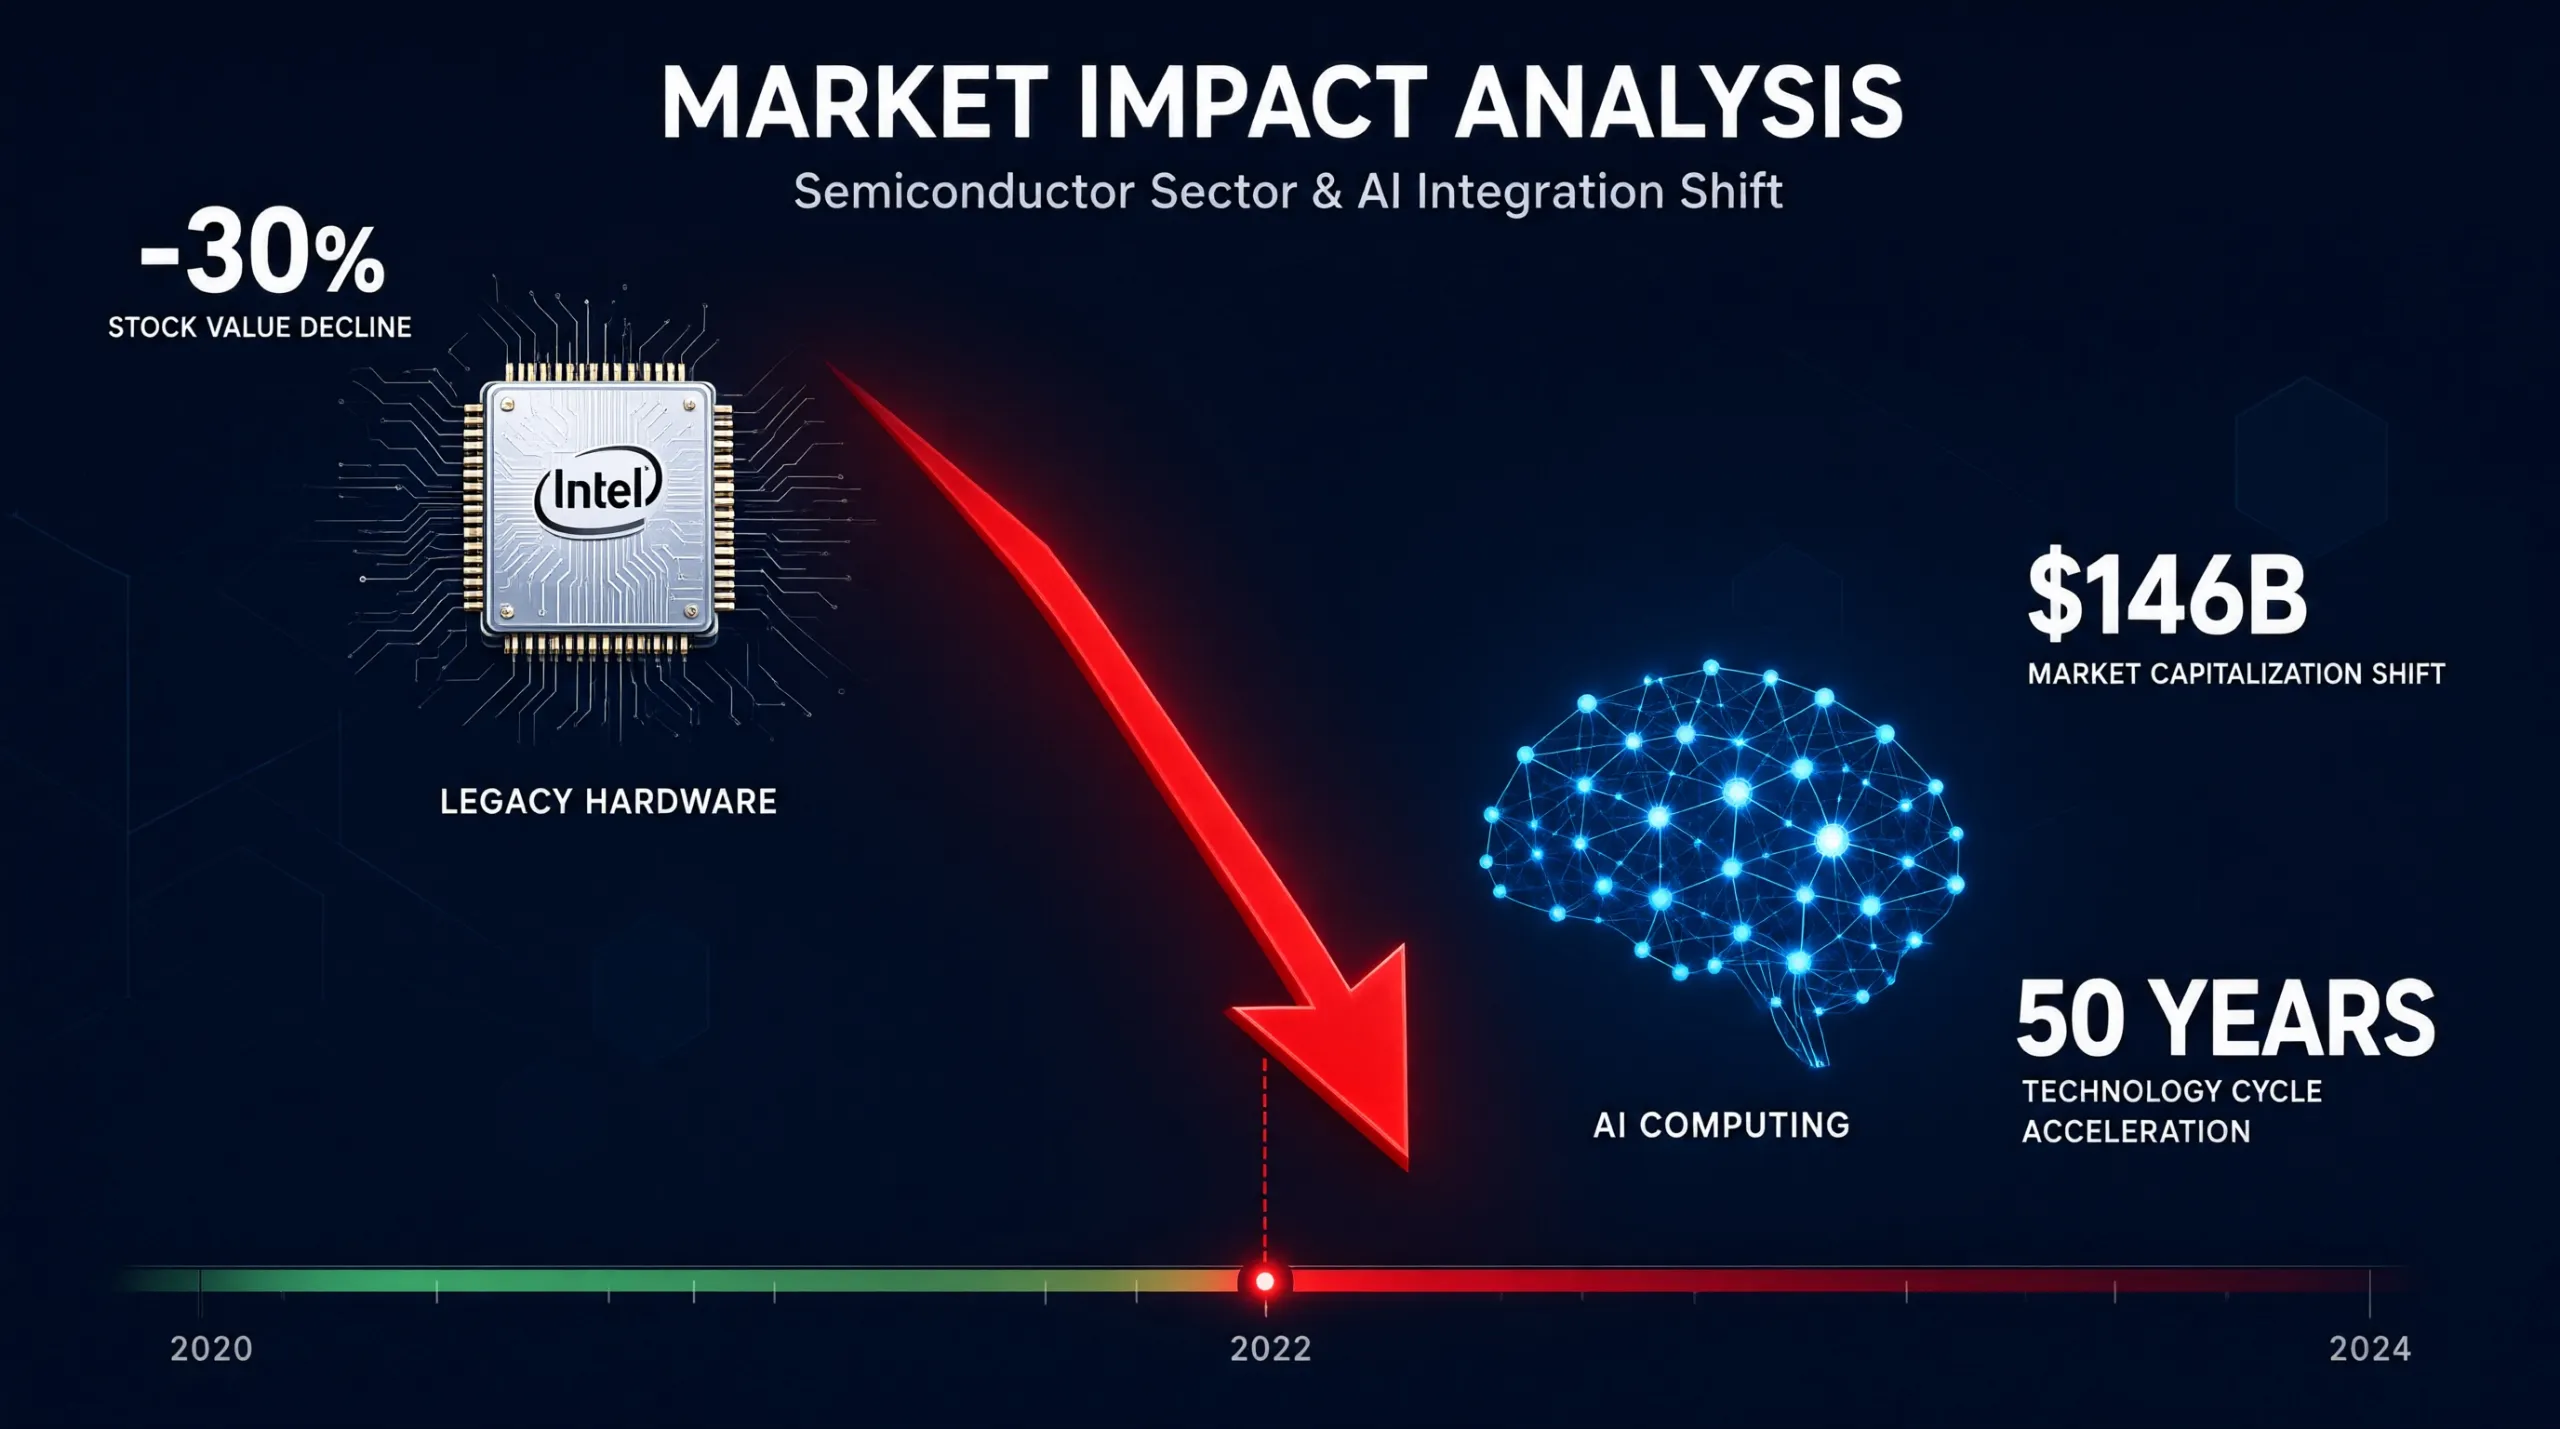
📊 قیمت سهام شرکت اینتل (Intel) با سقوط حدود ۳۰ درصدی، به ۶۵.۷۶ دلار رسید و بدترین افت روزانه خود را در ۵۰ سال اخیر ثبت کرد. این اتفاق باعث ریزش بیش از ۱۴۶ میلیارد دلاری ارزش بازار این شرکت شد. این سقوط شدید در حالی رخ داد که اینتل با وجود گزارش درآمدی بهتر از انتظارات در فصل سوم، پیشبینی بسیار ضعیفی برای درآمد فصل چهارم ارائه کرد که تقاضای بالای تراشههای هوش مصنوعی و عملکرد قوی فصل قبل را تحتالشعاع قرار داد.
💡 تحلیل ساختار فاندامنتال و پیامدهای بازار
تضاد میان تقاضا و ظرفیت تولید: اگرچه تقاضا برای پردازندههای اینتل به دلیل توسعه زیرساختهای هوش مصنوعی جهش یافته، اما این شرکت توان تولید کافی برای پاسخگویی به این تقاضا را ندارد و با محدودیتهای جدی در زنجیره تأمین مواجه است.
تضعیف حاشیه سود: درآمد فصل سوم اینتل با ۲۱ درصد رشد سالانه به ۱۶.۵ میلیارد دلار رسید و سود هر سهم با ۰.۵۲ دلار پیشبینی بازار را شکست، اما پیشبینی فصل چهارم سرمایهگذاران را ناامید کرد. انتظار میرود حاشیه سود ناخالص این شرکت از ۴۴.۱ درصد در سهماهه سوم، به ۳۸ درصد در سهماهه چهارم سقوط کند.
چشمانداز پرهزینه و جریان نقدی منفی: افت تقاضا برای رایانههای شخصی و هزینههای سنگین سرمایهگذاری برای ساخت کارخانههای جدید و رقابت با شرکتهایی مانند تیاسامسی (TSMC)، مسیر احیای کسبوکار را دشوار کرده است. مدیر ارشد مالی اینتل اعلام کرد که احتمالاً در سال ۲۰۲۷ شرایطی برای ثبت جریان نقدی آزاد مثبت وجود نخواهد داشت.
نقاط قوت استراتژیک: با وجود این چالشها، سرمایهگذاری ۵ میلیارد دلاری شرکت انویدیا (Nvidia) و همکاری استراتژیک با شرکت اپل (Apple)، نشاندهنده اعتماد بخشی از اکوسیستم فناوری به پتانسیل بلندمدت اینتل است.
📋 دادههای کلیدی گزارش
قیمت جدید سهام اینتل: ۶۵.۷۶ دلار
میزان سقوط روزانه: حدود ۳۰ درصد
ریزش ارزش بازار: بیش از ۱۴۶ میلیارد دلار
درآمد فصل سوم: ۱۶.۵ میلیارد دلار (رشد ۲۱ درصدی سالانه)
سود هر سهم در فصل سوم: ۰.۵۲ دلار
پیشبینی درآمد فصل چهارم: ۱۵.۵ میلیارد دلار (۱.۶ میلیارد دلار کمتر از برآورد والاستریت)
پیشبینی حاشیه سود ناخالص فصل چهارم: ۳۸ درصد (کاهش از ۴۴.۱ درصد)
سال پیشبینیشده برای جریان نقدی آزاد منفی: ۲۰۲۷
📈 استراتژیهای پیشنهادی
برای سرمایهگذاران بلندمدت: پایش دقیق اجرای برنامه احیای کارخانهها و تأثیر سرمایهگذاریهای شرکتهای بزرگی مانند انویدیا و اپل. ورود به این سهام تنها در صورت مشاهده نشانههای ملموس از بهبود حاشیه سود و رفع موانع تولید توصیه میشود.
برای معاملهگران میانمدت: اجتناب از استراتژی «گرفتن چاقوی در حال سقوط». تا زمانی که قیمت در یک محدوده حمایتی معتبر تثبیت نشود و اخبار مثبت عملیاتی منتشر نگردد، فشار فروش میتواند ادامه یابد.
برای تحلیل فاندامنتال: تمرکز بر گزارشهای آتی مربوط به هزینههای سرمایهای (CapEx) و سهم بازار اینتل در بخش تراشههای هوش مصنوعی در مقایسه با رقبای اصلی مانند تیاسامسی و ایامدی (AMD).
https://digim4u.com/4055/تحليل-تکنيکال-سهام-اینتل-کورپ-intel-corp-با-نماد-intc/
⚠️ سناریوهای محتمل پیشرو
🟢 سناریوی خوشبینانه - اجرای موفق برنامه احیا و بازگشت سودآوری (احتمال ۲۵ درصد)
اینتل با کمک سرمایهگذاریهای استراتژیک انویدیا و اپل، موانع تولید را برطرف کرده و در نیمه دوم ۲۰۲۷ به جریان نقدی آزاد مثبت دست یابد. در این حالت، اعتماد بازار بازگشته و قیمت سهام روند صعودی پایداری را آغاز میکند.
⚪️ سناریوی پایه - دوره طولانی بازسازی و نوسان جانبی (احتمال ۴۵ درصد)
اینتل به تلاشهای خود برای افزایش ظرفیت تولید ادامه میدهد، اما رشد درآمد کند بوده و حاشیه سود در محدودههای پایینتر تثبیت میشود. قیمت سهام در یک بازه مشخص نوسان کرده و بازار منتظر نشانههای قطعیتری از موفقیت میماند.
🟡 سناریوی محتاطانه - تشدید فشارهای مالی و از دست دادن سهم بازار (احتمال ۲۰ درصد)
هزینههای ساخت کارخانهها از برآوردها فراتر رفته و رقبا مانند تیاسامسی سهم بیشتری از بازار هوش مصنوعی را تصاحب کنند. این موضوع منجر به کاهش بیشتر حاشیه سود و فشار فروش مداوم بر سهام میشود.
🔴 سناریوی بحرانی - بحران نقدینگی و نیاز به تجدید ساختار گسترده (احتمال ۱۰ درصد)
جریان نقدی منفی به طور مداوم ادامه یابد و اینتل مجبور به فروش بخشهای کلیدی کسبوکار یا پذیرش شرایط بازپرداخت بدهی بسیار سختگیرانه شود. این اتفاق میتواند منجر به ریزش بیشتر ارزش سهام و بیثباتی عملیاتی گسترده گردد.
📌 جمعبندی نهایی
سقوط ۳۰ درصدی سهام اینتل، بازتابی از نگرانی عمیق بازار نسبت به شکاف بین جاهطلبیهای هوش مصنوعی این شرکت و واقعیتهای سختافزاری و مالی آن است. اگرچه درآمد فصل سوم امیدوارکننده بود، اما راهنمایی ضعیف برای فصل چهارم و چشمانداز جریان نقدی منفی تا سال ۲۰۲۷، اعتماد سرمایهگذاران را خدشهدار کرده است. مسیر احیای اینتل پرهزینه و طولانی خواهد بود و موفقیت آن به اجرای بینقص برنامههای تولیدی و حفظ حمایت شرکای استراتژیک بستگی دارد.