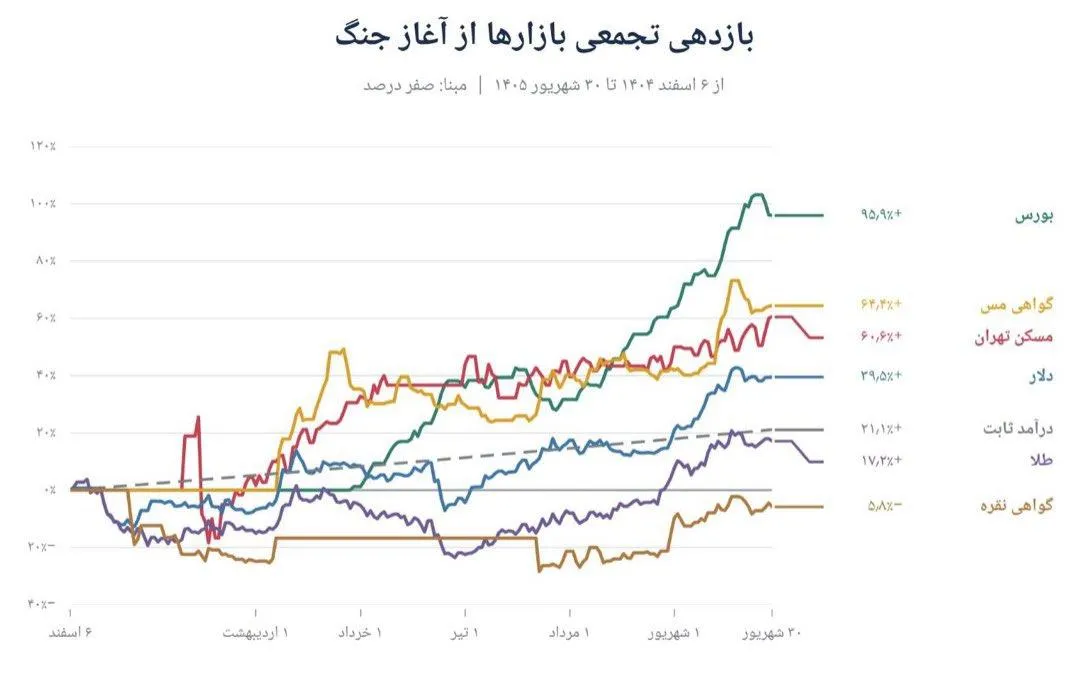
نمودار ارائهشده بازدهی تجمعی بازارهای اصلی ایران را در بازه 7 ماهه از 6 اسفند 1404 تا 30 شهریور 1405 مقایسه میکند. این بازه که مصادف با تحولات مهم ژئوپلیتیک و اقتصادی در منطقه بوده، تفاوتهای فاحشی در عملکرد کلاسهای دارایی مختلف نشان میدهد. بورس تهران با بازدهی خیرهکننده 95.9 درصدی در صدر قرار گرفته، در حالی که صندوقهای درآمد ثابت با بازدهی 21.1 درصدی، از طلا (17.2 درصد) و بهویژه نقره (5.8- درصد) پیشی گرفتهاند.
📊 دادههای کلیدی بازدهی تجمعی (6 اسفند 1404 تا 30 شهریور 1405):
⏺ بورس تهران: 95.9%+
⏺ گواهی مس: 64.4%+
⏺ مسکن تهران: 60.6%+
⏺ دلار آمریکا: 39.5%+
⏺ صندوق درآمد ثابت: 21.1%+ (معادل سالانه 39 تا 42 درصد)
⏺ طلا: 17.2%+
⏺ گواهی نقره: 5.8%-
💡 تحلیل فاندامنتال و پیامدهای بازار:
1️⃣ بورس؛ پیشتاز بیرقیب بازارها:
رشد 95.9 درصدی بورس تهران در کمتر از 8 ماه، نشاندهنده تزریق نقدینگی گسترده، اصلاحات ساختاری و احتمالاً بهبود انتظارات تورمی است. این بازدهی حتی از دلار (39.5%) و مسکن (60.6%) نیز پیشی گرفته که نشاندهنده چرخش سرمایه از بازارهای سنتی به سمت بازار سهام است.
2️⃣ صندوق درآمد ثابت؛ قهرمان خاموش:
بازدهی 21.1 درصدی صندوقهای درآمد ثابت در 7 ماه (معادل 39 تا 42 درصد سالانه) از طلا (17.2%) و بهطور چشمگیری از نقره (5.8- درصد) بیشتر بوده است. این موضوع اهمیت تنوعبخشی و در نظر گرفتن داراییهای کمنوسان در سبد سرمایهگذاری را یادآوری میکند.
3️⃣ نقره؛ تنها بازنده بازارها:
گواهی نقره با بازدهی منفی 5.8 درصد، تنها دارایی با عملکرد منفی در این دوره بوده است. این ضعف میتواند ناشی از کاهش تقاضای صنعتی جهانی، تقویت دلار در مقاطعی از دوره، یا حباب قیمتی دوره قبل باشد.
4️⃣ مسکن و دلار؛ رشد متعادل:
مسکن تهران با 60.6% و دلار با 39.5% رشد، عملکردی منطقی و همراستا با تورم عمومی داشتهاند. این دو بازار همچنان بهعنوان پناهگاههای امن در برابر تورم ساختاری ایران عمل میکنند.
️ سناریوهای محتمل پیشرو:
🟢 سناریوی صعودی بورس - ادامه رالی و جذب نقدینگی بیشتر (احتمال 35%)
• روند اصلاحات اقتصادی و ورود سرمایههای جدید به بورس ادامه یابد.
• نتیجه: رشد بیشتر شاخص کل و احتمال رسیدن به بازدهی 120 تا 150 درصدی تا پایان سال 1405.
⚪️ سناریوی پایه - تثبیت و چرخش به سایر بازارها (احتمال 40%)
• بورس وارد فاز استراحت شود و بخشی از نقدینگی به سمت طلا، مسکن یا دلار حرکت کند.
• نتیجه: بازدهی بورس در محدوده 90 تا 110 درصد تثبیت شود و طلا و مسکن رشد جبرانی را تجربه کنند.
🟡 سناریوی محافظهکارانه - اصلاح بورس و برتری درآمد ثابت (احتمال 15%)
• بورس اصلاح 15 تا 25 درصدی را تجربه کند و صندوقهای درآمد ثابت با بازدهی تضمینی، جذابیت بیشتری پیدا کنند.
• نتیجه: بازگشت سرمایهگذاران محتاط به سمت درآمد ثابت و کاهش نسبی شاخص بورس.
🔴 سناریوی بحرانی - شوک ارزی و تورم شتابان (احتمال 10%)
• جهش ناگهانی نرخ ارز و تورم، باعث بیثباتی در همه بازارها شود.
• نتیجه: نوسانات شدید در بورس، مسکن و دلار، و کاهش جذابیت درآمد ثابت به دلیل عقبماندن از تورم واقعی.
📈 استراتژیهای پیشنهادی:
برای سرمایهگذاران محافظهکار:
• تخصیص 30 تا 40 درصد از سبد به صندوقهای درآمد ثابت با سود سالانه 39 تا 42 درصد
• 30 درصد به طلا بهعنوان پوشش ریسک بلندمدت
• 20 درصد به سهام بنیادی بورس
• 10 درصد به دلار یا داراییهای ارزی
برای سرمایهگذاران متعادل:
• 40 درصد بورس (با تمرکز بر سهام بنیادی و صادراتمحور)
• 25 درصد صندوق درآمد ثابت
• 20 درصد طلا
• 15 درصد مسکن یا REITs
برای سرمایهگذاران ریسکپذیر:
• 50 درصد بورس (با تمرکز بر صنایع پیشرو)
• 20 درصد گواهی مس یا کامودیتیها
• 15 درصد طلا
• 15 درصد صندوق درآمد ثابت برای نقدشوندگی
برای تحلیل بیشتر:
• پایش همبستگی بین بازدهی بورس و نرخ دلار برای تشخیص چرخش سرمایه
• بررسی حباب قیمتی در بورس با مقایسه P/E بازار با میانگین تاریخی
• رصد سیاستهای بانک مرکزی درباره نرخ سود بینبانکی و تأثیر آن بر صندوقهای درآمد ثابت
نکته حیاتی:
صندوقهای درآمد ثابت با سود سالانه 39 تا 42 درصد، در شرایطی که تورم عمومی ممکن است بالاتر باشد، همچنان گزینه مناسبی برای بخش محافظهکارانه سبد هستند، اما نباید بهعنوان تنها ابزار سرمایهگذاری در نظر گرفته شوند.
📊 دادههای کلیدی بازدهی تجمعی (6 اسفند 1404 تا 30 شهریور 1405):
⏺ بورس تهران: 95.9%+
⏺ گواهی مس: 64.4%+
⏺ مسکن تهران: 60.6%+
⏺ دلار آمریکا: 39.5%+
⏺ صندوق درآمد ثابت: 21.1%+ (معادل سالانه 39 تا 42 درصد)
⏺ طلا: 17.2%+
⏺ گواهی نقره: 5.8%-
💡 تحلیل فاندامنتال و پیامدهای بازار:
1️⃣ بورس؛ پیشتاز بیرقیب بازارها:
رشد 95.9 درصدی بورس تهران در کمتر از 8 ماه، نشاندهنده تزریق نقدینگی گسترده، اصلاحات ساختاری و احتمالاً بهبود انتظارات تورمی است. این بازدهی حتی از دلار (39.5%) و مسکن (60.6%) نیز پیشی گرفته که نشاندهنده چرخش سرمایه از بازارهای سنتی به سمت بازار سهام است.
2️⃣ صندوق درآمد ثابت؛ قهرمان خاموش:
بازدهی 21.1 درصدی صندوقهای درآمد ثابت در 7 ماه (معادل 39 تا 42 درصد سالانه) از طلا (17.2%) و بهطور چشمگیری از نقره (5.8- درصد) بیشتر بوده است. این موضوع اهمیت تنوعبخشی و در نظر گرفتن داراییهای کمنوسان در سبد سرمایهگذاری را یادآوری میکند.
3️⃣ نقره؛ تنها بازنده بازارها:
گواهی نقره با بازدهی منفی 5.8 درصد، تنها دارایی با عملکرد منفی در این دوره بوده است. این ضعف میتواند ناشی از کاهش تقاضای صنعتی جهانی، تقویت دلار در مقاطعی از دوره، یا حباب قیمتی دوره قبل باشد.
4️⃣ مسکن و دلار؛ رشد متعادل:
مسکن تهران با 60.6% و دلار با 39.5% رشد، عملکردی منطقی و همراستا با تورم عمومی داشتهاند. این دو بازار همچنان بهعنوان پناهگاههای امن در برابر تورم ساختاری ایران عمل میکنند.
️ سناریوهای محتمل پیشرو:
🟢 سناریوی صعودی بورس - ادامه رالی و جذب نقدینگی بیشتر (احتمال 35%)
• روند اصلاحات اقتصادی و ورود سرمایههای جدید به بورس ادامه یابد.
• نتیجه: رشد بیشتر شاخص کل و احتمال رسیدن به بازدهی 120 تا 150 درصدی تا پایان سال 1405.
⚪️ سناریوی پایه - تثبیت و چرخش به سایر بازارها (احتمال 40%)
• بورس وارد فاز استراحت شود و بخشی از نقدینگی به سمت طلا، مسکن یا دلار حرکت کند.
• نتیجه: بازدهی بورس در محدوده 90 تا 110 درصد تثبیت شود و طلا و مسکن رشد جبرانی را تجربه کنند.
🟡 سناریوی محافظهکارانه - اصلاح بورس و برتری درآمد ثابت (احتمال 15%)
• بورس اصلاح 15 تا 25 درصدی را تجربه کند و صندوقهای درآمد ثابت با بازدهی تضمینی، جذابیت بیشتری پیدا کنند.
• نتیجه: بازگشت سرمایهگذاران محتاط به سمت درآمد ثابت و کاهش نسبی شاخص بورس.
🔴 سناریوی بحرانی - شوک ارزی و تورم شتابان (احتمال 10%)
• جهش ناگهانی نرخ ارز و تورم، باعث بیثباتی در همه بازارها شود.
• نتیجه: نوسانات شدید در بورس، مسکن و دلار، و کاهش جذابیت درآمد ثابت به دلیل عقبماندن از تورم واقعی.
📈 استراتژیهای پیشنهادی:
برای سرمایهگذاران محافظهکار:
• تخصیص 30 تا 40 درصد از سبد به صندوقهای درآمد ثابت با سود سالانه 39 تا 42 درصد
• 30 درصد به طلا بهعنوان پوشش ریسک بلندمدت
• 20 درصد به سهام بنیادی بورس
• 10 درصد به دلار یا داراییهای ارزی
برای سرمایهگذاران متعادل:
• 40 درصد بورس (با تمرکز بر سهام بنیادی و صادراتمحور)
• 25 درصد صندوق درآمد ثابت
• 20 درصد طلا
• 15 درصد مسکن یا REITs
برای سرمایهگذاران ریسکپذیر:
• 50 درصد بورس (با تمرکز بر صنایع پیشرو)
• 20 درصد گواهی مس یا کامودیتیها
• 15 درصد طلا
• 15 درصد صندوق درآمد ثابت برای نقدشوندگی
برای تحلیل بیشتر:
• پایش همبستگی بین بازدهی بورس و نرخ دلار برای تشخیص چرخش سرمایه
• بررسی حباب قیمتی در بورس با مقایسه P/E بازار با میانگین تاریخی
• رصد سیاستهای بانک مرکزی درباره نرخ سود بینبانکی و تأثیر آن بر صندوقهای درآمد ثابت
نکته حیاتی:
صندوقهای درآمد ثابت با سود سالانه 39 تا 42 درصد، در شرایطی که تورم عمومی ممکن است بالاتر باشد، همچنان گزینه مناسبی برای بخش محافظهکارانه سبد هستند، اما نباید بهعنوان تنها ابزار سرمایهگذاری در نظر گرفته شوند.


