📊 دادههای کلیدی بازار
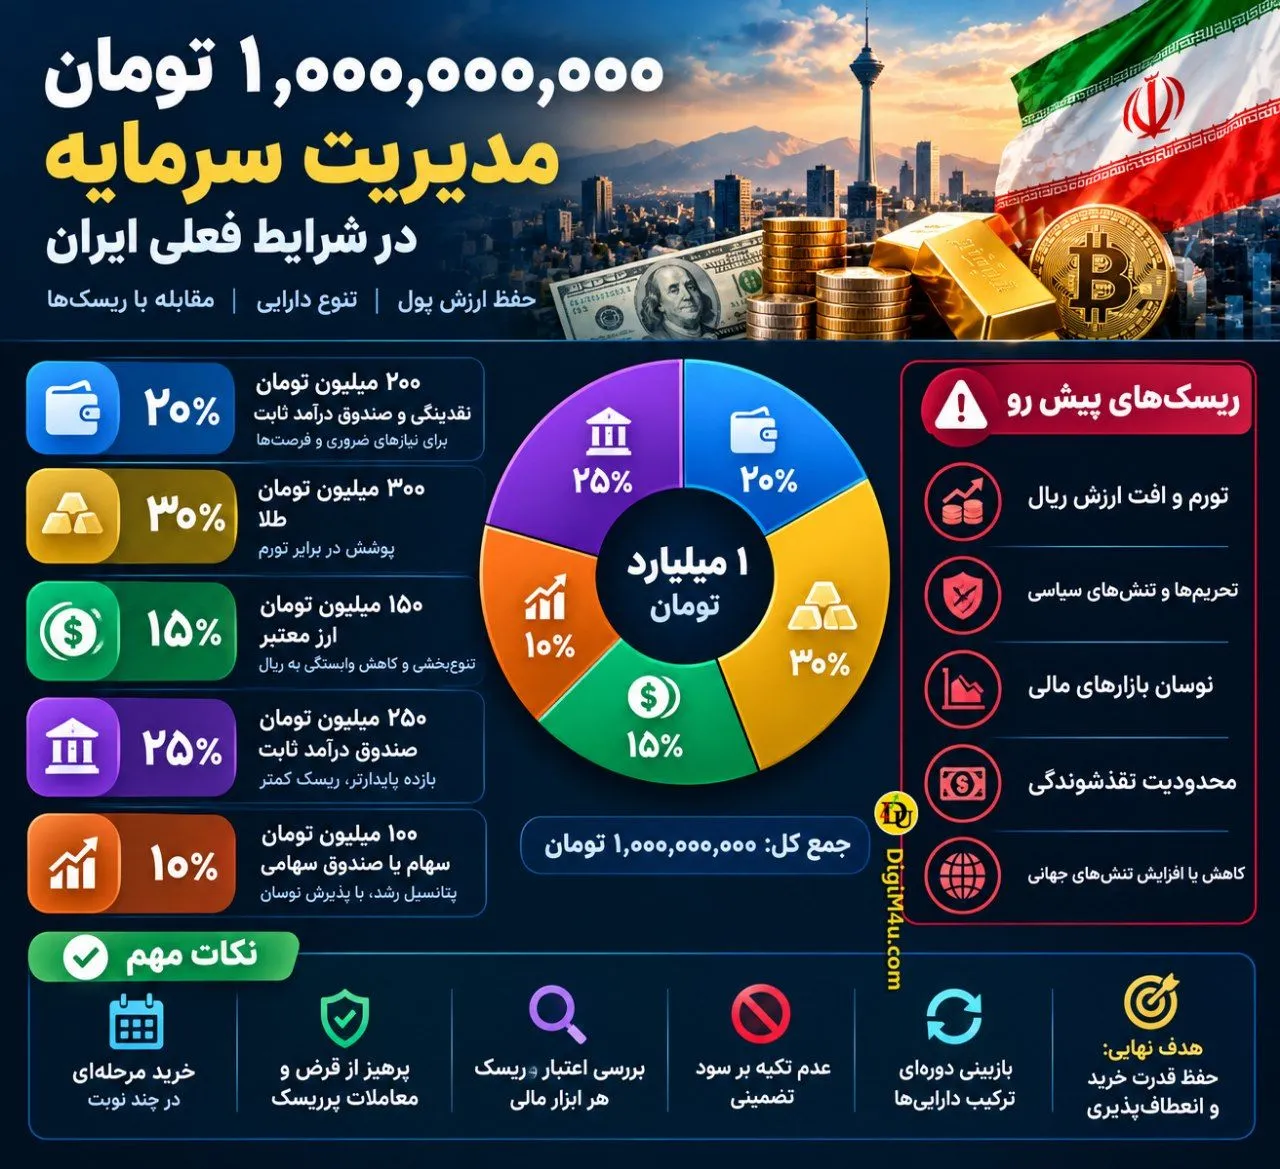
- کل سرمایه: 1,000,000,000 تومان
- ریسکهای اصلی: تورم، افت ارزش ریال، تحریمها، تنشهای سیاسی و محدودیت نقدشوندگی
- هدف اول: حفظ بخشی از سرمایه در داراییهای نقدشونده
- هدف دوم: تنوعبخشی میان طلا، ارز، ابزارهای درآمد ثابت و سهام
- اصل مهم: هیچ داراییای، حتی طلا و ارز، تضمینکننده سود یا حفظ کامل ارزش سرمایه نیست.
💡 تحلیل فاندامنتال و دلایل
1️⃣ 🔹 نقدینگی و امنیت مالی - 20٪ معادل 200 میلیون تومان
این بخش برای هزینههای ضروری، اتفاقات غیرمنتظره و استفاده از فرصتهای خرید نگهداری شود. بخشی از آن میتواند در حساب بانکی در دسترس و بخشی در ابزار کمریسک و نقدشونده باشد. پولی که در کوتاهمدت لازم میشود، نباید در بازارهای پرنوسان قرار بگیرد.
2️⃣ 🟡 طلای فیزیکی - 30٪ معادل 300 میلیون تومان
طلا میتواند پوششی در برابر افت ارزش پول ملی باشد؛ اما خرید در اوج هیجان، حباب سکه، اختلاف قیمت خریدوفروش و هزینههای جانبی خطر ایجاد میکنند. خرید را در چند مرحله انجام بده و پیش از معامله، قیمت واقعی، حباب و امکان فروش را بررسی کن.
3️⃣ 💵 ارز معتبر - 15٪ معادل 150 میلیون تومان
نگهداری بخشی از دارایی به ارز معتبر میتواند وابستگی به ریال را کاهش دهد؛ بااینحال، نرخ ارز ممکن است در واکنش به اخبار سیاسی و تصمیمات اقتصادی بهشدت نوسان کند. ریسک نگهداری فیزیکی، اصالت اسکناس، محدودیتهای قانونی و هزینه تبدیل را نیز در نظر بگیر.
4️⃣ 🔸 درآمد ثابت و سهام - 35٪ معادل 350 میلیون تومان
- 25٪ معادل 250 میلیون تومان: صندوق درآمد ثابت یا ابزارهای معتبر با بررسی ریسک، بازده واقعی، کارمزد و زمان تسویه.
- 10٪ معادل 100 میلیون تومان: صندوق سهامی متنوع یا سهام بنیادی، فقط در صورت پذیرش احتمال افت قیمت و با افق سرمایهگذاری مناسب.
بازده اسمی درآمد ثابت ممکن است از تورم عقب بماند و سهام نیز در رکود یا شوکهای سیاسی میتواند افت کند. به همین دلیل، این دو بخش باید متناسب با نیاز نقدی و میزان تحمل ریسک انتخاب شوند.
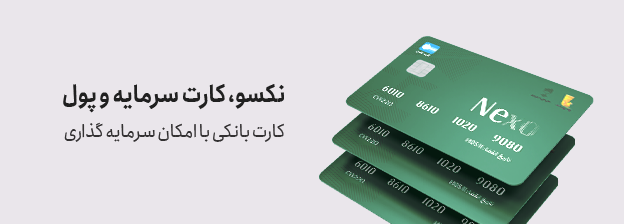
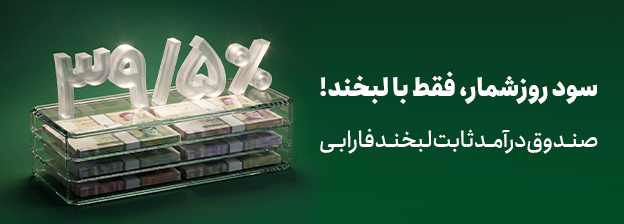
پیشنهاد : صندوق درآمد ثابت فارابی - نکسوکارت
سود روزشمار 39.5 درصد را در نکسو کارت (متعلق به بانک پارسارگاد) تجربه کنید
📞 تماس: 1561
🏹 هم کارت بانکی و هم سرمایه گذاری و کسب درآمد
📌 جمعبندی نهایی
پیشنهاد اولیه برای 1 میلیارد تومان:
- نقدینگی و ابزارهای بسیار نقدشونده: 200 میلیون تومان
- طلا: 300 میلیون تومان
- ارز معتبر: 150 میلیون تومان
- درآمد ثابت: 250 میلیون تومان
- سهام یا صندوق سهامی متنوع: 100 میلیون تومان
این ترکیب یک الگوی نمونه برای فردی با ریسکپذیری متوسط است، نه نسخه قطعی برای همه. اگر این مبلغ تمام پسانداز زندگی است یا طی کمتر از یک سال به آن نیاز داری، سهم نقدینگی و داراییهای کمریسک باید بیشتر بررسی شود.
برنامه اجرایی پیشنهادی:
- خرید طلا و ارز را در چند مرحله انجام بده، نه با تمام سرمایه در یک روز.
- برای هزینههای ضروری، ذخیره نقدی جداگانه داشته باش.
- از قرضگرفتن برای سرمایهگذاری، معاملات اهرمی و تصمیمگیری بر پایه شایعات پرهیز کن.
- هر ماه ترکیب داراییها را بررسی کن و در صورت تغییر شرایط، متناسب با هدف و افق زمانی بازتنظیم کن.
- پیش از انتخاب صندوق یا ابزار مالی، مجوز، ریسک، کارمزد و شرایط برداشت را بررسی کن.
نتیجه: در شرایط نامطمئن ایران، اولویت باید حفظ توان مالی و انعطافپذیری باشد؛ نه پیشبینی قطعی جهت دلار، طلا یا بورس