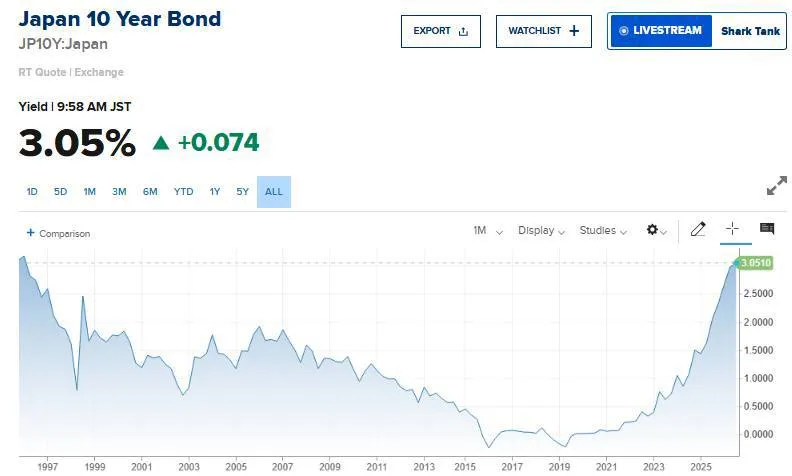
رسیدن بازدهی اوراق قرضه 10 ساله ژاپن به سطح 3.06%، که بالاترین رقم ثبتشده از سال 1996 محسوب میشود، یک نقطه عطف تاریخی در اقتصاد کلان جهانی است. این رویداد نشاندهنده تغییر ساختاری در سیاستهای پولی ژاپن و پایان دوران پول ارزان است که میتواند امواج شدیدی را در بازارهای مالی بینالمللی ایجاد کند.
📊 دادههای کلیدی:
⏺ بازدهی اوراق 10 ساله ژاپن: 3.06%
⏺ بالاترین سطح تاریخی اخیر: از سال 1996
⏺ تأثیر مستقیم: جفتارز USD/JPY و استراتژیهای Carry Trade
⏺ زمان انتشار داده: ساعت 4:00 به وقت ایران
💡 تحلیل فاندامنتال و پیامدهای کلان:
1️⃣ پایان دوران پول ارزان:
ژاپن برای دههها با حفظ نرخ بهره نزدیک به صفر یا منفی، منبع اصلی تأمین مالی ارزان برای سرمایهگذاران جهانی بود. رسیدن بازدهی به 3.06% نشاندهنده تغییر ساختاری در سیاستهای بانک مرکزی ژاپن (BoJ) به سمت عادیسازی و مهار تورم داخلی است.
2️⃣ بازگشت سرمایه (Repatriation):
با جذابتر شدن بازدهی اوراق داخلی بدون ریسک، مؤسسات مالی، صندوقهای بازنشستگی و شرکتهای بیمه ژاپنی ممکن است سرمایههای کلان خود را از بازارهای خارجی (مانند اوراق قرضه آمریکا یا اروپا) خارج کرده و به داخل کشور بازگردانند. این جریان معکوس سرمایه میتواند فشار فروش را بر اوراق قرضه جهانی افزایش دهد.
3️⃣ تهدید جدی برای معاملات Carry Trade:
استراتژی Carry Trade که بر پایه قرض گرفتن ین با بهره پایین و سرمایهگذاری در داراییهای با بازدهی بالاتر (مانند سهام، ارزهای نوظهور یا کریپتو) بنا شده بود، با افزایش هزینه استقراض ین، با خطر جدی مواجه میشود. بسته شدن ناگهانی این پوزیشنها (Unwind) میتواند منجر به فروش گسترده داراییهای پرریسک در سطح جهانی گردد.
⚠️ سناریوهای محتمل پیشرو:
🟢 سناریوی صعودی برای ارزش ین (احتمال 35%)
• بانک مرکزی ژاپن سیگنالهای واضحتری برای افزایش بیشتر نرخ بهره ارسال کند.
• نتیجه: تقویت سریع ین در برابر دلار و یورو، و کاهش قابلتوجه سطح جفتارز USD/JPY.
⚪️ سناریوی پایه - نوسان کنترلشده (احتمال 45%)
• بازدهی اوراق در محدوده 3.00% تا 3.10% تثبیت شود و بانک مرکزی ژاپن با احتیاط و بهصورت تدریجی عمل کند.
• نتیجه: نوسانات محدود در بازارهای ارزی و ادامه روند فعلی بدون شوک ناگهانی نقدینگی.
🟡 سناریوی محافظهکارانه - فشار بر بازارهای نوظهور (احتمال 15%)
• خروج سرمایه از بازارهای نوظهور به دلیل جذابیت بازدهی بدون ریسک ژاپن افزایش یابد.
• نتیجه: تضعیف ارزهای کشورهای در حال توسعه و افزایش هزینه تأمین مالی برای دولتها و شرکتهای این مناطق.
🔴 سناریوی بحرانی - شوک نقدینگی جهانی (احتمال 5%)
• جهش ناگهانی و غیرمنتظره بازدهی اوراق به بالای 3.50% همراه با فروش هیجانی داراییهای جهانی.
• نتیجه: ایجاد نوسانات شدید در بازارهای سهام و فارکس، مشابه شوک ین در اواسط سال 2024 و فعال شدن مکانیسمهای مداخله ارزی.
📈 استراتژیهای پیشنهادی:
برای معاملهگران فارکس:
• رصد دقیق سطوح کلیدی حمایتی و مقاومتی در جفتارز USD/JPY.
• پرهیز از معاملات با اهرم بالا در زمان انتشار دادههای کلان اقتصادی ژاپن یا اظهارات مقامات بانک مرکزی.
• توجه به همبستگی معکوس ین با جفتارزهایی مانند AUD/JPY و NZD/JPY برای شکار فرصتهای معاملاتی.
برای سرمایهگذاران جهانی:
• بازنگری در سبد سرمایهگذاری و کاهش وزن داراییهای پرریسکی که به شدت به تأمین مالی ارزان وابسته هستند.
• در نظر گرفتن طلا یا اوراق قرضه کوتاهمدت بهعنوان پوشش ریسک (Hedge) در برابر نوسانات ارزی و افزایش هزینههای استقراض.
برای تحلیل بیشتر:
• پایش مستمر ترازنامه بانک مرکزی ژاپن و تغییرات در سیاستهای کنترل منحنی بازدهی (YCC).
• بررسی جریانهای خالص سرمایه (Capital Flows) بین ژاپن و سایر اقتصادهای بزرگ برای پیشبینی حرکات بعدی بازار.
📊 دادههای کلیدی:
⏺ بازدهی اوراق 10 ساله ژاپن: 3.06%
⏺ بالاترین سطح تاریخی اخیر: از سال 1996
⏺ تأثیر مستقیم: جفتارز USD/JPY و استراتژیهای Carry Trade
⏺ زمان انتشار داده: ساعت 4:00 به وقت ایران
💡 تحلیل فاندامنتال و پیامدهای کلان:
1️⃣ پایان دوران پول ارزان:
ژاپن برای دههها با حفظ نرخ بهره نزدیک به صفر یا منفی، منبع اصلی تأمین مالی ارزان برای سرمایهگذاران جهانی بود. رسیدن بازدهی به 3.06% نشاندهنده تغییر ساختاری در سیاستهای بانک مرکزی ژاپن (BoJ) به سمت عادیسازی و مهار تورم داخلی است.
2️⃣ بازگشت سرمایه (Repatriation):
با جذابتر شدن بازدهی اوراق داخلی بدون ریسک، مؤسسات مالی، صندوقهای بازنشستگی و شرکتهای بیمه ژاپنی ممکن است سرمایههای کلان خود را از بازارهای خارجی (مانند اوراق قرضه آمریکا یا اروپا) خارج کرده و به داخل کشور بازگردانند. این جریان معکوس سرمایه میتواند فشار فروش را بر اوراق قرضه جهانی افزایش دهد.
3️⃣ تهدید جدی برای معاملات Carry Trade:
استراتژی Carry Trade که بر پایه قرض گرفتن ین با بهره پایین و سرمایهگذاری در داراییهای با بازدهی بالاتر (مانند سهام، ارزهای نوظهور یا کریپتو) بنا شده بود، با افزایش هزینه استقراض ین، با خطر جدی مواجه میشود. بسته شدن ناگهانی این پوزیشنها (Unwind) میتواند منجر به فروش گسترده داراییهای پرریسک در سطح جهانی گردد.
⚠️ سناریوهای محتمل پیشرو:
🟢 سناریوی صعودی برای ارزش ین (احتمال 35%)
• بانک مرکزی ژاپن سیگنالهای واضحتری برای افزایش بیشتر نرخ بهره ارسال کند.
• نتیجه: تقویت سریع ین در برابر دلار و یورو، و کاهش قابلتوجه سطح جفتارز USD/JPY.
⚪️ سناریوی پایه - نوسان کنترلشده (احتمال 45%)
• بازدهی اوراق در محدوده 3.00% تا 3.10% تثبیت شود و بانک مرکزی ژاپن با احتیاط و بهصورت تدریجی عمل کند.
• نتیجه: نوسانات محدود در بازارهای ارزی و ادامه روند فعلی بدون شوک ناگهانی نقدینگی.
🟡 سناریوی محافظهکارانه - فشار بر بازارهای نوظهور (احتمال 15%)
• خروج سرمایه از بازارهای نوظهور به دلیل جذابیت بازدهی بدون ریسک ژاپن افزایش یابد.
• نتیجه: تضعیف ارزهای کشورهای در حال توسعه و افزایش هزینه تأمین مالی برای دولتها و شرکتهای این مناطق.
🔴 سناریوی بحرانی - شوک نقدینگی جهانی (احتمال 5%)
• جهش ناگهانی و غیرمنتظره بازدهی اوراق به بالای 3.50% همراه با فروش هیجانی داراییهای جهانی.
• نتیجه: ایجاد نوسانات شدید در بازارهای سهام و فارکس، مشابه شوک ین در اواسط سال 2024 و فعال شدن مکانیسمهای مداخله ارزی.
📈 استراتژیهای پیشنهادی:
برای معاملهگران فارکس:
• رصد دقیق سطوح کلیدی حمایتی و مقاومتی در جفتارز USD/JPY.
• پرهیز از معاملات با اهرم بالا در زمان انتشار دادههای کلان اقتصادی ژاپن یا اظهارات مقامات بانک مرکزی.
• توجه به همبستگی معکوس ین با جفتارزهایی مانند AUD/JPY و NZD/JPY برای شکار فرصتهای معاملاتی.
برای سرمایهگذاران جهانی:
• بازنگری در سبد سرمایهگذاری و کاهش وزن داراییهای پرریسکی که به شدت به تأمین مالی ارزان وابسته هستند.
• در نظر گرفتن طلا یا اوراق قرضه کوتاهمدت بهعنوان پوشش ریسک (Hedge) در برابر نوسانات ارزی و افزایش هزینههای استقراض.
برای تحلیل بیشتر:
• پایش مستمر ترازنامه بانک مرکزی ژاپن و تغییرات در سیاستهای کنترل منحنی بازدهی (YCC).
• بررسی جریانهای خالص سرمایه (Capital Flows) بین ژاپن و سایر اقتصادهای بزرگ برای پیشبینی حرکات بعدی بازار.