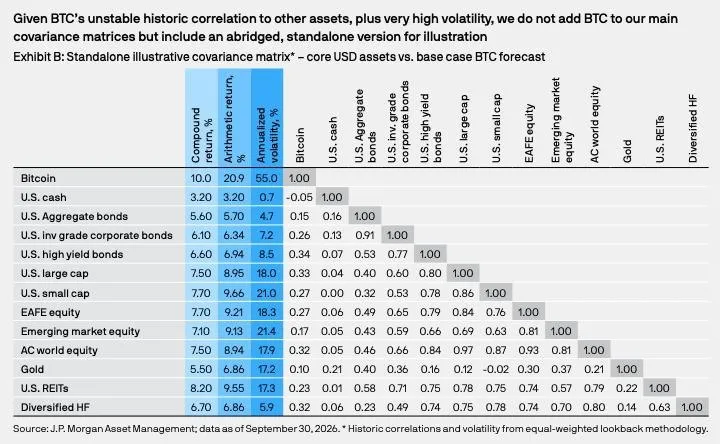
مدیریت دارایی جیپی مورگان (J.P. Morgan Asset Management) در گزارش بلندمدت بازار سرمایه برای سال ۲۰۲۷، بیتکوین را بهصورت رسمی در برآوردهای خود گنجانده است. بر اساس سناریوی پایه این نهاد مالی، بیتکوین بازده مرکب سالانه ۱۰ درصدی را در افق ۱۰ ساله ثبت خواهد کرد که بالاترین نرخ بازده پیشبینیشده در میان تمام کلاسهای دارایی است. با این حال، به دلیل نوسانات بسیار بالا (۵۵ درصد سالانه) و همبستگی تاریخی ناپایدار با سایر داراییها، بیتکوین در ماتریس کوواریانس اصلی قرار نگرفته و بهصورت جداگانه (Standalone) تحلیل شده است.
💡 تحلیل ساختار فاندامنتال و پیامدهای بازار
1. بالاترین بازده در میان تمام داراییها: با بازده مرکب ۱۰ درصدی، بیتکوین از تمام کلاسهای دارایی سنتی شامل سهام ایالات متحده (۷.۵۰ درصد)، سهام بازارهای نوظهور (.۱۰ درصد)، طلا (۵.۵۰ درصد) و اوراق قرضه (۵.۶۰ تا .۶۰ درصد) پیشی میگیرد. این موضوع رسمیت نهادی بیتکوین را بهعنوان یک کلاس دارایی مستقل تأیید میکند.
۲. نوسانات بسیار بالا بهعنوان بهای بازده: با نوسان سالانه ۵ درصدی، بیتکوین بیش از ۳ برابر سهام آمریکا (۱۸ درصد) و ۱۱ برابر اوراق قرضه (۴.۷ درصد) نوسان دارد. این یعنی سرمایهگذاران باید تحمل نوسانات شدید را داشته باشند تا به بازده ۱۰ درصدی دست یابند.
۳. همبستگی پایین با داراییهای سنتی: همبستگی بیتکوین با سایر داراییها در محدوده ۰.۰۵- تا ۰.۳۴ قرار دارد. این ویژگی، بیتکوین را به ابزار ایدهآلی برای تنوعبخشی سبد (Portfolio Diversification) تبدیل میکند، زیرا حرکت آن مستقل از سهام، اوراق و طلا است.
4. دلیل عدم ورود به ماتریس اصلی: جیپی مورگان صراحتاً اعلام کرده که به دلیل «همبستگی تاریخی ناپایدار و نوسانات بسیار بالا»، بیتکوین را در ماتریس کوواریانس اصلی وارد نکرده است. این نشان میدهد که نهادها هنوز بیتکوین را بهعنوان یک دارایی بالغ و قابل پیشبینی نمیشناسند، اما آن را نادیده هم نمیگیرند.
📋 دادههای کلیدی گزارش جیپی مورگان (سپتامبر ۲۰۲۶)
پیشبینی بازده مرکب سالانه بیتکوین: ۱۰.۰۰ درصد
پیشبینی بازده حسابی بیتکوین: ۲۰.۹۰ درصد
نوسان سالانه بیتکوین: ۵۵.۰۰ درصد
همبستگی بیتکوین با سایر داراییها: ۰.۰۵- تا ۰.۳
مقایسه با سایر داراییها:
- سهام آمریکا (Large Cap): .۵۰ درصد بازده، ۱۸.۰ درصد نوسان
- سهام بازارهای نوظهور: ۷.۱۰ درصد بازده، ۲۱.۴ درصد نوسان
- طلا: ۵.۵۰ درصد بازده، ۱۷.۲ درصد نوسان
- اوراق قرضه درجه سرمایهگذاری: ۶.۰ درصد بازده، ۷. درصد نوسان
- صندوقهای پوشش ریسک متنوع: ۶.۷۰ درصد بازده، ۵.۹ درصد نوسان
- نقدینگی آمریکا: ۳.۲ درصد بازده، ۰.۷ درصد نوسان
منبع: J.P. Morgan Asset Management - دادهها تا ۳۰ سپتامبر ۲۰۲۶
📈 استراتژیهای پیشنهادی
برای سرمایهگذاران بلندمدت: تخصیص ۱ تا ۵ درصد از سبد به بیتکوین بهعنوان ابزار تنوعبخشی. با توجه به نوسان ۵۵ درصدی، استراتژی خرید پلهای (DCA) در بازههای ۳ تا ۶ ماهه توصیه میشود تا میانگین قیمت خرید کاهش یابد.
برای معاملهگران میانمدت: پایش گزارشهای فصلی نهادهای بزرگ مانند جیپی مورگان، بلکراک و فیدلیتی. هرگونه افزایش تخصیص نهادی، سیگنال صعودی قوی برای بیتکوین است. استفاده از مدیریت ریسک سختگیرانه و تعیین حد ضرر در نزدیکی نقطه ورود برای کنترل نوسانات ۵۵ درصدی ضروری است.
برای تحلیل کلان: بررسی همبستگی دینامیک بیتکوین با سایر داراییها در دورههای مختلف بازار. در زمانهای بحران، همبستگی بیتکوین با سهام افزایش مییابد که این موضوع مزیت تنوعبخشی را کاهش میدهد. همچنین رصد جریان ورودی ETFهای اسپات بیتکوین بهعنوان شاخص پذیرش نهادی ضروری است.
📌 جمعبندی نهایی
گنجاندن بیتکوین در برآوردهای بلندمدت جیپی مورگان، نقطه عطفی در مشروعیت نهادی این دارایی است. پیشبینی بازده ۱۰ درصدی سالانه - بالاتر از تمام کلاسهای دارایی سنتی - نشان میدهد که بزرگترین نهادهای مالی جهان، بیتکوین را نه بهعنوان یک دارایی سفتهبازانه، بلکه بهعنوان یک کلاس دارایی مستقل با پتانسیل بازده برتر میشناسند.
با این حال، نوسان ۵ درصدی و عدم ورود به ماتریس کوواریانس اصلی، هشداری است که بیتکوین هنوز به بلوغ کامل نرسیده و نیازمند مدیریت ریسک دقیق است. برای سرمایهگذاران، این گزارش تأییدی است بر لزوم داشتن بیتکوین در سبد، اما با وزنی متناسب با تحمل ریسک و با دیدگاه حداقل ۱۰ ساله.