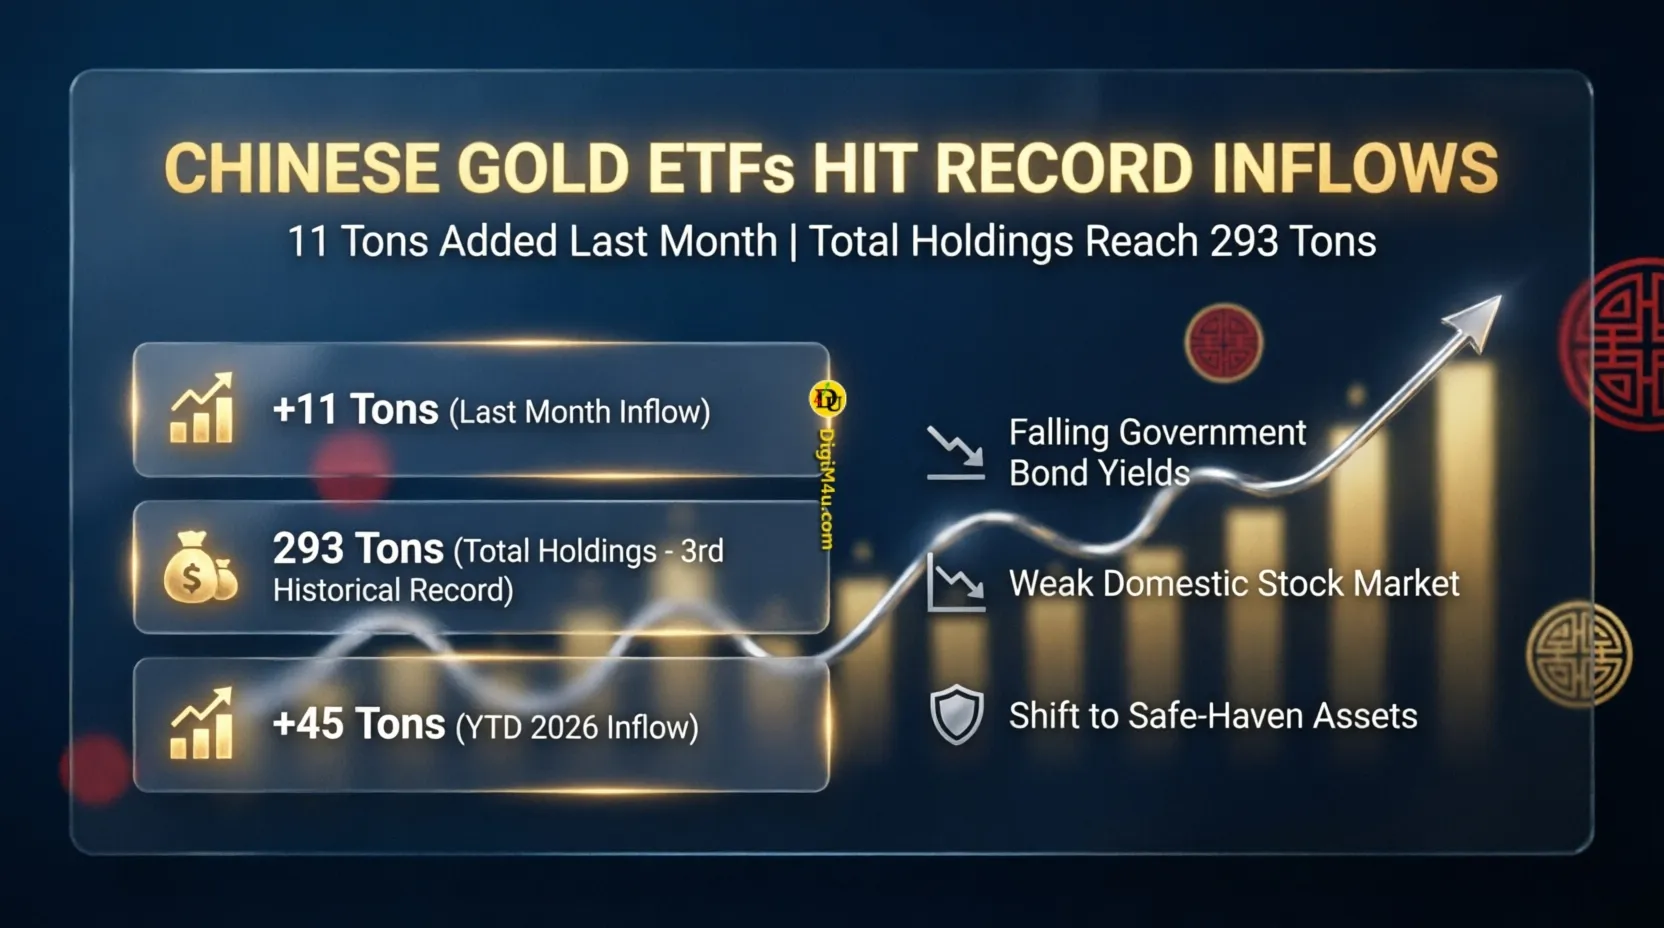
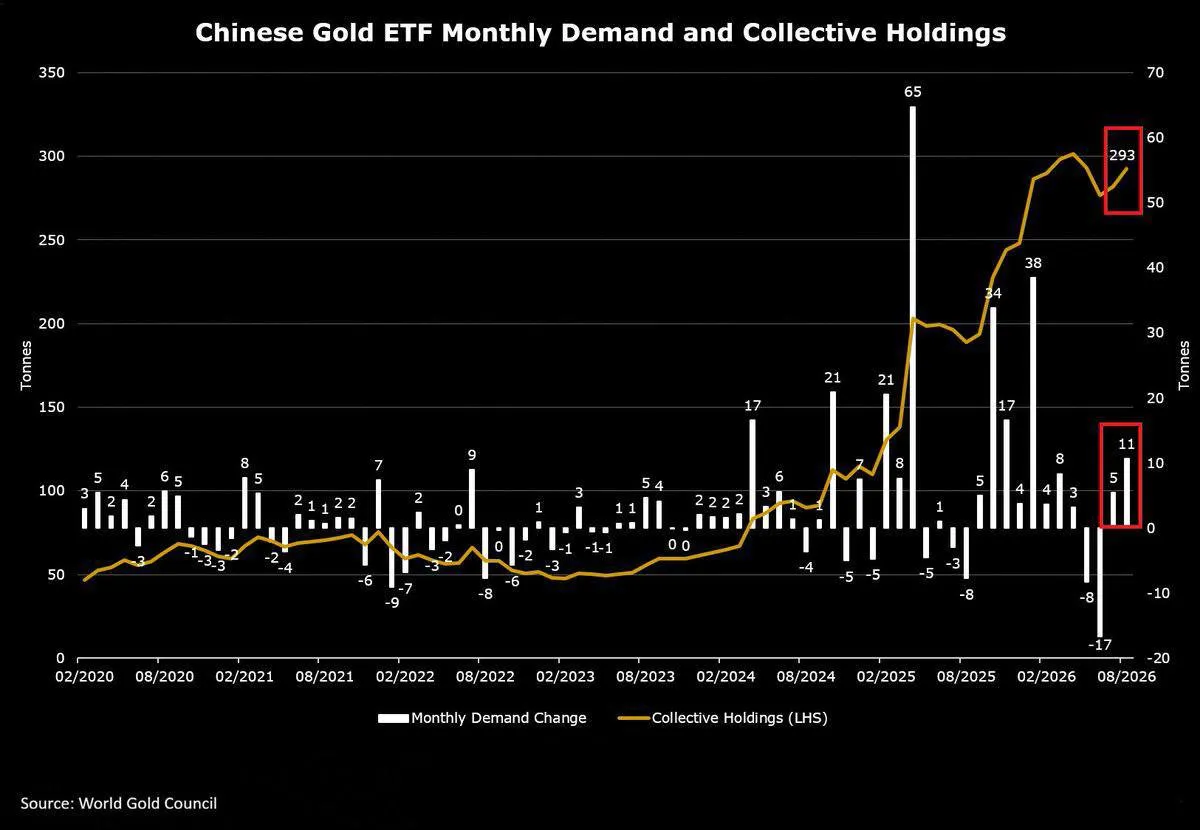
بر اساس آخرین دادههای منتشرشده، موجودی کل صندوقهای قابل معامله در بورس (ETF) طلای چین به 293 تن افزایش یافته است که این میزان، سومین رکورد تاریخی در این بازار به شمار میرود. شایان ذکر است که از ابتدای سال 2026 میلادی، در مجموع 45 تن طلا به ذخایر این صندوقها افزوده شده است که نشاندهنده تغییر رویکرد سرمایهگذاران چینی به سمت داراییهای امن و حفظ ارزش سرمایه است.
📊 دادههای کلیدی بازار:
⏺ موجودی کل (Collective Holdings): 293 تن (سومین رکورد تاریخی)
⏺ ورودی خالص در ماه اوت 2026: 11 تن طلا (دومین ماه متوالی با جریان مثبت)
⏺ مجموع ورودی از ابتدای سال 2026: 45 تن طلا
⏺ منبع داده: شورای جهانی طلا (World Gold Council)
💡 تحلیل فاندامنتال و عوامل محرک تقاضا:
1️⃣ کاهش بازدهی اوراق قرضه دولتی چین:
با کاهش جذابیت و بازدهی اوراق قرضه دولتی، سرمایهگذاران نهادی و خرد به دنبال جایگزینهای امن با پتانسیل حفظ ارزش در بلندمدت هستند. در این شرایط، طلا بهعنوان یک پناهگاه امن سنتی، گزینهای استراتژیک برای تخصیص دارایی محسوب میشود.
2️⃣ ضعف عملکرد بازار سهام چین:
نوسانات و عملکرد نسبتاً ضعیف بازار سهام چین در دورههای اخیر، موجب شده است تا سرمایهگذاران به سمت داراییهای کمریسکتر و با ثباتتر مانند طلا گرایش پیدا کنند.
3️⃣ استراتژی کلان بانک مرکزی چین:
بانک مرکزی چین بهطور مستمر در حال افزایش ذخایر طلای خود است. این روند با استراتژی کلان این کشور مبنی بر کاهش وابستگی به دلار آمریکا و تنوعبخشی به ذخایر ارزی همخوانی کامل دارد.
4️⃣ تقاضای ساختاری در منطقه آسیا:
خرید سالانه حدود 1,000 تن طلا توسط بانکهای مرکزی جهان (دو برابر میانگین دهه گذشته)، بیانگر یک تغییر پارادایم در نگرش نهادهای مالی به طلا بهعنوان یک ذخیره ارزش استراتژیک و ابزاری برای مدیریت ریسکهای ژئوپلیتیک است.
🎯 تأثیر بر بازار جهانی طلا:
✅ حمایت از قیمت اونس جهانی:
ورود مستمر و پایدار سرمایه به صندوقهای ETF طلای چین میتواند مانع از اصلاحهای عمیق قیمت شود و کفهای قیمتی را در بازار جهانی تقویت نماید.
✅ تقاضای نهادی پایدار:
این روند حاکی از آن است که تقاضا برای طلا صرفاً یک موج سفتهبازی کوتاهمدت نیست، بلکه بازتابدهنده یک تغییر ساختاری در استراتژی تخصیص داراییها توسط سرمایهگذاران آسیایی است.
✅ فشار غیرمستقیم بر شاخص دلار:
کاهش تقاضا برای اوراق قرضه دولتی و افزایش تمایل به ذخایر فیزیکی طلا، میتواند در بلندمدت بر ارزش دلار آمریکا فشار وارد سازد.
⚠️ سناریوهای محتمل پیشرو:
📈 سناریو 1 - تداوم ورود سرمایه و رشد قیمت طلا (احتمال 60%)
• صندوقهای ETF چینی به روند خرید طلا ادامه میدهند.
• نتیجه: حمایت از قیمت طلا در سطوح بالای 4,000 دلار و ایجاد پتانسیل رشد به سمت اهداف بالاتر.
⚖️ سناریو 2 - نوسان محدود و تثبیت قیمت (احتمال 30%)
• سرعت ورودیها کاهش یافته اما همچنان مثبت باقی میماند.
• نتیجه: حرکت رنج (Range-bound) قیمت طلا در محدوده 4,000 تا 4,500 دلار.
📉 سناریو 3 - خروج سرمایه و اصلاح قیمتی (احتمال 10%)
• بهبود ناگهانی بازار سهام چین یا افزایش چشمگیر بازدهی اوراق، جذابیت نسبی طلا را کاهش دهد.
• نتیجه: اصلاح قیمت طلا به سطوح زیر 4,000 دلار.
📈 استراتژی معاملاتی پیشنهادی:
برای سرمایهگذاران بلندمدت:
• استراتژی خرید پلهای (DCA): با توجه به تقاضای ساختاری چین، خرید طلا در اصلاحهای قیمتی گزینهای با ریسک کنترلشده محسوب میشود.
• تنوعبخشی به سبد دارایی: تخصیص 5 تا 10 درصد از سبد سرمایهگذاری به طلا یا صندوقهای ETF طلا توصیه میگردد.
برای معاملهگران کوتاهمدت:
• پوزیشن خرید در نواحی حمایتی: با توجه به تقاضای نهادی چین، خرید در نواحی حمایتی معتبر همراه با تعیین حد ضرر مشخص میتواند بازدهی مناسبی داشته باشد.
• رصد جریان وجوه در ETFها: پیگیری هفتگی دادههای ورودی و خروجی صندوقهای طلای چین برای تأیید روند بازار ضروری است.
📌 جمعبندی نهایی:
ورود 11 تن طلا به صندوقهای ETF چین در ماه اوت و ثبت دومین ماه متوالی افزایش موجودی، نشاندهنده یک تغییر جهت استراتژیک در تخصیص داراییها توسط سرمایهگذاران چینی است. این روند، با توجه به ضعف بازار سهام و کاهش بازدهی اوراق، پتانسیل تداوم در ماههای آینده را دارد و میتواند بهعنوان یک عامل حمایتی قوی برای قیمت جهانی طلا عمل نماید.
📊 دادههای کلیدی بازار:
⏺ موجودی کل (Collective Holdings): 293 تن (سومین رکورد تاریخی)
⏺ ورودی خالص در ماه اوت 2026: 11 تن طلا (دومین ماه متوالی با جریان مثبت)
⏺ مجموع ورودی از ابتدای سال 2026: 45 تن طلا
⏺ منبع داده: شورای جهانی طلا (World Gold Council)
💡 تحلیل فاندامنتال و عوامل محرک تقاضا:
1️⃣ کاهش بازدهی اوراق قرضه دولتی چین:
با کاهش جذابیت و بازدهی اوراق قرضه دولتی، سرمایهگذاران نهادی و خرد به دنبال جایگزینهای امن با پتانسیل حفظ ارزش در بلندمدت هستند. در این شرایط، طلا بهعنوان یک پناهگاه امن سنتی، گزینهای استراتژیک برای تخصیص دارایی محسوب میشود.
2️⃣ ضعف عملکرد بازار سهام چین:
نوسانات و عملکرد نسبتاً ضعیف بازار سهام چین در دورههای اخیر، موجب شده است تا سرمایهگذاران به سمت داراییهای کمریسکتر و با ثباتتر مانند طلا گرایش پیدا کنند.
3️⃣ استراتژی کلان بانک مرکزی چین:
بانک مرکزی چین بهطور مستمر در حال افزایش ذخایر طلای خود است. این روند با استراتژی کلان این کشور مبنی بر کاهش وابستگی به دلار آمریکا و تنوعبخشی به ذخایر ارزی همخوانی کامل دارد.
4️⃣ تقاضای ساختاری در منطقه آسیا:
خرید سالانه حدود 1,000 تن طلا توسط بانکهای مرکزی جهان (دو برابر میانگین دهه گذشته)، بیانگر یک تغییر پارادایم در نگرش نهادهای مالی به طلا بهعنوان یک ذخیره ارزش استراتژیک و ابزاری برای مدیریت ریسکهای ژئوپلیتیک است.
🎯 تأثیر بر بازار جهانی طلا:
✅ حمایت از قیمت اونس جهانی:
ورود مستمر و پایدار سرمایه به صندوقهای ETF طلای چین میتواند مانع از اصلاحهای عمیق قیمت شود و کفهای قیمتی را در بازار جهانی تقویت نماید.
✅ تقاضای نهادی پایدار:
این روند حاکی از آن است که تقاضا برای طلا صرفاً یک موج سفتهبازی کوتاهمدت نیست، بلکه بازتابدهنده یک تغییر ساختاری در استراتژی تخصیص داراییها توسط سرمایهگذاران آسیایی است.
✅ فشار غیرمستقیم بر شاخص دلار:
کاهش تقاضا برای اوراق قرضه دولتی و افزایش تمایل به ذخایر فیزیکی طلا، میتواند در بلندمدت بر ارزش دلار آمریکا فشار وارد سازد.
⚠️ سناریوهای محتمل پیشرو:
📈 سناریو 1 - تداوم ورود سرمایه و رشد قیمت طلا (احتمال 60%)
• صندوقهای ETF چینی به روند خرید طلا ادامه میدهند.
• نتیجه: حمایت از قیمت طلا در سطوح بالای 4,000 دلار و ایجاد پتانسیل رشد به سمت اهداف بالاتر.
⚖️ سناریو 2 - نوسان محدود و تثبیت قیمت (احتمال 30%)
• سرعت ورودیها کاهش یافته اما همچنان مثبت باقی میماند.
• نتیجه: حرکت رنج (Range-bound) قیمت طلا در محدوده 4,000 تا 4,500 دلار.
📉 سناریو 3 - خروج سرمایه و اصلاح قیمتی (احتمال 10%)
• بهبود ناگهانی بازار سهام چین یا افزایش چشمگیر بازدهی اوراق، جذابیت نسبی طلا را کاهش دهد.
• نتیجه: اصلاح قیمت طلا به سطوح زیر 4,000 دلار.
📈 استراتژی معاملاتی پیشنهادی:
برای سرمایهگذاران بلندمدت:
• استراتژی خرید پلهای (DCA): با توجه به تقاضای ساختاری چین، خرید طلا در اصلاحهای قیمتی گزینهای با ریسک کنترلشده محسوب میشود.
• تنوعبخشی به سبد دارایی: تخصیص 5 تا 10 درصد از سبد سرمایهگذاری به طلا یا صندوقهای ETF طلا توصیه میگردد.
برای معاملهگران کوتاهمدت:
• پوزیشن خرید در نواحی حمایتی: با توجه به تقاضای نهادی چین، خرید در نواحی حمایتی معتبر همراه با تعیین حد ضرر مشخص میتواند بازدهی مناسبی داشته باشد.
• رصد جریان وجوه در ETFها: پیگیری هفتگی دادههای ورودی و خروجی صندوقهای طلای چین برای تأیید روند بازار ضروری است.
📌 جمعبندی نهایی:
ورود 11 تن طلا به صندوقهای ETF چین در ماه اوت و ثبت دومین ماه متوالی افزایش موجودی، نشاندهنده یک تغییر جهت استراتژیک در تخصیص داراییها توسط سرمایهگذاران چینی است. این روند، با توجه به ضعف بازار سهام و کاهش بازدهی اوراق، پتانسیل تداوم در ماههای آینده را دارد و میتواند بهعنوان یک عامل حمایتی قوی برای قیمت جهانی طلا عمل نماید.