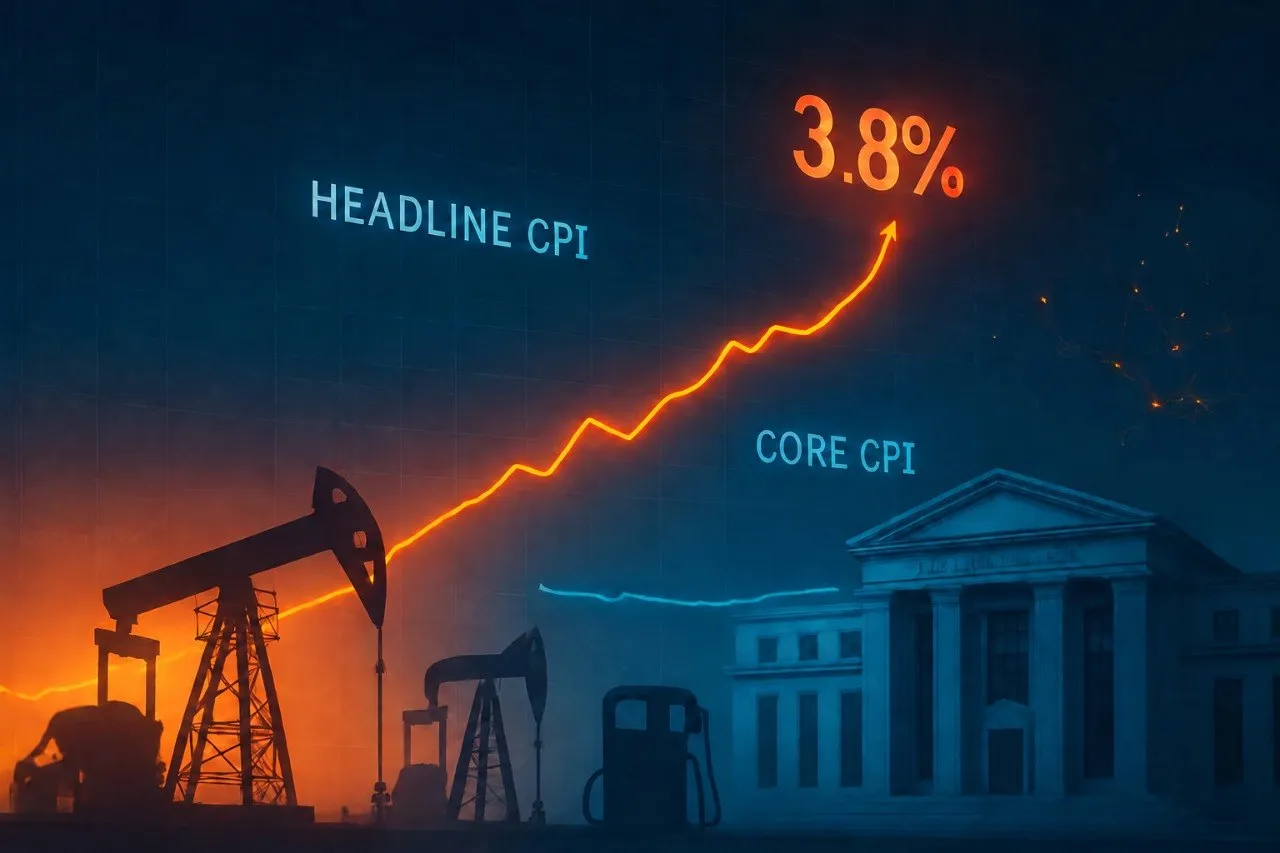
با توجه به افزایش قیمت نفت و تورم بالاتر، بازار چندین مرحله افزایش نرخ بهره را قیمتگذاری کرده است، اما توان فدرال رزرو برای ادامه این مسیر نامحدود نیست. این تحلیل به بررسی محدودیتهای سیاست پولی و نقطهای میپردازد که در آن افزایش بیشتر نرخ بهره به جای کمک به مهار تورم، خطر رکود اقتصادی را تشدید میکند.
📊 دادههای کلیدی و مکانیسم اثرگذاری:
ابزار فدرال رزرو: نرخ بهره فدرال میتواند تقاضا را کاهش دهد، اما عرضه نفت را افزایش نمیدهد
⏺ اثر دوگانه: افزایش نرخ بهره همزمان مصرف، سرمایهگذاری و اشتغال را تضعیف میکند
⏺ فشار تورمی: نفت گران قدرت خرید و سودآوری شرکتها را کاهش میدهد
⏺ هزینه تأمین مالی: نرخهای بالاتر، هزینه وامگیری را برای خانوارها و کسبوکارها افزایش میدهد
🌐 تحلیل فاندامنتال و محدودیتهای سیاست پولی:
1️⃣ ناتوانی در برابر شوک عرضه:
فدرال رزرو با ابزار نرخ بهره فقط میتواند سمت تقاضا را مدیریت کند. وقتی تورم ناشی از افزایش قیمت نفت (شوک عرضه) باشد، افزایش نرخ بهره مانند تجویز داروی اشتباه برای بیماری نامرتبط است.
2️⃣ تأثیر بر شاخصهای کلان:
انتشار دادههای اقتصاد کلان مانند نرخ تورم (CPI) و تصمیمات نرخ بهره فدرال رزرو، تأثیر مستقیم و فوری بر بازارها دارد. اما اگر این افزایشها باعث افت محسوس مصرف، اشتغال یا اعتبار شوند، فدرال رزرو به بنبست میرسد.
3️⃣ خطر رکود تورمی (Stagflation):
اقتصاد در شرایط فعلی از دو طرف تحت فشار است:
- سمت عرضه: نفت گران → هزینههای تولید بالاتر → تورم
- سمت تقاضا: نرخ بهره بالا → کاهش سرمایهگذاری → بیکاری
این دقیقاً تعریف رکود تورمی است: تورم بالا همراه با رشد اقتصادی ضعیف.
4️⃣ شاخصهای هشداردهنده:
افزایشهای تهاجمی نرخ بهره توسط فدرال رزرو برای مهار تورم میتواند منجر به کاهش شدید ارزش داراییهای پرریسک شود. صندوقهایی مانند Russell 2000 (شرکتهای کوچک) بهعنوان شاخصهای پیشرو عمل میکنند و زودتر از سایر بخشها واکنش نشان میدهند
️ سناریوهای محتمل پیشرو:
🟢 سناریوی فرود نرم - توقف بهموقع (احتمال 35%)
• فدرال رزرو قبل از ایجاد رکود عمیق، افزایش نرخ را متوقف کند.
• نتیجه: تورم به تدریج کاهش یابد، بیکاری جهش نکند، رشد اقتصادی کند اما مثبت بماند.
⚪️ سناریوی رکود ملایم - اصلاح دردناک (احتمال 40%)
• فدرال رزرو مجبور شود نرخ را کمی بیشتر افزایش دهد، سپس کاهش دهد.
• نتیجه: رکود کوتاهمدت (6-12 ماه)، افزایش بیکاری به 5-6%، سپس بهبود تدریجی.
🟡 سناریوی رکود تورمی - بدترین حالت (احتمال 20%)
• تورم چسبنده بماند و فدرال رزرو نتواند نرخ را کاهش دهد.
• نتیجه: رشد منفی اقتصادی همراه با تورم بالا، بیکاری فزاینده، فشار شدید بر بازار سهام.
🔴 سناریوی بحران مالی - شکست سیستم (احتمال 5%)
• افزایش بیشازحد نرخ بهره منجر به ورشکستگی بانکها یا شرکتهای بزرگ شود.
• نتیجه: فدرال رزرو مجبور به کاهش سریع و تهاجمی نرخ بهره شود (مانند 2008 یا 2020).
استراتژیهای پیشنهادی:
برای سرمایهگذاران:
• تنوعبخشی سبد با داراییهای دفاعی (طلا، اوراق قرضه کوتاهمدت)
• کاهش وزن سهام پرریسک و شرکتهای کوچک
• افزایش نقدینگی برای استفاده از فرصتهای پساز-رکود
برای معاملهگران:
• رصد شاخص دلار (DXY) که نشاندهنده قدرت دلار در برابر سبدی از ارزهاست
• توجه به جفتارزهای حساس به نرخ بهره مانند USD/JPY که تحت تأثیر مستقیم سیاستهای فدرال رزرو قرار دارند
• استفاده از نوسانات بازار برای معاملات کوتاهمدت
برای تحلیل بیشتر:
• پایش شاخصهای کلیدی: CPI، NFP (اشتغال)، GDP
• بررسی منحنی بازدهی اوراق قرضه (Yield Curve) - وارونگی آن پیشدرآمد رکود است
• تحلیل جریانهای سرمایه بین بازارهای مختلف
📌 جمعبندی نهایی:
فدرال رزرو در یک معادله پیچیده گیر کرده است: از یک سو باید تورم ناشی از نفت گران را مهار کند، از سوی دیگر نمیخواهد با افزایش بیشازحد نرخ بهره، اقتصاد را به رکود عمیق بکشاند.
نقطه شکست زمانی فرا میرسد که:
✅ بیکاری بهطور محسوس افزایش یابد (قاعده Sahm)
✅ مصرفکننده دچار افت شدید شود
✅ بازار اعتبار یخ بزند (افزایش اسپرد اعتباری)
✅ نشانههای بحران مالی ظاهر شود
در چنین شرایطی، فدرال رزرو مجبور خواهد بود بین «تورم 4-5%» و «رکود اقتصادی» یکی را انتخاب کند. تاریخ نشان داده که بانکهای مرکزی معمولاً رکود را میپذیرند تا تورم را مهار کنند (مانند دوران Paul Volcker در دهه 1980).
برای بازارها، این به معنای نوسانات شدید است. بهترین استراتژی، حفظ نقدینگی، تنوعبخشی و پرهیز از ریسکهای غیرضروری تا زمان شفافشدن مسیر سیاست پولی است.
📊 دادههای کلیدی و مکانیسم اثرگذاری:
ابزار فدرال رزرو: نرخ بهره فدرال میتواند تقاضا را کاهش دهد، اما عرضه نفت را افزایش نمیدهد
⏺ اثر دوگانه: افزایش نرخ بهره همزمان مصرف، سرمایهگذاری و اشتغال را تضعیف میکند
⏺ فشار تورمی: نفت گران قدرت خرید و سودآوری شرکتها را کاهش میدهد
⏺ هزینه تأمین مالی: نرخهای بالاتر، هزینه وامگیری را برای خانوارها و کسبوکارها افزایش میدهد
🌐 تحلیل فاندامنتال و محدودیتهای سیاست پولی:
1️⃣ ناتوانی در برابر شوک عرضه:
فدرال رزرو با ابزار نرخ بهره فقط میتواند سمت تقاضا را مدیریت کند. وقتی تورم ناشی از افزایش قیمت نفت (شوک عرضه) باشد، افزایش نرخ بهره مانند تجویز داروی اشتباه برای بیماری نامرتبط است.
2️⃣ تأثیر بر شاخصهای کلان:
انتشار دادههای اقتصاد کلان مانند نرخ تورم (CPI) و تصمیمات نرخ بهره فدرال رزرو، تأثیر مستقیم و فوری بر بازارها دارد. اما اگر این افزایشها باعث افت محسوس مصرف، اشتغال یا اعتبار شوند، فدرال رزرو به بنبست میرسد.
3️⃣ خطر رکود تورمی (Stagflation):
اقتصاد در شرایط فعلی از دو طرف تحت فشار است:
- سمت عرضه: نفت گران → هزینههای تولید بالاتر → تورم
- سمت تقاضا: نرخ بهره بالا → کاهش سرمایهگذاری → بیکاری
این دقیقاً تعریف رکود تورمی است: تورم بالا همراه با رشد اقتصادی ضعیف.
4️⃣ شاخصهای هشداردهنده:
افزایشهای تهاجمی نرخ بهره توسط فدرال رزرو برای مهار تورم میتواند منجر به کاهش شدید ارزش داراییهای پرریسک شود. صندوقهایی مانند Russell 2000 (شرکتهای کوچک) بهعنوان شاخصهای پیشرو عمل میکنند و زودتر از سایر بخشها واکنش نشان میدهند
️ سناریوهای محتمل پیشرو:
🟢 سناریوی فرود نرم - توقف بهموقع (احتمال 35%)
• فدرال رزرو قبل از ایجاد رکود عمیق، افزایش نرخ را متوقف کند.
• نتیجه: تورم به تدریج کاهش یابد، بیکاری جهش نکند، رشد اقتصادی کند اما مثبت بماند.
⚪️ سناریوی رکود ملایم - اصلاح دردناک (احتمال 40%)
• فدرال رزرو مجبور شود نرخ را کمی بیشتر افزایش دهد، سپس کاهش دهد.
• نتیجه: رکود کوتاهمدت (6-12 ماه)، افزایش بیکاری به 5-6%، سپس بهبود تدریجی.
🟡 سناریوی رکود تورمی - بدترین حالت (احتمال 20%)
• تورم چسبنده بماند و فدرال رزرو نتواند نرخ را کاهش دهد.
• نتیجه: رشد منفی اقتصادی همراه با تورم بالا، بیکاری فزاینده، فشار شدید بر بازار سهام.
🔴 سناریوی بحران مالی - شکست سیستم (احتمال 5%)
• افزایش بیشازحد نرخ بهره منجر به ورشکستگی بانکها یا شرکتهای بزرگ شود.
• نتیجه: فدرال رزرو مجبور به کاهش سریع و تهاجمی نرخ بهره شود (مانند 2008 یا 2020).
استراتژیهای پیشنهادی:
برای سرمایهگذاران:
• تنوعبخشی سبد با داراییهای دفاعی (طلا، اوراق قرضه کوتاهمدت)
• کاهش وزن سهام پرریسک و شرکتهای کوچک
• افزایش نقدینگی برای استفاده از فرصتهای پساز-رکود
برای معاملهگران:
• رصد شاخص دلار (DXY) که نشاندهنده قدرت دلار در برابر سبدی از ارزهاست
• توجه به جفتارزهای حساس به نرخ بهره مانند USD/JPY که تحت تأثیر مستقیم سیاستهای فدرال رزرو قرار دارند
• استفاده از نوسانات بازار برای معاملات کوتاهمدت
برای تحلیل بیشتر:
• پایش شاخصهای کلیدی: CPI، NFP (اشتغال)، GDP
• بررسی منحنی بازدهی اوراق قرضه (Yield Curve) - وارونگی آن پیشدرآمد رکود است
• تحلیل جریانهای سرمایه بین بازارهای مختلف
📌 جمعبندی نهایی:
فدرال رزرو در یک معادله پیچیده گیر کرده است: از یک سو باید تورم ناشی از نفت گران را مهار کند، از سوی دیگر نمیخواهد با افزایش بیشازحد نرخ بهره، اقتصاد را به رکود عمیق بکشاند.
نقطه شکست زمانی فرا میرسد که:
✅ بیکاری بهطور محسوس افزایش یابد (قاعده Sahm)
✅ مصرفکننده دچار افت شدید شود
✅ بازار اعتبار یخ بزند (افزایش اسپرد اعتباری)
✅ نشانههای بحران مالی ظاهر شود
در چنین شرایطی، فدرال رزرو مجبور خواهد بود بین «تورم 4-5%» و «رکود اقتصادی» یکی را انتخاب کند. تاریخ نشان داده که بانکهای مرکزی معمولاً رکود را میپذیرند تا تورم را مهار کنند (مانند دوران Paul Volcker در دهه 1980).
برای بازارها، این به معنای نوسانات شدید است. بهترین استراتژی، حفظ نقدینگی، تنوعبخشی و پرهیز از ریسکهای غیرضروری تا زمان شفافشدن مسیر سیاست پولی است.