بازدهی اوراق خزانه آمریکا در حال حرکت به سمت سطوحی است که از سال ۲۰۰۸ کمتر دیده شدهاند. همزمان، بازار احتمال افزایش نرخ بهره توسط فدرال رزرو را جدیتر میگیرد. این تغییر نگاه، فراتر از سیاست پولی کوتاهمدت است و عوامل ساختاری در حال تثبیت بازدهی بالاتر در اقتصاد جهانی هستند.
📈 دادههای کلیدی و برآوردها:
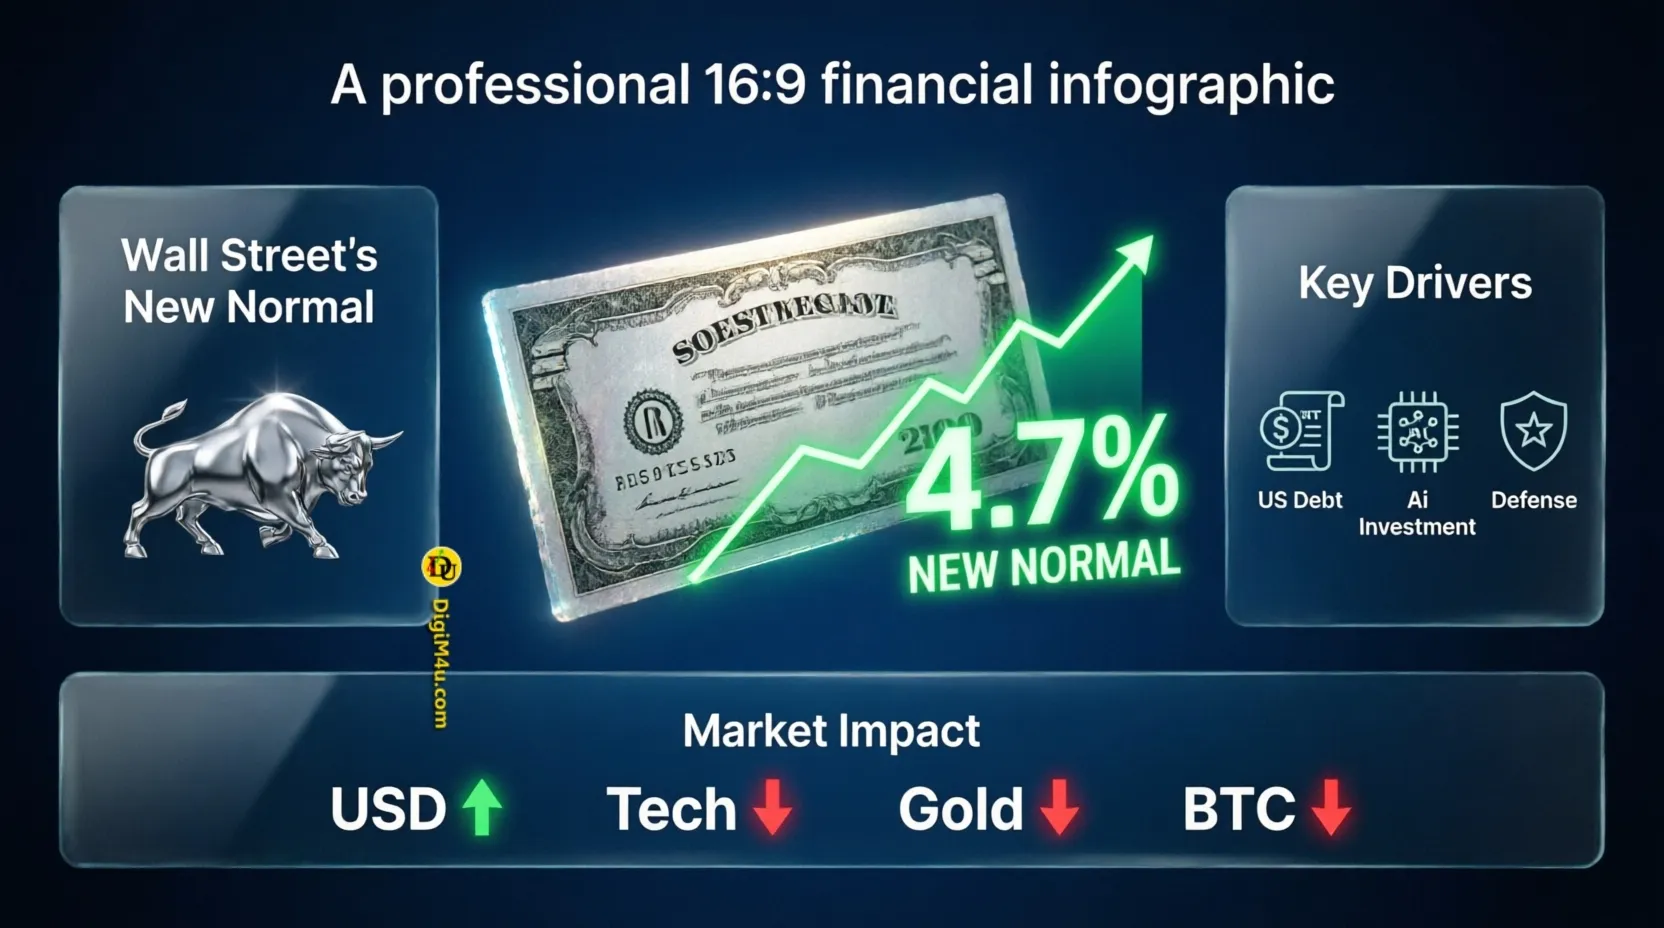
⏺ برآورد بازدهی بنیادین (Bloomberg Economics): ۴.۷٪ برای اوراق ۱۰ ساله
⏺ محدوده «نرمال جدید»: ۴ تا ۵ درصد
⏺ عوامل ساختاری محرک: افزایش بدهی دولت آمریکا، کاهش سطح پسانداز جهانی، رشد هزینههای دفاعی، و موج سرمایهگذاری عظیم در حوزه هوش مصنوعی (AI)
⏺ چشمانداز فدرال رزرو: افزایش احتمال قیمتگذاری برای گام بعدی افزایش نرخ بهره
💡 تحلیل فاندامنتال و دینامیک بازار:
1️⃣ تغییر رژیم ساختاری: بازدهی ۴ تا ۵ درصدی دیگر یک شوک موقت یا ناشی از یک بحران کوتاهمدت تلقی نمیشود، بلکه به تدریج به عنوان بخشی از واقعیت جدید اقتصاد جهانی پذیرفته میشود.
2️⃣ فشار تقاضا برای سرمایه: ترکیب بدهی عظیم دولت و سرمایهگذاری تریلیون دلاری در زیرساختهای هوش مصنوعی، هزینه استقراض را به طور دائمی بالا نگه میدارد.
3️⃣ محدودیت سیاستهای پولی: حتی در صورت تلاش دولت برای پایین آوردن قابلتوجه نرخهای بهره، عوامل ساختاری اقتصاد ممکن است اجازه بازگشت پایدار به دوران «پول ارزان» و نرخهای بهره نزدیک به صفر را ندهند.
🎯 تأثیر بر بازارهای جهانی و کلاسهای دارایی:
✅ بازار سهام (Stocks): فشار شدید بر ارزشگذاری (Valuation)، بهویژه برای شرکتهای رشدی (Growth) و تکنولوژی که در سالهای گذشته بر مبنای نرخهای بهره بسیار پایین قیمتگذاری شدهاند.
✅ بازار ارز (Forex): تقویت شاخص دلار (USD) به دلیل جذابیت بالاتر بازدهی اوراق بدون ریسک نسبت به سایر ارزهای فیات.
✅ بازار طلا (XAU): فشار نزولی در کوتاهمدت به دلیل افزایش هزینه فرصت نگهداری دارایی بدون بازده (Yield-bearing asset).
✅ بازار بیتکوین و کریپتو (BTC):
• کوتاهمدت: فشار نزولی به دلیل خروج نقدینگی به سمت داراییهای با بازده تضمینشده (Risk-Off).
• میانمدت و بلندمدت: اگر این بازدهی بالا ناشی از نگرانی درباره پایداری بدهی آمریکا و کسری بودجه باشد، روایت بیتکوین به عنوان «پوشش ریسک سیستمی» و دارایی مستقل از سیستم مالی سنتی، به شدت تقویت میشود.
⚠️ سناریوی کلان پیشرو:
اگر بازدهی بلندمدت آمریکا واقعاً وارد یک رژیم ساختاری بالاتر شده باشد، فشار صعودی بر نرخهای اوراق میتواند حتی با کاهش احتمالی نرخ بهره کوتاهمدت فدرال رزرو نیز ادامه پیدا کند. ترکیب «نفت گرانتر + تورم بالاتر + بازدهی ساختاری بالاتر اوراق» میتواند فضای مالی بسیار سختتری (Tighter Financial Conditions) برای بازارهای جهانی ایجاد کند.
📌 جمعبندی نهایی:
پذیرش بازدهی ۴.۷ درصدی به عنوان «نرمال جدید»، قواعد بازی را در والاستریت تغییر میدهد. سرمایهگذاران باید سبد دارایی خود را از مدلهای ارزشگذاری مبتنی بر «پول ارزان» خارج کرده و به سمت داراییهایی با جریان نقدی واقعی، ارزش ذاتی یا پوششدهنده تورم (مانند طلا و بیتکوین در افق بلندمدت) حرکت کنند. مدیریت ریسک در این گذار ساختاری، حیاتیتر از همیشه است.