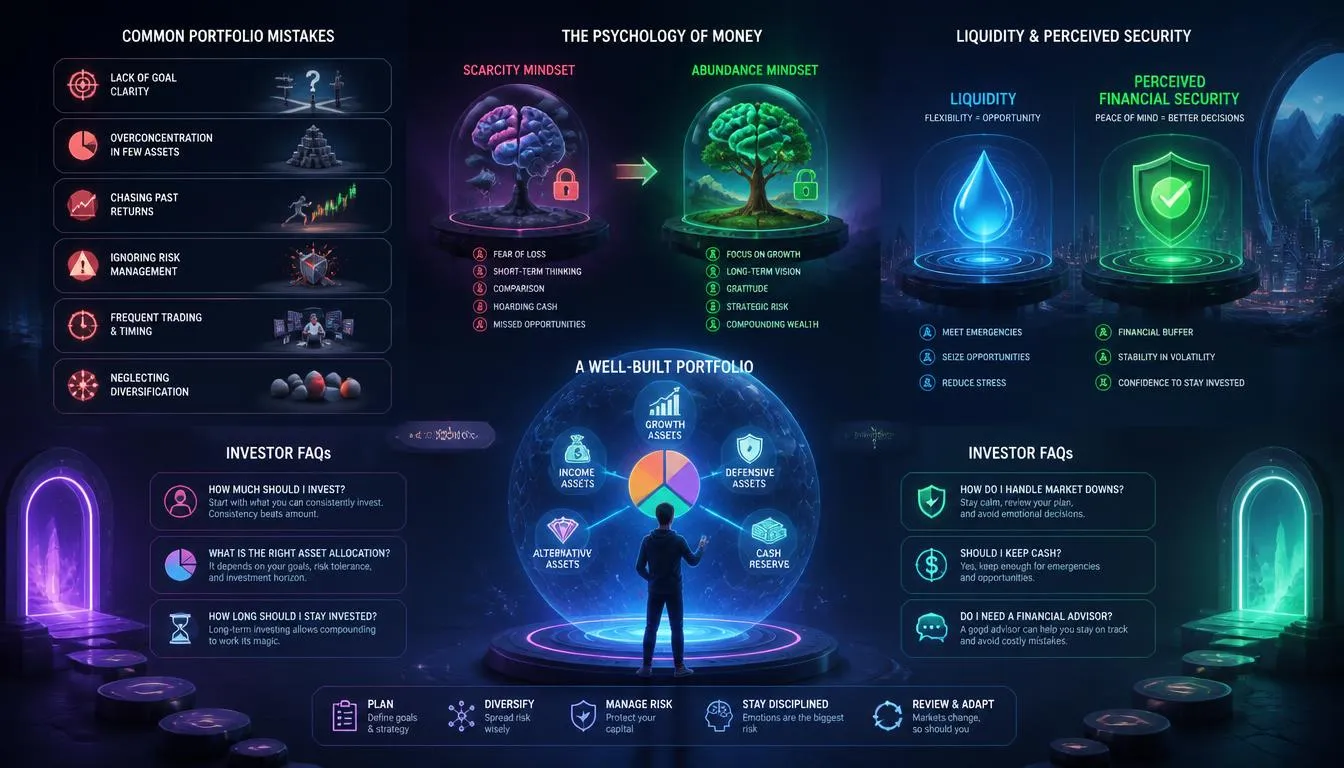

ساخت یک پرتفوی سرمایهگذاری موفق تنها به انتخاب چند سهام یا دارایی محدود نمیشود. بسیاری از سرمایهگذاران، حتی با داشتن دانش مالی، مرتکب اشتباهات ساختاری و روانی میشوند که میتواند بازدهی بلندمدت آنها را به شدت تحت تأثیر قرار دهد. در این مقاله، به بررسی جامع این اشتباهات، پرسشهای متداول، و مفاهیم روانشناختی عمیقتری مانند سرمایهگذاری هوشمندانه، نقدشوندگی و امنیت مالی ادراکی میپردازیم.
📉 لیست اشتباهات رایج در پرتفوی سرمایهگذاری
بسیاری از سرمایهگذاران به دلیل نداشتن یک چارچوب مشخص، دچار خطاهای تکراری میشوند. در ادامه مهمترین این اشتباهات را دستهبندی کردهایم:
۱. عدم شفافیت در هدفگذاری 🎯
یکی از بزرگترین اشتباهات، عدم تفکیک بین اهداف مالی مانند رشد سرمایه، درآمدزایی یا حفظ اصل سرمایه است. اگر هدف شما رشد تهاجمی باشد اما پرتفوی خود را محافظهکارانه ببندید، دچار سرخوردگی خواهید شد.
این جمله میگوید که قبل از سرمایهگذاری باید اول مشخص کنید هدفتان دقیقاً چیست، چون هدفهای مالی مختلف نیازمند انتخاب داراییها و ریسک متفاوتی هستند؛ مثلاً «رشد سرمایه» یعنی میخواهید پولتان در بلندمدت چند برابر شود و برای این کار باید ریسک بیشتری بپذیرید و ممکن است سالها نوسان و افت را تحمل کنید، «درآمدزایی» یعنی میخواهید از سرمایهتان بهصورت دورهای سود یا سود نقدی بگیرید مثل اجاره ملک یا سود سپرده، و «حفظ اصل سرمایه» یعنی مهمترین چیز برای شما این است که پولتان از بین نرود حتی اگر بازدهیاش کم باشد.
اگر این اهداف را با هم قاطی کنید یا پرتفویی بچینید که با هدف اصلیتان همخوانی نداشته باشد، دچار مشکل میشوید؛ مثلاً اگر هدفتان رشد تهاجمی باشد اما سرمایهتان را در جاهای بسیار کمریسک مثل سپرده بانکی بگذارید، احتمالاً بازدهیتان خیلی کم میشود، از تورم عقب میمانید و سرخورده میشوید، یا برعکس اگر هدفتان حفظ اصل سرمایه باشد اما در بازارهای پرنوسان و پرریسک وارد شوید، ممکن است ضرر سنگینی بخورید. بنابراین اولین قدم این است که هدف، مدتزمان و میزان تحمل ریسک خود را روشن کنید و بعد بر اساس آن، ترکیب سرمایهگذاری مناسب را انتخاب کنید.
۲. عدم شناخت ریسکپذیری فردی ⚖️
عدم شناخت درست از ریسکپذیری فردی (ریسک پروفایل) باعث میشود در اولین نوسان شدید بازار، تصمیمات هیجانی بگیرید. باید بدانید که تحمل ریسک شما به عوامل سن، درآمد، تعهدات مالی و شخصیت شما بستگی دارد.
- سن (هرچه جوانتر باشید معمولاً زمان بیشتری برای جبران نوسانها دارید)
- درآمد (هرچه پایدارتر و بیشتر باشد، فشار افت بازار کمتر است)
- تعهدات مالی (وام، اجاره، خرج خانواده و هزینههای ضروری باعث میشود تحمل ریسک پایینتر بیاید)
- شخصیت شما (بعضی افراد ذاتاً صبورترند و بعضی با کوچکترین نوسان مضطرب میشوند).
۳. تمرکز و تنوعبخشی نادرست 📊
تمرکز بیش از حد بر یک دارایی یا صنعت خاص، ریسک غیرسیستماتیک را به شدت افزایش میدهد. در مقابل، تنوعبخشی بیش از حد (Over-diversification) نیز منجر به رقیق شدن بازده میشود و مدیریت پرتفوی را دشوار میکند.
۴. نادیده گرفتن همبستگی داراییها 🔗
صرفاً داشتن چند دارایی مختلف کافی نیست؛ باید همبستگی بین آنها را نیز در نظر بگیرید. داراییهایی که در یک جهت حرکت میکنند، در شرایط بحرانی نمیتوانند به عنوان پوشش عمل کنند.
این جمله میگوید اینکه فقط چند دارایی مختلف داشته باشید کافی نیست، بلکه باید ببینید آن داراییها در شرایط خوب و بد بازار چگونه نسبت به هم حرکت میکنند؛ به این رابطه «همبستگی» میگویند.
اگر دو دارایی همبستگی مثبت بالا داشته باشند، یعنی تقریباً همیشه با هم بالا و پایین میروند، پس در بحران هم احتمالاً هر دو با هم افت میکنند و هیچکدام نمیتوانند جلوی ضرر آن یکی را بگیرند.
مثلاً خرید سهام چند بانک مختلف یا چند صندوق سرمایهگذاری مشابه، تنوع واقعی ایجاد نمیکند چون همه تقریباً در یک جهت حرکت میکنند. در مقابل، داراییهایی با همبستگی پایین یا منفی مثل طلا، ارز، اوراق بدهی و سهام میتوانند در شرایط مختلف واکنشهای متفاوتی نشان دهند و واقعاً ریسک پرتفوی را کم کنند. البته همبستگی ثابت نیست و در بحرانهای شدید ممکن است داراییهایی که قبلاً متفاوت حرکت میکردند، ناگهان همجهت شوند؛ بنابراین باید ترکیب پرتفوی را نه فقط در روزهای آرام، بلکه برای شرایط بحرانی هم بررسی کرد.
۵. بیتوجهی به افق زمانی و واکنشهای هیجانی ⏳
بیتوجهی به افق زمانی سرمایهگذاری و واکنش هیجانی به نوسانات بازار، از عوامل اصلی زیان سرمایهگذاران خرد است. تغییرات سریع در ترکیب پرتفوی بر اساس اخبار زودگذر، معمولاً به زیان منجر میشود.
⚠️ هشدار مهم
واکنش هیجانی به نوسانات بازار و تغییرات سریع در ترکیب پرتفوی، یکی از مخربترین عادات سرمایهگذاری است. بازارهای مالی ذاتاً نوسان دارند و سرمایهگذار موفق کسی است که به جای واکنش، انتخاب کند.
🧐 سایر اشتباهات ساختاری و روانی در سرمایهگذاری
- عدم بازبینی و تعدیل دورهای سبد (پسیو باش نه خیلی) - یعنی نه آنقدر فعال که هزینهها را بالا ببری، نه آنقدر بیتفاوت که سبد از ریل خارج شود.
- وابستگی بیش از حد به توصیههای عمومی یا شبکههای اجتماعی (فومو!) - ترس از جا ماندن (FOMO) باعث ورود در قیمتهای بالا و خروج در کف بازار میشود.
- ناتوانی در ارزیابی عملکرد پرتفوی به صورت نسبی و مطلق (مقایسه با شاخصها و بنچ مارکها) - بدون معیار مقایسه، نمیتوانید بفهمید عملکرد شما خوب است یا خیر.
- بیتوجهی به مالیات، کارمزد یا هزینههای پنهان - این هزینهها در بلندمدت تأثیر مخربی بر بازده خالص دارند.
- استفاده نکردن از ابزارهای پوشش ریسک مثل آپشن - در شرایط خاص، عدم استفاده از این ابزارها میتواند زیانها را چند برابر کند.
- ترکیب ناهماهنگ بین داراییهای ریسکی و غیرریسکی - عدم تعادل بین این دو بخش، پرتفوی را در برابر شوکها آسیبپذیر میکند.
- انتخاب داراییها فقط بر اساس بازده تاریخی - عملکرد گذشته تضمینی برای آینده نیست.
- بیتوجهی به تورم و کاهش قدرت خرید - بازده اسمی بدون در نظر گرفتن تورم، گمراهکننده است.
- ریسک تمرکز جغرافیایی - سرمایهگذاری تنها در یک کشور یا منطقه، ریسک سیاسی و اقتصادی را افزایش میدهد.
- عدم تطابق بین سبد و شخصیت سرمایهگذار - پرتفویی که با روانشناسی شما هماهنگ نباشد، در بلندمدت رها خواهد شد.
❓ پرسشهای متداول
بسیاری از سرمایهگذاران با چالشهای روانی و احساسی مشابهی دست و پنجه نرم میکنند. پرسشهای زیر بسیار تکرار میشوند که نشاندهنده نیاز به درک عمیقتر از روانشناسی مالی است:
- همیشه استرس مالی دارم!
- این ماه نمیدونم چرا هر دری زدم بیشتر ضررکردم!
- من هیچ وقت حس امنیت مالی ندارم، حتی وقتی بدهی ندارم. این حس تقصیر خودمه؟
- تصمیماتی گرفتم چند ماه پیش، الان که بهش فکر میکنم، تعجب میکنم.
- من خیلی وقتها تصمیمهای مالی اشتباه میگیرم چون استرس دارم. چطور میتونم تو فشار ذهنم، درستتر تصمیم بگیرم؟
- راستش با اینکه درآمد دارم، ولی مدام نگرانم که یه هزینه اضطراری همهچی رو به هم نریزه. چرا اینقدر بیثباتم از نظر ذهنی؟
- تو این وضعیت اقتصادی بیثبات، اصلاً میشه احساس امنیت داشت؟ یا فقط باید وانمود کنیم خوبیم؟
🛡️ ضربهگیر مالی یا حائل مالی (Financial Buffer / Cushion)
ضربهگیر مالی به مقدار پول نقد یا دارایی سریعالوصول اطلاق میشود که برای مقابله با شرایط اضطراری نگهداری میشود. افراد در برابر اتفاقات غیرمنتظره (مثل بیکاری، بیماری، خرابی وسایل و...) دچار وحشت، استرس یا واکنشهای تکانای میشن. داشتن این حائل، به جای واکنش، به شما امکان میدهد تا با آرامش تصمیمگیری کنید.
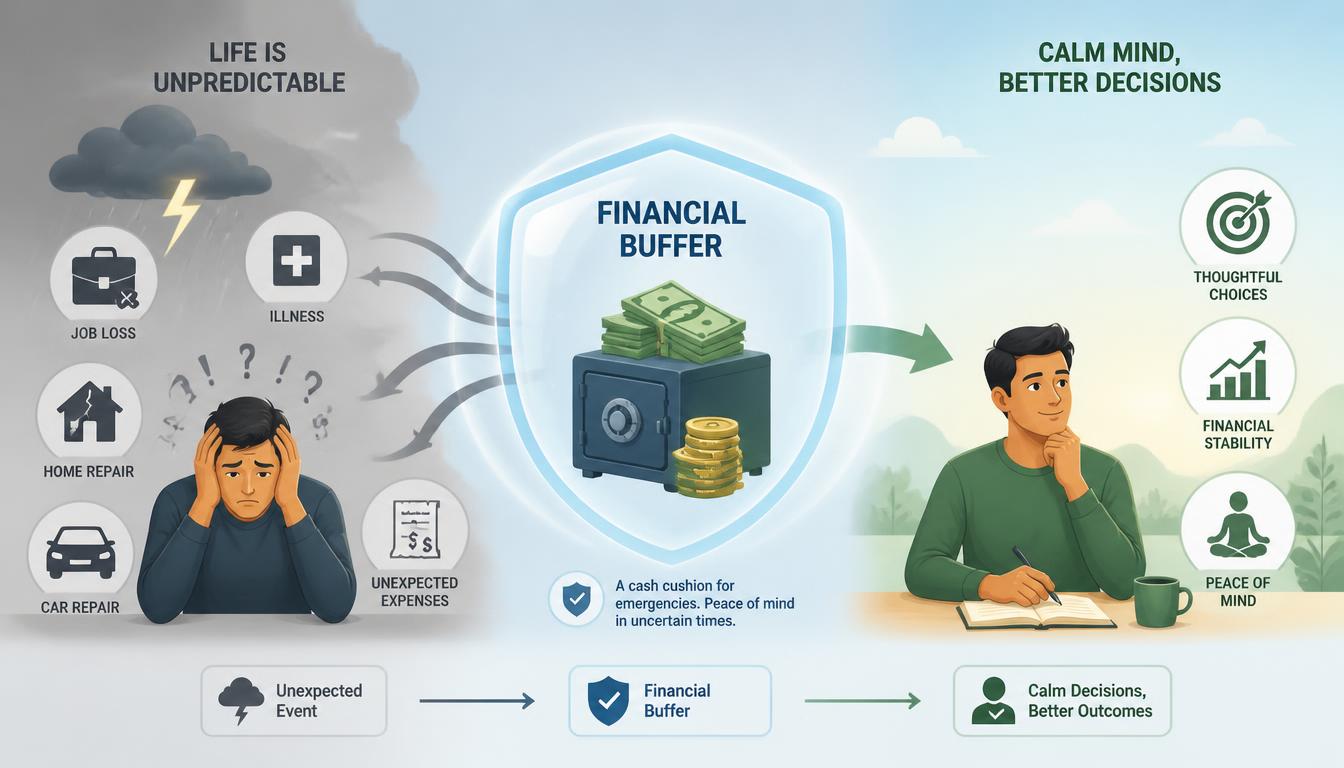
💖 امنیت مالی ادراکی (Perceived Financial Security)
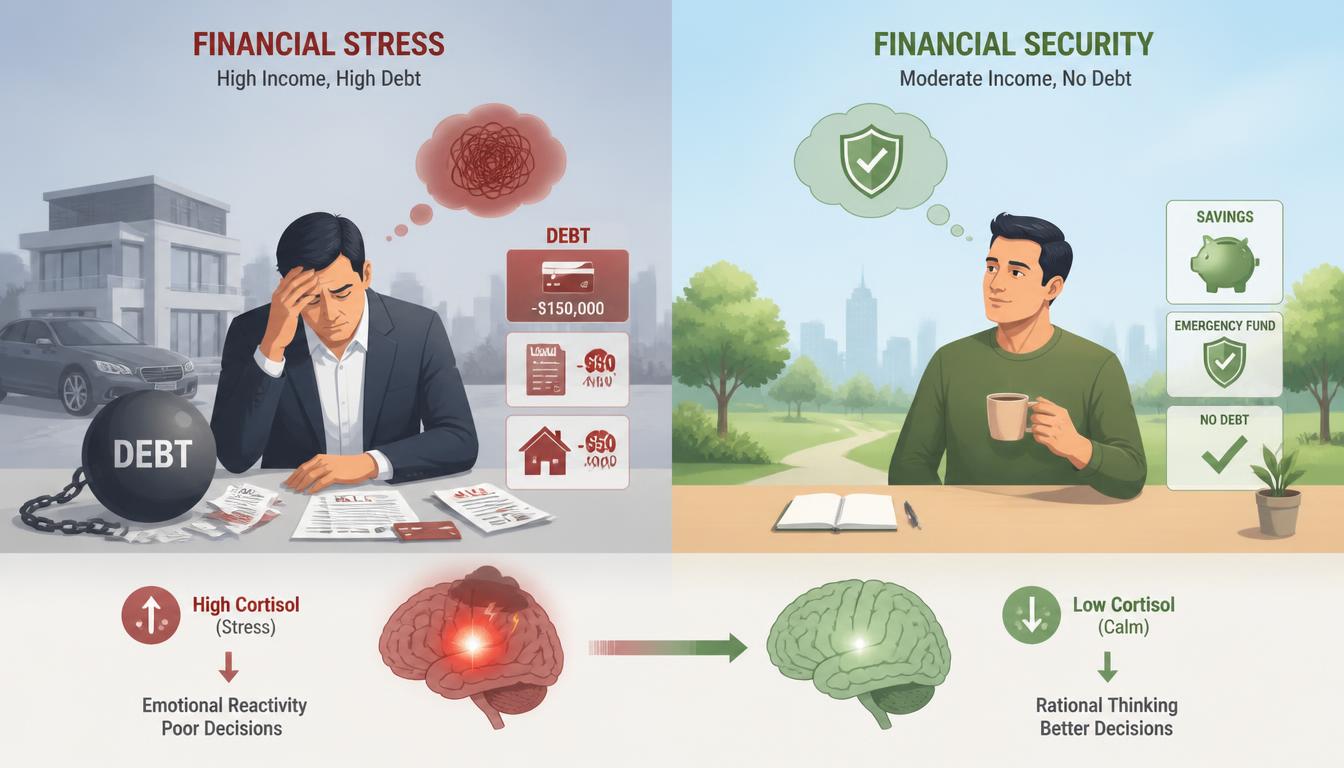
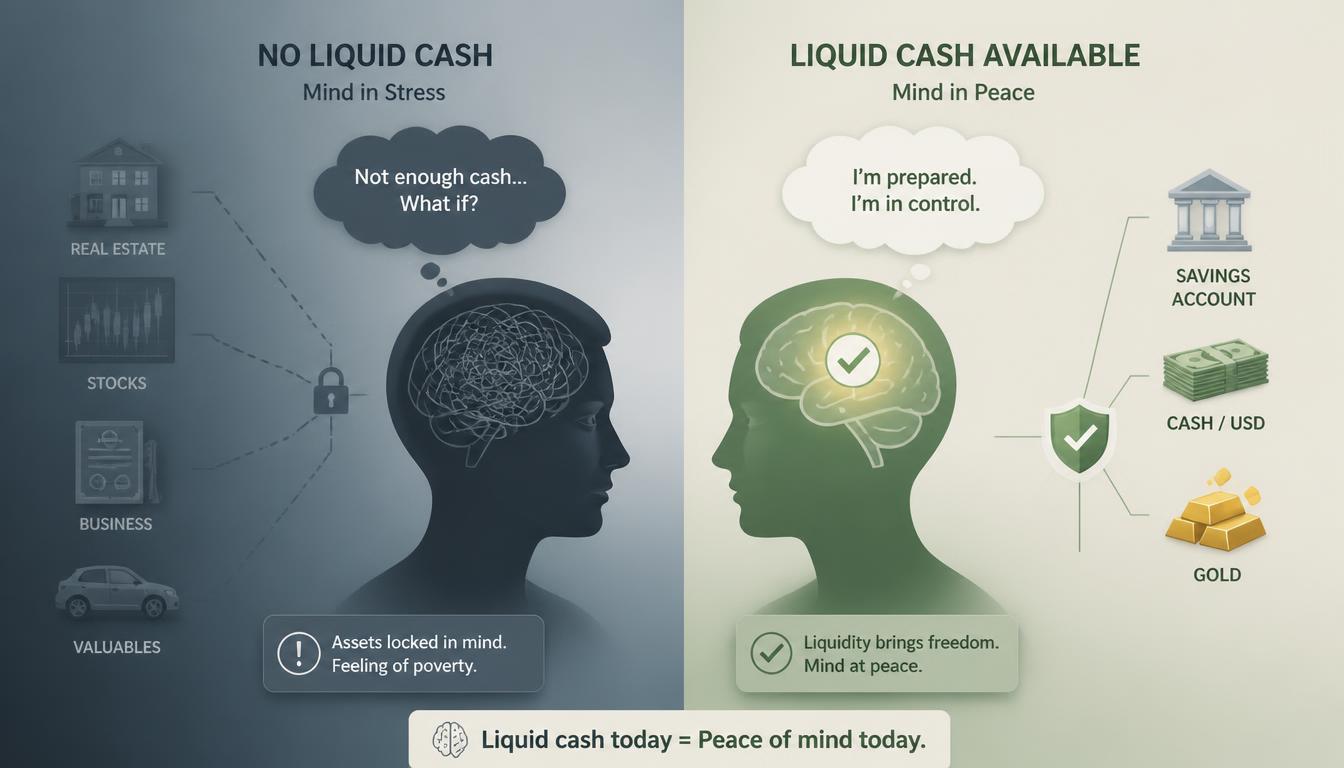
امنیت مالی همیشه وابسته به مقدار پول نیست، بلکه به «احساس امنیت» نسبت به پول بستگی دارد. فردی ممکنه با درآمد متوسط، ولی با پسانداز مناسب و بینیاز از قرض، احساس امنیت بیشتری نسبت به فرد ثروتمندی که بدهی بالایی دارد، تجربه کند. داشتن این احساس باعث کاهش سطح کورتیزول (هورمون استرس) میشود و مغز را وارد حالت «تفکر منطقی» میکند.
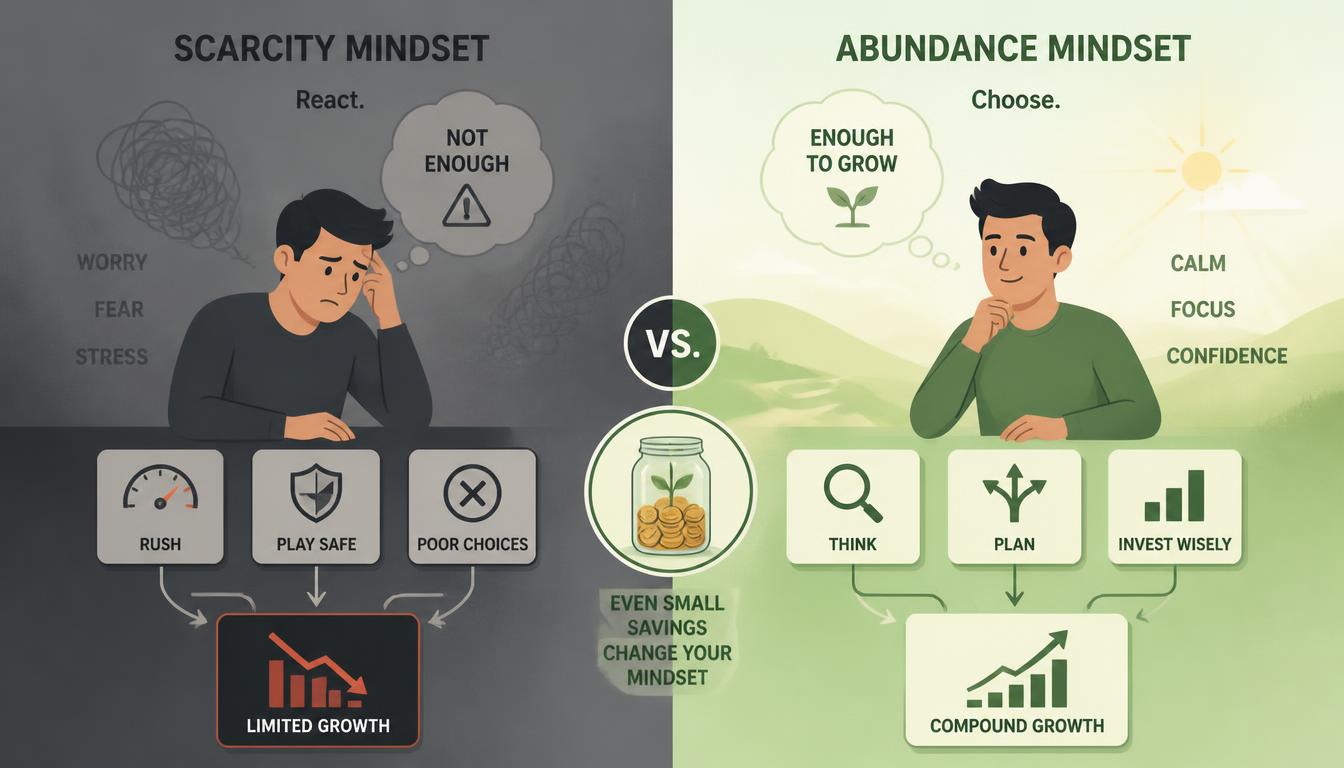
🧠 ذهنیت کمبود در برابر ذهنیت فراوانی (Scarcity Mindset vs. Abundance Mindset)
وقتی ذخیره مالی نداریم، دچار «ذهنیت کمبود» میشویم که منجر به تصمیمهای سریع، محافظهکارانه یا حتی احمقانه میشود. در مقابل، داشتن پسانداز حتی کوچک، باعث تقویت «ذهنیت فراوانی» میشود و به ما کمک میکند به جای واکنش، انتخاب کنیم. این تفاوت در نحوه تفکر، مسیر سرمایهگذاری شما را کاملاً تغییر میدهد.
| ویژگی | ذهنیت کمبود (Scarcity) | ذهنیت فراوانی (Abundance) |
|---|---|---|
| محرک اصلی | ترس از دست دادن | فرصتمحوری |
| نوع تصمیمگیری | سریع، محافظهکارانه، احساسی | منطقی، بلندمدت، استراتژیک |
| نتیجه در بازار | خرید در اوج، فروش در کف | استفاده از نوسانات به نفع خود |
💧 نقدشوندگی برابر است با آرامش ذهن (Liquidity = Peace of Mind)
پول نقد یا داراییهای نقدشونده سریع (مثل حساب پسانداز، دلار، طلا) مستقیماً با «آرامش ذهنی» رابطه دارد. Daniel Kahneman و Richard Thaler اشاره کردهاند که در نبود نقدینگی، افراد حتی ارزش داراییهای بزرگتر خود را درک نمیکنند؛ چون "احساس فقر" میکنند. این بدان معناست که حتی اگر داراییهای غیرنقدی زیادی داشته باشید، تا زمانی که نقدینگی کافی برای هزینههای روزمره و اضطراری نداشته باشید، ذهن شما در حالت استرس باقی میماند.
📝 جمعبندی نهایی
ساخت یک پرتفوی سرمایهگذاری موفق، تنها به انتخاب داراییهای مناسب محدود نمیشود. باید از اشتباهات رایج دوری کرد، به روانشناسی مالی خود توجه کرد، یک ضربهگیر مالی قوی ایجاد کرد، نقدشوندگی را در اولویت قرار داد و از ذهنیت کمبود به سمت ذهنیت فراوانی حرکت کرد. با رعایت این اصول، نه تنها بازدهی بهتری خواهید داشت، بلکه از آرامش ذهنی بیشتری نیز در مسیر سرمایهگذاری برخوردار خواهید شد.
📚 منابع
- Kahneman, D. (2011). Thinking, Fast and Slow. Farrar, Straus and Giroux.
- Thaler, R. H. (2015). Misbehaving: The Making of Behavioral Economics. W. W. Norton & Company.
- RSC Financial Club. (2025). Financial Psychology and Portfolio Management.
- Vanguard Research. (2025). The relationship between emergency savings, financial well-being, and financial stress.
📰NEWS
 اشتباهات رایج در ایجاد پرتفوی سرمایه گذاری
 ارز دیجیتال چین لینک LINK در یک نگاه
 ارز دیجیتال ترتل TurtleCoin با نماد TRTL در یک نگاه
 تحليل تکنيکال اتریوم استیک در صرافی کوین بیس با نماد cbETH
 تحليل تکنيکال سهام دایرکشن دیلی سمیکانداکتر Direxion Daily Semiconductor ETF با نماد SOXL
 اقتصاد چین 🇨🇳