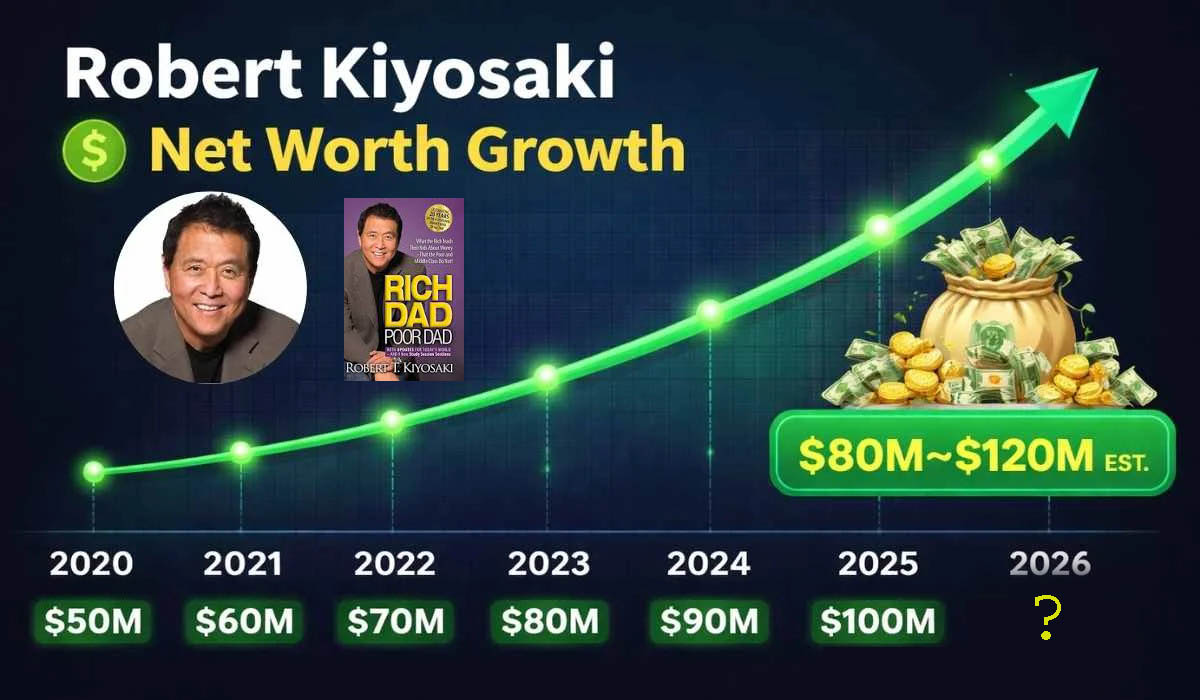

رابرت کیوساکی یکی از تأثیرگذارترین چهرهها در حوزه آموزش مالی و سرمایهگذاری است که با تغییر نگرش میلیونها نفر نسبت به پول، نام خود را در تاریخ مالی شخصی جاودانه کرده است. فلسفه او بر پایه درک عمیق از تفاوت دارایی و بدهی و همچنین اهمیت سواد مالی استوار است.
📚 شاهکار ادبی: پدر پولدار، پدر بیپول
کتاب پدر پولدار، پدر بیپول که در سال ۱۹۹۷ منتشر شد، نقطه عطفی در درک عمومی از ثروت بود. کیوساکی در این اثر با مقایسه دو طرز فکر متفاوت، نشان میدهد که چگونه سیستم آموزشی سنتی افراد را برای کارمند شدن تربیت میکند، در حالی که آموزش سرمایه گذاری واقعی نیازمند درک قوانین بازی پول است.
کتاب پدر پولدار، پدر بیپول اثر رابرت کیوساکی، یکی از تأثیرگذارترین و پرفروشترین کتابهای تاریخ در حوزه سواد مالی و ثروتآفرینی است. این کتاب که نخستین بار در سال ۱۹۹۷ به چاپ رسید، تاکنون بیش از ۴۰ میلیون نسخه در سراسر جهان فروخته و به بیش از ۵۰ زبان ترجمه شده است. کیوساکی در این اثر انقلابی، با روایتی ساده و داستانی، بنیادهای فکری خواننده را درباره پول، کار و ثروت به چالش میکشد.
📖 داستان دو پدر: ریشههای یک انقلاب فکری
هسته مرکزی کتاب بر پایه تجربه زیسته کیوساکی با دو الگوی پدری شکل گرفته است. پدر واقعی او که کیوساکی از او با عنوان «پدر بیپول» یاد میکند، مردی تحصیلکرده با مدرک دکتری از دانشگاه استنفورد و کارمند بلندپایه دولت هاوایی بود. او تمام عمرش سخت کار کرد، حقوق خوبی دریافت میکرد، اما هرگز نتوانست از بدهیها و نگرانیهای مالی رها شود. جمله معروف او این بود: «علاقهای به پول ندارم» و «پول ریشه همه بدیهاست».
در مقابل، «پدر پولدار» پدر بهترین دوست دوران کودکی کیوساکی یعنی مایک بود. این مرد حتی دیپلم دبیرستان نداشت، اما با هوش مالی خارقالعاده خود، یکی از ثروتمندترین افراد هاوایی شد. او صاحب چندین رستوران، فروشگاه و املاک بود و جملهاش این بود: «پول قدرت است» و «بیپولی ریشه همه بدیهاست». کیوساکی در سن ۹ سالگی تصمیم گرفت که از پدر پولدار درسهای مالی بیاموزد و این آغاز مسیری بود که سالها بعد به نگارش این کتاب منجر شد.
🎓 درس اول: ثروتمندان برای پول کار نمیکنند
کیوساکی معتقد است که سیستم آموزشی سنتی، افراد را برای تبدیل شدن به کارمندان خوب تربیت میکند، نه برای خلق ثروت. در مدرسه به ما یاد میدهند که نمرات خوب بگیریم تا شغل خوبی پیدا کنیم، اما هرگز به ما نمیآموزند که پول چگونه کار میکند. نتیجه این میشود که اکثر مردم در «چرخه موش» گرفتار میشوند: کار میکنند، حقوق میگیرند، هزینه میکنند، بدهی بالا میآورند و دوباره مجبورند بیشتر کار کنند. برای شکستن این چرخه، آموزش سرمایه گذاری واقعی و عملی ضروری است.
- ترس از بیپولی و طمع برای کسب بیشتر، دو احساسی هستند که اکثر مردم را در چرخه موش نگه میدارند.
- ثروتمندان به جای آنکه برده پول باشند، پول را به خدمت خود درمیآورند.
- اولین گام برای خروج از چرخه موش، تغییر ذهنیت از «چگونه پول بیشتری به دست بیاورم» به «چگونه پولم برایم کار کند» است.
💰 درس دوم: تفاوت بنیادین دارایی و بدهی
شاید مهمترین و جنجالیترین نظریه کیوساکی در این کتاب، تعریف ساده اما انقلابی او از دارایی و بدهی باشد. از نظر حسابداری کلاسیک، خانه شخصی شما یک دارایی محسوب میشود، اما کیوساکی با قاطعیت میگوید که این تعریف غلط است. تعریف او بسیار ساده و کاربردی است:
- دارایی: چیزی که پول را به جیب شما وارد میکند؛ مانند ملک اجارهای، سهام سودده، اوراق قرضه، حق امتیاز و کسبوکاری که بدون حضور فیزیکی شما درآمدزایی دارد.
- بدهی: چیزی که پول را از جیب شما خارج میکند؛ مانند وام مسکن شخصی، اقساط خودرو، بدهی کارت اعتباری و حتی خانهای که خودتان در آن زندگی میکنید، زیرا هزینههایی مانند مالیات، بیمه، تعمیرات و بهره وام دارد.
کیوساکی میگوید دلیل اصلی اینکه ثروتمندان ثروتمندتر میشوند این است که آنها ستون داراییهای خود را میسازند، در حالی که طبقه متوسط و فقیر، بدهی میخرند و تصور میکنند دارایی خریدهاند. برای درک بهتر این مفهوم و نحوه بهکارگیری آن در بازارهای مدرن مانند ارزهای دیجیتال و فارکس، مطالعه و آموزش مستمر ضروری است.
🏠 مثال عملی: خانه شخصی، دارایی یا بدهی؟
فرض کنید شما خانهای به ارزش ۵ میلیارد تومان خریداری کردهاید و ماهانه ۳۰ میلیون تومان قسط وام آن را پرداخت میکنید. علاوه بر این، سالانه حدود ۲۰ میلیون تومان هزینه تعمیرات، ۱۵ میلیون تومان مالیات و ۱۰ میلیون تومان بیمه دارید. از نظر کیوساکی، این خانه یک بدهی بزرگ است زیرا هر ماه و هر سال پول از جیب شما خارج میکند. اما اگر همین خانه را اجاره دهید و ماهانه ۴۰ میلیون تومان اجاره دریافت کنید که تمام هزینهها را پوشش دهد و سود هم باقی بماند، آنگاه این خانه تبدیل به یک دارایی واقعی شده است.
📊 درس سوم: به کسبوکار خودتان توجه کنید
کیوساکی تأکید میکند که شغل شما با کسبوکار شما تفاوت دارد. شغل شما چیزی است که برای دیگران انجام میدهید و بابتش حقوق میگیرید، اما کسبوکار شما ستون داراییهایتان است. او توصیه میکند که شغل روزانه خود را حفظ کنید، اما همزمان شروع به ساختن ستون داراییهایتان بکنید. این داراییها میتوانند شامل سهام، اوراق قرضه، املاک اجارهای، حق امتیاز معنوی و سرمایهگذاری در سرمایهگذاریهای هوشمند باشند.
🧠 درس چهارم: تاریخچه مالیات و قدرت شرکتها
یکی از جالبترین بخشهای کتاب، توضیح کیوساکی درباره تاریخچه مالیات است. او نشان میدهد که مالیات در ابتدا فقط از ثروتمندان گرفته میشد، اما به تدریج به طبقه متوسط نیز سرایت کرد. ثروتمندان واقعی با استفاده از ساختارهای شرکتی و قوانین مالیاتی، از پرداخت مالیاتهای سنگین فرار قانونی میکنند. الگوی درآمدی آنها به این شکل است:
- کارمندان: درآمد → مالیات → هزینه (اول مالیات میدهند، بعد خرج میکنند)
- صاحبان شرکت: درآمد → هزینه → مالیات (اول خرج میکنند، بعد مالیات میدهند)
این تفاوت ظاهراً ساده، در عمل باعث میشود که ثروتمندان درصد بسیار کمتری از درآمد واقعی خود را به عنوان مالیات پرداخت کنند و در نتیجه ثروتشان سریعتر رشد کند.
🔄 درس پنجم: ثروتمندان پول خلق میکنند
کیوساکی معتقد است که در دنیای واقعی، افراد باهوش و جسور جلو میافتند، نه لزوماً افراد با نمرات بالا. او میگوید بزرگترین مانع موفقیت مالی، ترس از شکست و انتقاد است. ثروتمندان فرصتهایی را میبینند که دیگران نمیبینند، پول را از هیچ خلق میکنند و افراد باهوشتر از خودشان را به خدمت میگیرند. برای شروع این مسیر، آموزش مقدماتی سرمایهگذاری میتواند نقطه شروع مناسبی باشد.
📚 درس ششم: برای یادگیری کار کنید، نه برای پول
کیوساکی توصیه میکند که بهویژه در سالهای ابتدایی زندگی حرفهای، به جای جستوجوی شغلی با بالاترین حقوق، به دنبال فرصتهایی باشید که مهارتهای کلیدی را به شما بیاموزند. مهارتهایی مانند فروش، بازاریابی، مدیریت سیستم، مدیریت جریان نقدینگی، رهبری و ارتباطات. او خودش در دوران جوانی در شرکت زیراکس کار کرد، نه به خاطر حقوق، بلکه برای یادگیری مهارت فروش و غلبه بر ترس از «نه» شنیدن.
🔑 پنج مانع اصلی ثروتمند شدن از نظر کیوساکی
حتی افرادی که سواد مالی خوبی دارند، ممکن است به دلیل پنج مانع روانشناختی نتوانند ثروتمند شوند:
- ترس: ترس از دست دادن پول، بزرگترین مانع است. کیوساکی میگوید همه از باختن میترسند، اما ثروتمندان اجازه نمیدهند ترس، تصمیماتشان را کنترل کند.
- بدبینی: صدای درونی که میگوید «نمیشود» یا «اگر شکست بخوری چه؟» باعث فلج شدن میشود.
- تنبلی: افراد تنبل اغلب مشغولترین افراد هستند؛ آنها با کار زیاد از فکر کردن به مسائل مالی فرار میکنند.
- عادتهای بد: عادت پرداخت اول به دیگران و آخر به خود، باید معکوس شود. اول سهم خودتان (دارایی) را بردارید.
- غرور: غرور و تکبر باعث میشود افراد نادانسته در حوزههایی که نمیفهمند سرمایهگذاری کنند و ضرر بزرگی متحمل شوند.
⚠️ هشدار مهم درباره اجرای کورکورانه نظریات
اگرچه نظریات کیوساکی الهامبخش و ارزشمند هستند، اما نباید آنها را بدون تحقیق و بررسی شرایط شخصی و اقتصادی خود اجرا کنید. ورود به بازارهای مالی مانند تحلیل تکنیکال و سرمایهگذاری بدون دانش کافی و مدیریت ریسک میتواند منجر به از دست رفتن سرمایه شود. همچنین، منتقدان کیوساکی به درستی اشاره میکنند که برخی از توصیههای او بیش از حد سادهانگارانه هستند و شرایط اقتصادی هر کشور و هر فرد متفاوت است.
💡 نظریات کلیدی و فلسفه مالی
هسته اصلی تفکرات کیوساکی بر تعریف مجدد مفاهیم پایهای اقتصاد خرد و کلان استوار است. او معتقد است که افراد موفق به جای تمرکز بر درآمد بالا، بر ساخت داراییهای مولد تمرکز میکنند و از نوسانات بازارهای جهانی مانند ارزهای دیجیتال و فارکس به نفع خود بهره میبرند.
- دارایی چیزی است که پول به جیب شما وارد میکند، نه چیزی که در ترازنامه حسابداری ثبت میشود.
- بدهی خوب ابزاری است که با استفاده از پول دیگران، داراییهای مولد خریداری میکنید.
- سواد مالی شامل چهار مهارت حسابداری، سرمایهگذاری، درک بازارها و قانون است.
📊 مقایسه چهارراه پولسازی
کیوساکی افراد را بر اساس نحوه کسب درآمد به چهار دسته تقسیم میکند. درک این چهارراه برای عبور از چرخه موش و رسیدن به آزادی مالی ضروری است.
| گروه شغلی | نماد | منبع درآمد اصلی |
|---|---|---|
| کارمند | E | حقوق و دستمزد ثابت |
| خویشفرما | S | تلاش شخصی و تخصص مستقیم |
| صاحب کسبوکار | B | سیستمسازی و نیروی کار دیگران |
| سرمایهگذار | I | سود حاصل از سرمایه گذاری |
⚠️ هشدار مهم در مورد ریسک و سرمایهگذاری
کیوساکی همواره تأکید میکند که ریسک در همه جا وجود دارد و تلاش برای حذف کامل آن، بزرگترین ریسک است. با این حال، ورود به بازارهای مالی بدون دانش کافی و تحلیل تکنیکال دقیق، میتواند منجر به از دست رفتن سرمایه شود.
💎 جمعبندی نهایی و مسیر پیش رو
نظریات رابرت کیوساکی دعوتی است به بیداری مالی و پذیرش مسئولیت کامل در قبال آینده اقتصادی. با مطالعه کتابهای او و بهکارگیری اصول سواد مالی، میتوانید از جایگاه یک مصرفکننده صرف، به یک سرمایهگذار هوشمند تبدیل شوید.
📰NEWS
اخبار و تحلیل ها تخصصی و از منابع معتبر تهیه شده و از نشر مطالب جنجالی و بیاساس و یا شایعات و موضوعات تایید نشده خودداری شده است:
🔴 رابرت کیوساکی؛ مردی که میگوید ۱.۲ میلیارد دلار بدهکار است تا ثروتمندتر شود!
پیشبینی رابرت کیوساکی: طلا ۳۵,۰۰۰ دلار و بیتکوین ۷۵۰,۰۰۰ دلار
رابرت کیوساکی: کتابی که میتواند نگاه شما به پول را تغییر دهد!
کیوساکی: بیت کوین ۲۰۰ هزار دلاری و دوبرابر شدن قیمت نقره
هشدار رابرت کیوساکی درباره ETF های بیت کوین، طلا و نقره!
هشدار رابرت کیوساکی: بازارهای جهانی در آستانه سقوط قرار دارند!
کیوساکی از سرمایهگذاران بیت کوین برای اعتماد نکردن به «لانه دزدها» تشکر کرد!
رابرت کیوساکی: هرگز برای خرید بیت کوین دیر نیست!
رابرت کیوساکی میگوید ابرتورم ایالاتمتحده در راه است
رابرت کیوساکی: ۷۲۵ بانک آمریکا در خطر سقوط هستند، پولهای خود را از بانکها دربیاورید
🔹رابرت کیوساکی: بریکس میتواند تبدیل به ارز ذخیره اصلی جهان شود
💢 کیوساکی : منتظر یک سقوط بزرگ باشید
👤 رابرت کیوساکی: سرمایهگذاران بیت کوین با نزدیکشدن به بحران اقتصادی ثروتمندتر خواهند شد
چرا نویسنده کتاب 'پدر پولدار پدر فقیر' نسبت به بیت کوین خوشبین است؟
👤 رابرت کیوساکی: تورم ممکن است به یک رکود بزرگتر منجر شود.....
بحران اقتصادی بسیار بزرگی پیش روی آمریکاست...
رابرت کیوساکی نویسنده معروف کتاب های مدیریت مالی