
مدیریت پسانداز یکی از ارکان اصلی سلامت مالی هر فرد است که نهتنها از بحرانهای مالی جلوگیری میکند، بلکه زمینهساز دستیابی به اهداف بلندمدت مانند خرید مسکن، تحصیل فرزندان یا بازنشستگی آرام میشود. بسیاری از افراد با این باور روبرو هستند که پسانداز کردن تنها برای کسانی است که درآمد بالایی دارند، در حالی که حتی با درآمدهای متوسط یا پایین نیز میتوان با برنامهریزی هوشمندانه، عادتهای مالی سالم و استفاده از ابزارهای مناسب، پسانداز مؤثری ایجاد کرد.
🔸 چرا مدیریت پسانداز مهم است؟
پسانداز صرفاً کنار گذاشتن پول نیست؛ بلکه یک استراتژی آگاهانه برای کنترل منابع مالی و آیندهنگری است.
زندگی پر از ناگهانیهاست: تعمیر خودرو، بیماری غیرمنتظره یا از دست دادن شغل میتواند هر فردی را با چالشهای مالی جدی مواجه کند. داشتن یک صندوق اضطراری و برنامهریزی منظم برای پسانداز، نهتنها استرس مالی را کاهش میدهد، بلکه اعتمادبهنفس فرد را در تصمیمگیریهای زندگی افزایش میدهد.

🔸 اصول کلیدی مدیریت پسانداز
برای مدیریت مؤثر پسانداز، رعایت چند اصل کلیدی ضروری است. این اصول به شما کمک میکنند تا نهتنها پول کنار بگذارید، بلکه آن را بهگونهای هوشمندانه مدیریت کنید که با گذشت زمان ارزش آن حفظ یا افزایش یابد.
- تعیین اهداف مالی مشخص (کوتاهمدت، میانمدت و بلندمدت)
- بررسی و ثبت منظم درآمدها و هزینهها
- ایجاد بودجه ماهانه و پایبندی به آن
- جدا کردن پسانداز از حساب جاری
- استفاده از ابزارهای مالی مانند حسابهای پسانداز با سود یا صندوقهای سرمایهگذاری کمریسک
🔸 روشهای عملی برای پسانداز مؤثر
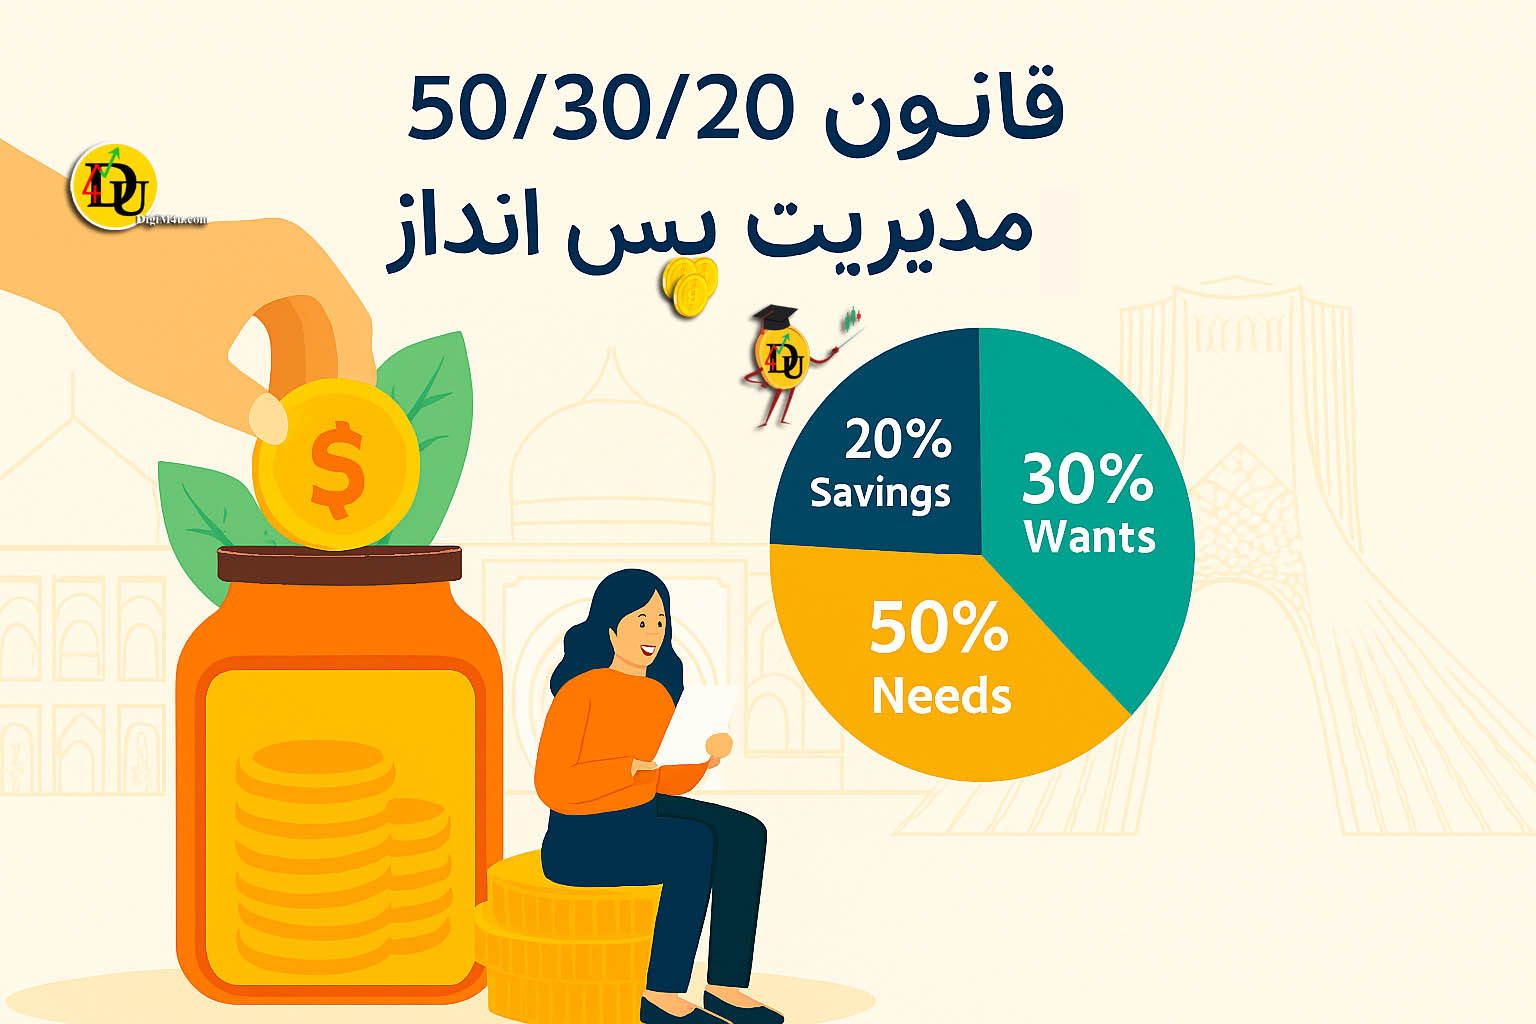
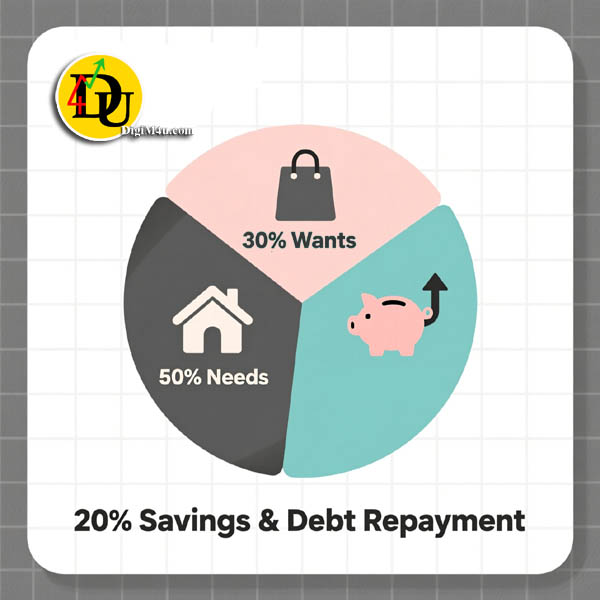
یکی از روشهای محبوب و کارآمد، قاعده ۵۰/۳۰/۲۰ است: ۵۰٪ درآمد برای نیازهای ضروری، ۳۰٪ برای خواستهها و ۲۰٪ برای پسانداز و بازپرداخت بدهی.
البته این نسبتها بسته به شرایط فردی قابل تنظیم هستند. روش دیگر، «پسانداز خودکار» است؛ یعنی بلافاصله پس از دریافت حقوق، مقداری از آن بهصورت خودکار به حساب پسانداز منتقل شود. این کار از وسوسه هزینه کردن جلوگیری میکند.
⚠️ هشدار: اشتباهات رایج در مدیریت پسانداز
بسیاری از افراد بدون آنکه متوجه باشند، اشتباهاتی مرتکب میشوند که اثربخشی پساندازشان را کاهش میدهد. از جمله این اشتباهات میتوان به عدم تعیین هدف مشخص، نگهداری پسانداز در حساب جاری، صبر نکردن برای دستیابی به اهداف و یا سرمایهگذاری بدون آگاهی اشاره کرد. همیشه به یاد داشته باشید که پسانداز یک فرآیند بلندمدت است و نیاز به صبر و پایداری دارد.
🔸 ابزارهای کمکی برای مدیریت پسانداز
امروزه اپلیکیشنها و نرمافزارهای زیادی وجود دارند که به شما در ردیابی هزینهها، تنظیم بودجه و پیگیری اهداف پسانداز کمک میکنند. برخی از این ابزارها مانند Mint، YNAB (You Need A Budget) یا Goodbudget با رابط کاربری ساده و قابلیتهای هوشمند، تجربه مدیریت مالی را برای کاربران تسهیل میکنند.
🔸 ساختن عادتهای مالی سالم
مدیریت پسانداز تنها یک عمل نیست، بلکه بخشی از سبک زندگی مالی است. برای اینکه پسانداز بهصورت پایدار ادامه یابد، باید آن را به یک عادت تبدیل کنید. این کار با شروع کوچک، پاداش دادن به خود در مراحل میانی و بازنگری منظم اهداف میسر میشود. یادتان باشد که هر قدم کوچک، شما را به استقلال مالی نزدیکتر میکند.
چگونه در ایران می توان پس انداز و سرمایه گذاری را تلفیق کرد؟ از پول خرد تا متوسط و کلان
در ایران، تلفیق پسانداز و سرمایهگذاری در سطوح مختلف، از پول خرد تا سرمایههای کلان ، نیازمند درک شرایط اقتصادی، نرخ تورم، و ابزارهای مالی موجود است. در سطح پول خرد (مثلاً چند میلیون تا چند ده میلیون تومان)، افراد میتوانند با استفاده از حسابهای پسانداز با سود بالا در بانکها، صندوقهای سرمایهگذاری مشترک کمریسک یا حتی خرید طلا و سکه بهصورت ماهانه (طرحهای اقساطی طلا)، هم پسانداز داشته باشند و هم در برابر تورم مقاومت کنند. این روشها ضمن حفظ نقدینگی، فرصت رشد سرمایه را نیز فراهم میکنند.
در سطح سرمایههای متوسط (چند صد میلیون تا چند میلیارد تومان)، تلفیق پسانداز و سرمایهگذاری میتواند هوشمندانهتر باشد. در این محدوده، ترکیبی از سپردههای بانکی کوتاهمدت، خرید اوراق مشارکت دولتی یا شرکتی با بازدهی مطمئن، سرمایهگذاری در بورس (از طریق صندوقهای شاخص یا سهام کمریسک)، و حتی مشارکت در طرحهای مسکن یا اجارهبهصرفه میتواند مورد توجه قرار گیرد. هدف در این سطح، تعادل بین نقدینگی، امنیت سرمایه و بازدهی معقول است تا ضمن حفظ بخشی از سرمایه بهعنوان پسانداز، بخش دیگری بهصورت هوشمندانه سرمایهگذاری شود.
در سطح سرمایههای کلان (چندین میلیارد تومان به بالا)، تلفیق پسانداز و سرمایهگذاری بهصورت استراتژیک و چندلایه انجام میشود. در این سطح، سرمایهگذاران معمولاً با کمک مشاوران مالی، سبدی متنوع از داراییها را ایجاد میکنند که شامل اوراق با درآمد ثابت، سهام شرکتهای بزرگ، املاک تجاری، سرمایهگذاری در شرکتهای خصوصی (سرمایهگذاری خطرپذیر یا Private Equity)، و حتی سرمایهگذاری بینالمللی (از طریق راههای قانونی و مجاز) میشود. در این سطح، «پسانداز» بیشتر بهشکل نگهداری بخشی از سرمایه در داراییهای نقدشونده و کمریسک تعبیه میشود، در حالی که بخش عمدهتر برای رشد بلندمدت و افزایش ثروت سرمایهگذاری میشود.

ویزارد سرمایه گذاری هوشمند در ایران طلا، دلار، ملک، ارز دیجیتال، بورس
با پاسخ به چند سوال ساده، بهترین گزینه سرمایهگذاری برای شما در ایران، از طلا و دلار تا ملک، بورس و ارز دیجیتال یا صندوق درآمد ثابت، با ذکر دقیق ریسکها، میزان سرمایه مورد نیاز و منابع معتبر پیشنهاد میشود. تصمیمگیری آگاهانه، شروع ثروتمندی است...
📰NEWS
اخبار و تحلیل ها تخصصی و از منابع معتبر تهیه شده و از نشر مطالب جنجالی و بیاساس و یا شایعات و موضوعات تایید نشده خودداری شده است:
اعتماد به ارزهای فیات تقریباً از بین رفته است...